
Read the book: «Финансовый менеджмент в коммерческом банке и в индустрии финансовых услуг»
Перевод А. Левинзон
Научный редактор А. Дзюра
Редактор В. Григорьева
Выпускающий редактор В. Ионов
Технический редактор Н. Лисицына
Корректор О. Ильинская
Компьютерная верстка С. Соколов, Ю. Юсупова
Художник обложки Ю. Гулитов
© Pearson Education, Inc., 2002, 1998, 1992, 1989, 1986
© Издание на русском языке, перевод, оформление. ООО «Альпина Бизнес Букс», 2007
* * *
Предисловие к русскому изданию
Если выражение «Книги имеют судьбу по разумению читателей» верно, то учебнику Джозефа Синки-младшего «Финансовый менеджмент в коммерческом банке и в индустрии финансовых услуг», выдержавшему на Западе уже шесть изданий, уготована необычная, во всяком случае в России, судьба. Русский перевод четвертого издания увидел свет в 1994 году (издательство Catallaxy) и сразу стал библиографической редкостью. Справедливости ради следует заметить, что в 90-е годы ушедшего столетия книжный голод был очень острым в отличие от нынешнего обилия публикаций по банковскому делу. Но даже если бы его и не было, учебник профессора Синки-младшего все равно привлек бы особое внимание.
В чем же причины повышенного интереса к работе Джозефа Синки-младшего? Во-первых, широта охвата материала в ней оптимально сочетается с глубиной его изложения. Российские читатели восприняли ее, без преувеличения, как энциклопедию современного банковского дела. Во-вторых, в книге нет и намека на вымученный академизм и зевотную схоластику. Это скорее руководство по организации практической работы. Не случайно книга, задуманная как учебник, была востребована не студентами или преподавателями, а главным образом банковскими специалистами и участниками рынка финансовых услуг.
Однако востребованность первого русского издания работы Синки-младшего отличалась своеобразием и даже парадоксальностью. Изложение материала живым языком было во многих отношениях диковинным для тогдашней российской банковской практики. Анализ таких понятий, как оценка банка, издержки и экономия, рыночные и бухгалтерские показатели эффективности его деятельности, стратегическое планирование в банке, управление капиталом, активами и пассивами, банковскими рисками, казался чем-то далеким от тех насущных проблем, которые стояли перед органами банковского надзора и российскими банками. Специалисты, которые нашли время прочитать или хотя бы пролистать книгу, делали это для повышения уровня своих теоретических познаний.
Можно сказать, что первое русское издание опередило время. В начале 90-х годов прошлого столетия только закладывалась нормативно-правовая основа банковской деятельности в Российской Федерации. Высокая инфляция, волатильность обменного курса и образование ценовых «пузырей» на фондовом рынке вовлекали многие банки в высокорисковые сделки и операции. Финансовый сектор страны столкнулся с нашествием непрофессионалов, а нередко проходимцев и жуликов. Реализация полномочий банковского надзора, который и без того только вставал на ноги, в немалой степени затруднялась давлением околовластных элит. Логичным, хотя и печальным итогом всего этого стал финансово-банковский кризис августа 1998 г.
Российская банковская система сумела довольно быстро преодолеть его последствия. Подтверждением этому служит устойчивый рост макроэкономических показателей деятельности банковского сектора. К середине 2006 г. совокупные активы российских банков приблизились к 12 трлн руб. и превысили 45 % от ВВП против 27 % в июле 1998 г. Еще более разительно изменение отношения выданных кредитов к ВВП. За последние пять лет объем кредитов нефинансовым предприятиям и населению вырос с 11,6 до 25,3 % от ВВП, достигнув почти 6 трлн руб. При этом рекордно высокими являются темпы развития кредитования физических лиц. Объем кредитов населению за указанный период увеличился примерно в 14 раз. Если непредвзято оценивать результаты деятельности российской банковской системы, то, несмотря на множество нерешенных проблем, есть все основания говорить о ее выходе на качественно новый уровень развития. Коротко суть нынешнего этапа развития российского банковского сектора можно охарактеризовать как движение к зрелости. Это касается как изменений в подходах банков к организации бизнес-процессов, корпоративного управления, внутреннего контроля и управления рисками, так и регуляторной практики.
Сейчас в мире уже сложилось устойчивое понимание того, что стабильное функционирование банковской системы предполагает сочетание надзора регулирующих органов, высокопрофессионального управления банком и рыночной дисциплины. При этом оценка рисков банковской деятельности призвана играть превалирующую роль в надзорных процедурах. Однако не только регулирующие органы должны побуждать банки к проведению осмотрительной и взвешенной политики, поддержанию финансовой устойчивости и стратегическому позиционированию. К этому должны подталкивать здоровая конкуренция и жесткая рыночная дисциплина.
Именно эти концептуальные подходы были заложены в подготовленный Базельским комитетом основополагающий документ – «Новое соглашение о капитале» (Базель II), который знаменовал собой рождение новой парадигмы банковского надзора. Ее смысл заключается в переходе от надзора за формальным выполнением количественных нормативов, хотя он и сохраняет свое значение, к риск-ориентированному банковскому надзору. Профессор Синки-младший в шестом издании учебника сумел схватить суть происходящих перемен и отразить новейшие подходы в организации банковского дела.
В какой-то мере нынешнее русское издание книги Синки-младшего опять опережает время. Но на сей раз по-иному. Изложенные в нем подходы представляют не только познавательный, но и практический интерес. Их изучение поможет двигаться по пути, на который российская банковская система уже встала. И нет никакого сомнения в том, что учебник Синки-младшего станет настольной книгой как для студентов и преподавателей, так и для финансистов и банковских служащих всех уровней. Уверен, он найдет благодарного читателя.
Александр Хандруев,профессор, доктор экономических наук
Предисловие
В названии книги «Финансовый менеджмент в коммерческом банке и в индустрии финансовых услуг» представлены две важнейшие темы, исследуемые в рамках нашей работы. Термин «финансовый менеджмент» характеризует наш подход к управлению банком. Он подчеркивает, что целью является максимизация акционерной стоимости, а оценка соотношения риск-прибыль и управление риском служат основой для управления повседневной деятельностью. Этот подход четко показывает, чем современный корпоративный финансовый менеджмент отличается от простого описания деятельности банков. Вторая часть заглавия – «индустрия финансовых услуг» (FSI) – подчеркивает тот факт, что банки оперируют не в узкой банковской сфере, а во всей индустрии финансовых услуг и обязаны поэтому иметь четкое представление о том, «куда они движутся» и «как достигнут поставленной цели». Ответы на эти вопросы составляют суть стратегического планирования любого банка. Для составления плана не менее важно знать «где находится банк сейчас», представлять его стоимость, прибыльность и адекватность капитала. Потенциал традиционных операций в области финансирования кредитов за счет депозитов в настоящее время снижается: чтобы оказаться конкурентоспособными в финансовой системе XXI в., банкам следует разрабатывать особые, базирующиеся на использовании новых технологий стратегии.
Греческий философ Гераклит сделал когда-то вывод, обеспечивший ему бессмертие в памяти потомков и вполне применимый к анализу индустрии финансовых услуг: «Все течет, ничто не остается без движения, все меняется».
Изменчивость в банковском деле обусловлена многочисленными, подчас высоковолатильными, факторами, к числу которых относят процентные ставки, обменные курсы валют и товарные цены. Изменения и диффузию финансовых инноваций позволяет понять концепция ФОКУСа, акроним от
• Финансовая и операционная прозрачность;
• Овладение информационными технологиями;
• Капитал (его адекватность);
• Успешность борьбы за клиента;
• Степень риска.
В сочетании с интересом эти движущие силы генерируют финансовые инновации:
ФОКУС + Интерес = Финансовая инновация,
где интерес означает поиск прибыльных инвестиционных возможностей. Такая модель позволяет анализировать изменения в банковском деле и индустрии финансовых услуг, а также обозначать роль инноваций в этих изменениях. Модель включает также понятие «преимущества первооткрывателя» и позволяет понять, почему банки-инноваторы не заботятся об установлении монопольных цен, а прилагают усилия для расширения доли рынка и улучшения репутации.
Наиболее значимыми инновациями банковского дела стали инструменты управления риском, появившиеся как реакция на волатильность финансового окружения и соответствующее повышение риска (С в ФОКУСе). В центр анализа мы поместили изучение риск-менеджмента, которое следует признать наиболее значимой частью общего финансового менеджмента. Методы управления риском варьируют от традиционных (скажем, управление активами-пассивами; кредитный анализ заемщика) до более сложных внебалансовых (использование производных инструментов – фьючерсов, форвардов, опционов и свопов – для хеджирования; устранения риска через секьюритизацию). Производные инструменты используются обычно крупными международными банками, особенно активно с ними работают три гиганта банковской индустрии США – J.P. Morgan Chase, Citigroup и Bank of America. Среди производных контрактов доминируют процентные и валютные свопы, однако в последнее время на рынке появились и совсем новые кредитные производные. Пока они торгуются в объемах, не доходящих до объемов свопов, хотя уже очевидна их способность управлять старейшим банковским риском – кредитным.
Секьюритизация, оформление кредитов для продажи в форме ценных бумаг – одна из важнейших «изаций», коренным образом изменивших банковское дело. К числу прочих «изаций» относят глобализацию мировых финансовых рынков (лидирующая роль американских банков на мировом рынке позволяет назвать этот феномен американизацией); институционализацию сберегательных учреждений, превращающихся в пенсионные и взаимные фонды; приватизацию принадлежавших прежде государству компаний; модернизацию в форме новых законов и регулирования, принимающего в расчет быстрое изменение рыночных сил; и наконец, компьютеризацию, сыгравшую важнейшую роль в развитии электронных денег, электронного банковского обслуживания и электронной торговли.
Выживание в индустрии финансовых услуг обусловлено способностью адаптироваться к изменениям. Часть крупнейших банков США начала в 1990-х годах процесс адаптации-реструктуризации, предполагающий сокращение дивидендов, реорганизацию, а также ужесточение контроля за убытками по кредитам. В последующий период крупнейшие американские банки и их холдинговые компании работали чрезвычайно эффективно, генерировали резервный капитал и постепенно сокращали свою реструктуризированную позицию по капиталу, выкупая на рынке собственные обыкновенные акции и заменяя обыкновенные акции на более экзотические гибридные бумаги.
Тенденция консолидации, зафиксированная в банковской отрасли и FSI в начале 1980-х годов, заметно усилилась к середине и к концу 1990-х. Наиболее значимым событием стало межотраслевое мегаслияние Citicorp с Travelers Group, приведшее к образованию Citigroup, финансовой холдинговой компании, полностью соответствующей определению, данному в Законе Грэмма – Лича – Блили (GLB) 1999 г. (далее – Закон о финансовой модернизации). Принятие Закона стало важным этапом в развитии банковского дела в США, поскольку данный документ упраздняет отжившие себя положения Закона Гласса – Стигалла 1933 г. Кроме того, по требованию закона дочерние банки финансовых холдинговых компаний обязаны соответствовать стандартам Закона о коммунальном реинвестировании – в противном случае холдинговые компании прекращают свое расширение до тех пор, пока соответствующие требования не будут выполнены. Закон о модернизации отражает постоянную борьбу регуляторов с регулируемыми, известную под названием регуляционной диалектики. Модель предполагает взаимодействие тезиса и антитезиса, приводящее к синтезу, который затем становится новым тезисом. Предполагается, что ограничения, накладываемые регуляторами, стимулируют участников рынка к поиску «обходных путей».
Закон о финансовой модернизации позволил появиться такому типу обслуживания, как банкострахование, этот термин принят в Европе для обозначения комбинации банковского дела и страхования. В Европе подобная форма существует уже долгие годы, однако в Америке она только прокладывает себе путь. К моменту написания этой книги американские банки, по-видимому, не заинтересовались еще андеррайтингом страхования: их привлекает, скорее, роль агента, продающего страхование и получающего комиссионные за продажу.
Корпоративная реструктуризация и слияния призваны «облечь компании в защитную броню»; слабые банки либо вымрут, либо будут поглощены конкурентами. Характерно, однако, что потребителей беспокоит консолидация, способная привести к монополии одного или нескольких банков, которые будут доминировать в финансовом пейзаже, работая исключительно на благо состоятельной клиентуры. В наши дни регуляторы начинают применять «меры воздействия» (требуемые Законом о совершенствовании FDIC 1991 г.), чтобы банки, принимающие чрезмерный риск, не могли существовать на рынке как «зомби». Кроме того, серьезные меры принимаются и по отношению к банкам, продающим свои продукты, не раскрывая необходимой информации, – речь идет о взаимных фондах, продаваемых потребителям, о кредитах, которые получают заемщики класса субпрайм, и о производных продуктах, предлагаемых корпоративным клиентам. Прозрачность (Ф в ФОКУСе) – качество, требуемое и рынком, и инвесторами. Но она невозможна без полного и своевременного раскрытия информации, которое, таким образом, позволяет компании поддержать свою репутацию.
Банковские регуляторы требуют, чтобы банки и их холдинговые компании имели адекватный капитал (К в ФОКУСе). Руководители федеральной сети безопасности следят за тем, чтобы соответствие банковского капитала требуемым стандартам обеспечивало надежность и безопасность его работы. Банки, чей долг и акции торгуются на рынке, подчиняются, разумеется, требованиям рыночной дисциплины. В то же время для 7 тыс. коммерческих банков, представляющих собой локальные или коммунальные организации, до сих пор первостепенное значение имеет законодательное регулирование, т. е. мониторинг, позволяющий определить прозрачность – адекватное раскрытие информации и наличие равных возможностей для клиентов.
Информационные технологии (О в ФОКУСе) кардинально изменили продукты и системы предоставления услуг банковской отрасли. Электронные деньги, электронное банковское обслуживание и электронная торговля позволяют банкам, не создавая филиалы, расширить свою клиентуру с помощью разнообразных электронных средств, наиболее значимым из которых является Интернет. В последнее время на рынке появилось несколько собственно интернет-компаний или «электронных банков», хотя большинство крупных банков осуществляет и традиционные, и электронные поставки финансовых продуктов и услуг. Напротив, мелкие коммунальные банки, имеющие свои веб-сайты, предпочитают традиционное обслуживание.
Очевидно, что именно компоненты ФОКУСа – финансовая и операционная прозрачность, овладение информационными технологиями, капитал (его адекватность), успешность борьбы за клиента и степень риска – формируют индустрию финансовых услуг и стимулируют финансовые инновации.
В этой книге мы описываем управление финансами коммерческого банка в быстро меняющемся окружении. Коммерческие банки рассматриваются в финансовой перспективе и с точки зрения финансового менеджмента. Резкое изменение индустрии финансовых услуг, зафиксированное в последние годы, заставляет банки заботиться об увеличении прибыльности своих услуг. Чтобы быть успешным, руководитель банка должен своевременно и разумно реагировать на изменения. Традиционная концепция представляет банки посредниками в размещении финансовых ресурсов; современная наука рассматривает их как предприятия, вовлеченные в информационный процесс и процесс совершения сделок.
Теория и практика финансового менеджмента свидетельствуют о значимости принятия решений, позволяющих увеличить объем активов, создающих стоимость, и сократить активы, разрушающие ее. Банки, успешно осуществившие эти задачи, сумеют избежать судьбы динозавров.
Тематика и структура издания
В корпоративном мире сокращается количество участников – сокращается и число глав нашей книги. Она становится менее объемной и более практичной. За тремя главами, представляющими обзор факторов изменений в индустрии финансовых услуг, следуют еще 15 глав, в которых рассматриваются следующие проблемы:
• Банковская финансовая отчетность, риски, оценки стоимости (главы 4–6);
• Общая панорама: стратегическое планирование, риск-менеджмент, управление активами-пассивами и адекватность капитала (главы 7–9);
• Кредитный риск: традиционные и новаторские методы управления функцией кредитования (главы 10–12);
• Риски ликвидности, валютный риск и операционный риск в банковском деле и секьюритизации (главы 13–15);
• Роль регулирования, депозитного страхования и этики в формировании банковского дела и индустрии финансовых услуг (главы 16–18).
Применив метод «первой десятки» Дэвида Леттермана, мы составили следующий список характеристик этого издания:
10. Меньшее количество глав обеспечивает удобство пользования при сохранении учебной ценности: в каждой главе обозначены задачи и тема, в конце главы приводится список ключевых терминов.
9. Указатель авторов и понятий, а также словарь, в котором читатель найдет расшифровку таких аббревиатур, как ALM, LIBOR, CAMEL (S), FDIC, LCBO, BHC и FHC, дает возможность без труда найти необходимую информацию, касающуюся ответа на вопросы «кто», «что», «где» и «когда».
8. В конце глав приводятся вопросы для повторения и задания, позволяющие контролировать усвоение материала и стимулирующие аналитическую мысль.
7. В книгу включены примеры, приложения и примечания, в которых читатель найдет любопытные материалы, относящиеся к банковскому финансовому менеджменту в реальном мире FSI и освещающие новые тенденции, в частности субпрайм-кредитование, банкострахование и требования Базельского соглашения к операционному риску.
6. Через всю книгу проходит мысль о ключевой роли финансовых инноваций и управлении риском в финансовом менеджменте банков. Последняя идея подтверждается на примере анализа мер адекватности капитала, позволяющих оценить совокупный риск банка, т. е. кредитный риск, процентный риск, риск ликвидности, валютный риск, чувствительность к рыночному риску и операционный риск. Первая идея проиллюстрирована изучением стимулирующих инновации факторов изменений, объединенных в ФОКУСе.
5. Существенному пересмотру подверглась глава о технологиях в банковском деле: здесь подробно описываются электронные деньги, электронное банковское обслуживание и электронная торговля.
4. Материалы исследования показывают, что максимизация акционерной стоимости банка невозможна без развития стратегического планирования, разработки финансовой политики, стратегий риск-менеджмента, а также без контроля и мер, направленных на сокращение объема активов, уничтожающих стоимость, и увеличение объема активов, создающих ее.
3. В работе анализируется роль банковского регулирования, страхования депозитов, федеральной сети безопасности, а также этики в банковской системе и FSI.
2. Процесс финансовой инновации и роль интереса изучаются в рамках обновленной концепции ФОКУСа.
1. Модель банка как предприятия, вовлеченного в информационный процесс и процесс заключения сделок, дает возможность уяснить суть последних технологических и регулирующих нововведений, в частности Интернета и банковского обслуживания через Интернет, а также Закона о финансовой модернизации, упразднившего отжившие положения Закона Гласса – Стигалла 1933 г.
Книга предназначена как для научных работников, так и для участников рынка; она будет полезна любому читателю, интересующемуся управлением финансами в коммерческом банке и в индустрии финансовых услуг. В качестве учебного пособия ее удобно использовать в программах старших курсов колледжей и МВА. Книга может служить учебником как для студентов, специализирующихся в области банковского менеджмента, так и для будущих менеджеров других финансовых организаций. Новички и опытные участники рынка найдут в книге богатый справочный материал и полезные ссылки.
Благодарности
Начав преподавать банковское дело в Университете Джорджия в 1976 г., я осознал, что мне как лектору необходим учебник, основанный на идее управления финансами и риском. В 1983 г. замысел воплотился в книгу «Финансовый менеджмент в коммерческом банке». Размышления, не вошедшие в работу, попали во второе издание, затем в третье и, наконец, в шестое.
Человек, который пишет книгу, а потом пять раз ее дополняет, в состоянии уделить семье куда меньше времени, чем хотелось бы. Я благодарю мою жену Джоанну и дочерей Элисон и Джессику за любовь, заботу, терпение и понимание.
Я благодарен Джорджу Бенсону, ректору Колледжа Терри, и Джеймсу Вербрюгге, декану факультета банковского дела и финансов, за создание творческой и деловой обстановки. Как обычно, Джоанна Синки помогла мне в чтении корректур, а Зак Фульмер и Вик Гупта проводили исследования и первыми читали наброски глав. Мои коллеги Матей Бласко, Джим Линк и Марк Липсон щедро делились своим временем и профессиональной информацией, помогая составить раздел о хеджировании расходов на финансирование.
Четыре привлеченных издательством рецензента существенно помогли мне в исправлении текста для шестого издания. Перечисляю их в алфавитном порядке: Джослин Эванс, Университет штата Джорджия; Оуэн Грегори, Университет штата Иллинойс, Чикаго; Сиварама Кришнан, Университет Камерона; Джеймс Макналти, Университет Флориды. Я благодарю их за участие в пересмотре пятого издания и за комментарии к нему.
Я заранее прошу прощения у всех, кого не включаю в приведенный здесь список. Mea culpa, mea maxima culpa. Людей, оказавших мне содействие при подготовке предыдущих пяти изданий, слишком много, я не могу их перечислить, но искренне ценю их труд.
Джозеф Синки-младшийАтенс, Джорджия
Об авторе
Джозеф Синки-младший – профессор банковского дела и финансов, заведующий кафедрой финансовых институтов Эдварда Хайлза при Департаменте банковского дела и финансов в Бизнес-колледже Терри университета Джорджии в Атенсе (Джорджия). Джозеф Синки-мл. получил степень бакалавра в Сенвинсент-колледже, Латроб (Пенсильвания) в 1966 г. и степень доктора философии в Бостон-Колледже в 1971 г. С 1971 по 1976 г. он занимал пост экономиста-финансиста в отделе исследований Федеральной корпорации страхования депозитов в Вашингтоне. В 1976 г. он стал доцентом в Университете Джорджии, а в 1983 г. – профессором этого университета. С 1985 по 1992 г. он занимал пост директора по банковскому делу в Ассоциации банков Джорджии.
Профессор Синки добился больших успехов как преподаватель, исследователь и автор книг. За великолепное преподавание он удостаивался почетного звания в Университете Джорджии в 1984 и 1985 гг., а также в Финансовом клубе Джорджии в 1985 г. Он автор нескольких книг: «Финансовый менеджмент в коммерческом банке», издававшейся в 1983, 1986, 1989, 1992 и 1998 гг., «Использование классификационных методов в бизнесе, банковском деле и финансах», написанной совместно с соавторами по материалам исследований и опубликованной JAI Press, Inc. в 1981 г.; «Проблемные и разорившиеся организации в индустрии коммерческих банков», написанной по материалам исследований и опубликованной JAI Press, Inc. в 1979 г. Профессор Синки написал множество статей, обзоров, рецензий для разнообразных финансовых и экономических изданий. Он редактор раздела обзоров финансовой литературы в Journal of Banking and Finance. Ранее профессор Синки занимал пост редактора Journal of Financial Research. Кроме того, он сотрудничает в качестве обозревателя со многими крупными банковскими, финансовыми и экономическими изданиями.
Помимо преподавательской и исследовательской работы, профессор Синки неоднократно оказывал консультационные услуги правительству и представителям финансовой индустрии, свидетельствовал перед Сенатом США и выступал в качестве эксперта в судебных разбирательствах, связанных с финансами и банковским делом. Он преподавал в различных банковских школах в США, включая Школу банковского администрирования (School for Bank Administration), Мичиганскую школу банковского менеджмента (Michigan Graduate School of Bank Management), Школу управления маркетинга банков (The Management School of Bank Marketing), Школу совершенствования руководителей (The School for Executive Development) и Банковскую школу Джорджии. Профессора Синки приглашали преподавать, проводить семинары и презентации в Барселоне, Братиславе, Ливане, Стамбуле, Иерусалиме, Лондоне, Лионе, Мельбурне, Монтевидео, Осло, Пномпене, Риме, Сеуле, Тайбэе, Туре и Вильнюсе.
Часть 1
Банковское дело и факторы изменений в индустрии финансовых услуг
Первая часть книги включает три главы. Глава 1 – это обзор направлений банковской деятельности и индустрии финансовых услуг. Основные темы главы – функции финансовой системы, крупнейшие участники рынка, организационные формы индустрии финансовых услуг, ключевая роль банков. В главе рассматриваются также «изации» индустрии финансовых услуг (секьюритизация и глобализация), анализируется деятельность регуляторов и федеральной сети безопасности, приводятся данные о трех направлениях конкуренции на банковском рынке – в области цен, удобства для потребителей и надежности.
Глава 2 посвящена описанию процесса финансовой инновации и его движущих сил. Факторы изменений в индустрии финансовых услуг можно представить в виде модели ФОКУС, где Ф – финансовая и операционная прозрачность, О – овладение информационными технологиями, К – капитал (его адекватность), У – успешность борьбы за клиента и С – степень риска. Применение новой технологии (изобретения) возможно лишь после проверки на эффективность. Следует четко разграничивать понятия «изобретение» и «инновация» (изобретение, способное создавать стоимость). Процесс инновации, таким образом, является диффузионным процессом. В конце главы читатель найдет материалы о роли консолидации в изменении индустрии финансовых услуг.
Глава 3 вводит читателя в увлекательный мир прикладных банковских технологий; объектами нашего анализа будут электронные деньги, электронное банковское обслуживание и электронная торговля. Скорость распространения инноваций, базирующихся на электронных и информационных технологиях, вопреки прогнозам аналитиков, оказалась достаточно низкой. В противоположность кредитным картам, дебетовые карты следует рассматривать как продукт, появившийся на стыке электронных денег и электронного банковского обслуживания. Проведение электронных транзакций (в частности, с дебетовыми картами) возможно благодаря наличию системы пунктов продаж. К транзакциям, проводимым через автоматические клиринговые палаты, относят прямые депозиты и электронную оплату счетов. И наконец, еще один популярный метод электронного перевода платежей – банкоматы. Величина комиссионных при транзакциях через банкоматы составляет предмет спора. В целом технологические инновации позволяют банкам получить преимущество в конкурентной борьбе за счет экономии при платежах через электронные системы, а также за счет использования таких систем в качестве источника комиссионных.
Глава 1
Описание банковской системы и индустрии финансовых услуг
Учебные задачи
1. Изучить механизм функционирования финансовой системы и цели банковской деятельности.
2. Изучить способы оценки эффективности финансовой системы и ее взаимодействие с реальной экономикой.
3. Познакомиться с основными участниками рынка финансовых услуг и изучить структуру представленных организаций.
4. Изучить систему стабильного функционирования финансового рынка и понять различие между законодательным и рыночным регулированием.
5. Составить представление о масштабах банковской конкуренции и понять роль регулирования в управлении ею.
Тема главы
В главе дано описание банковской системы и индустрии финансовых услуг. Основная задача финансовой системы состоит в размещении ресурсов. Компании, предоставляющие финансовые услуги, традиционно рассматривались как посредники в процессе размещения финансовых средств. Современная экономическая наука изучает эти компании как предприятия, занятые обработкой информации и обеспечением сделок. Как в прошлом, так и в наши дни банковская сделка обычно представляет собой двухступенчатый процесс привлечения депозитов (первый этап) и выдачи кредитов (второй этап). Между тем само существование понятия «финансовый супермаркет» указывает на то, что современное банковское дело, во всяком случае в том виде, как оно понимается крупнейшими финансовыми компаниями, вышло за рамки традиционного фондирования кредитов за счет депозитов. Федеральную сеть безопасности США составляют организации, страхующие депозиты, а также Федеральная резервная система – последний источник кредитования финансовых компаний, испытывающих затруднения. Органы регулирования и рынок отслеживают риск, принимаемый банками. Основная конкуренция в индустрии финансовых услуг разворачивается в области цен, удобства услуг для пользователей и доверия клиентов.
Функции финансовой системы
Основная задача любой финансовой системы1 – распределение ресурсов.
Для ее выполнения финансовой системе приходится осуществлять шесть базовых функций.
1. Клиринг и проведение платежей с целью облегчить торговлю и заключение сделок.
2. Объединение (собирание в пулы) и разделение капитала и потоков денежных средств для финансирования как крупномасштабных, так и небольших проектов.
3. Распределение экономических ресурсов во времени, пространстве и между отраслями.
4. Сбор, организация и передача информации, необходимой для принятия решений.
5. Поиск путей снижения неопределенности и управления рисками.
6. Решение проблем несимметричной информации и стимулирования деятельности, возникающих при заключении финансовых контрактов.
Финансовые компании появляются и исчезают, а шесть ключевых функций остаются неизменными. Чем более эффективной становится деятельность финансовой системы, чем более она совершенствуется благодаря внедрению инноваций и усилению конкуренции, тем в большей степени форма финансовых компаний соответствует стоящим перед ними задачам.
Это делают банки
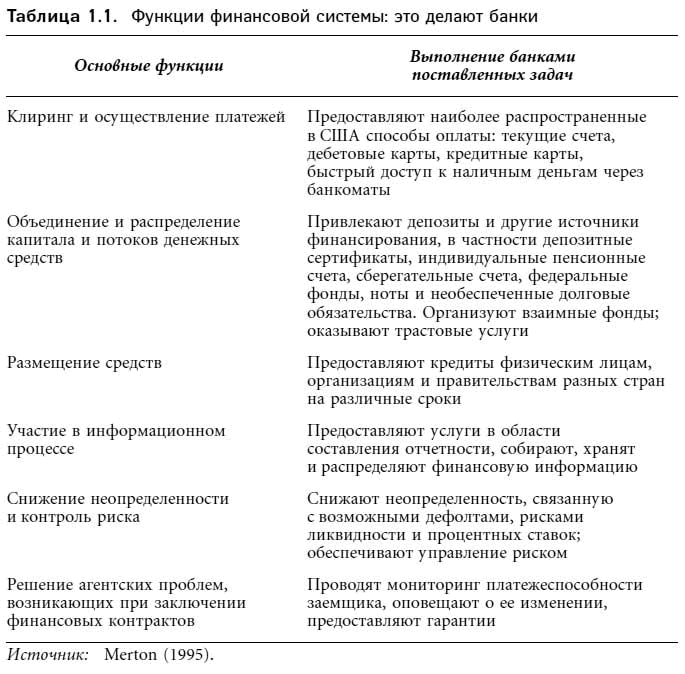
«Да ведь это делают банки!» – воскликнет читатель, изучивший шесть функций финансовой системы (табл. 1.1). Прав ли он? Представим каждую из шести функций в виде вопроса и посмотрим, решают ли банки стоящие перед системой задачи.
Занимаются банки клирингом и платежными расчетами? Да, они ведут текущие (чековые) счета, которые в США и других развитых странах являются основным способом осуществления платежей. В последние годы наряду с бумажными чеками все чаще применяются электронные счета и чековые или дебетовые карты.
Осуществляют банки объединение и распределение средств? Да, они собирают средства из различных источников, а затем ссужают их потребителям, производителям и правительствам. С точки зрения обывателя, задача банка состоит в обеспечении кредитов за счет депозитов или в привлечении депозитов для осуществления кредитования. Говоря об источниках и направлениях потоков средств, следует рассматривать депозиты как источники, а кредиты как конечную цель таких потоков. Депозиты и кредиты имеют разную ликвидность, срочность, риск и валюту; они могут по-разному распределяться в пространстве.
Каково значение банков как поставщиков информации? Они собирают, производят, хранят и распределяют большие объемы информации, важной как для них самих, так и для клиентов. Достаточно вспомнить, насколько важна для каждого налогоплательщика информация о его текущих счетах и счетах по кредитным картам. Осуществляя коммерческое кредитование (ссужая деньги предпринимателям), банки собирают, хранят и анализируют данные о состоянии финансов, рынков и отраслей.
Способны банки снижать неопределенность и контролировать риск? Да, одна из главных причин существования финансовых посредников – наличие у них возможностей снижать неопределенность и контролировать риск. Снижение риска обеспечивается финансовой системой за счет диверсификации; регулирующие органы уменьшают риск, предоставляя правительственные гарантии (развивая федеральную сеть безопасности).
Обеспечивают банки решение агентских проблем, возникающих при заключении финансовых контрактов? Они проводят мониторинг платежеспособности заемщика, оповещают об изменении ее уровня и обеспечивают гарантии (дают банковское поручительство). Наиболее крупной инновацией в области технологий совершения банковских контрактов является секьюритизация, т. е. объединение и оформление кредитов (в первую очередь ипотечных) как ценных бумаг, продаваемых инвесторам. С точки зрения банков, секьюритизация позволяет снизить риск и повысить ликвидность активов.
Что ж, читатель, вы правы – это делают банки: именно они решают все шесть задач, стоящих перед финансовой системой. Другие финансовые компании также выполняют некоторые из перечисленных функций, но только коммерческие банки осуществляют все функции и приспосабливают свои институциональные формы к эволюционному изменению каждой из задач.
Основная деятельность банков: финансирование кредитов за счет депозитов
В прошлом банки рассматривались исключительно как посредники в процессе распределения финансовых ресурсов; современная экономика считает их предприятиями, занятыми генерированием информации и обеспечением сделок. С традиционной точки зрения банки участвуют в двух процессах (заключают два типа контрактов): 1) привлечение депозитов (первый процесс или контракт), 2) выдача кредитов (второй процесс или контракт). Банки, занятые управлением пассивами, проводят эти процессы в обратном порядке, т. е. выполняют долговые обязательства, приобретая средства на финансовых рынках. Между тем существование понятия «финансовые супермаркеты» указывает на то, что банковское дело, в том виде, как оно представлено в деятельности крупнейших финансовых компаний, выходит за рамки привычного финансирования кредитов за счет депозитов. Суть работы современного банка гораздо точнее может быть представлена через образ предприятия, участвующего как в информационном процессе, так и в процессе заключения самых разных сделок (банковское обслуживание инвестиций, финансирование корпораций, страхование, трастовое и пенсионное обслуживание).
Оценка эффективности финансовой системы
Оценить эффективность финансовой системы можно по трем параметрам: эффективность размещения, эффективность затрат и ценовая эффективность.
Эффективность размещения – направление собранных средств в наиболее рентабельные инвестиционные проекты. Стоимость привлечения капитала должна быть равна минимальной прибыли от его размещения. Открытые финансовые рынки позволяют добиться максимальной эффективности размещения. На микроэкономическом уровне эффективность размещения означает, что предприятия соглашаются на любые проекты, рентабельность которых превышает стоимость привлечения вложенного капитала, а индивидуальные инвесторы предпочитают портфели, обеспечивающие наивысшую рентабельность при данном уровне риска или минимальный риск при данном уровне рентабельности.
Финансовая система эффективна с точки зрения затрат, если позволяет минимизировать стоимость транзакций или стоимость проведения финансовых операций. В расходы на транзакции входят комиссионные брокеров и дилеров за сделки с ценными бумагами, андеррайтеров при эмиссии ценных бумаг, а также разного рода банковские комиссионные за открытие и поддержание чековых счетов, гарантий, кредитных продуктов и соглашений. Чрезмерно высокие расходы на транзакции снижают спрос на проведение финансовых операций, поэтому реальных сделок или инвестиционных проектов может стать меньше. Поскольку инвестиционная деятельность создает рабочие места и стимулирует экономический рост, снижение объема инвестиций ухудшает экономическую ситуацию в обществе.
Информационная, или ценовая, эффективность – это способность котировок ценных бумаг отражать известную и поступающую информацию. На эффективном рынке, характеризующемся большим количеством покупателей и продавцов, а также наличием свободного доступа к информации, цена бумаг отражает всю имеющуюся информацию; любая новая информация неизменно находит отражение в ценах акций2.
В этих условиях инвестор получает возможность принимать действительно обоснованные решения, поскольку рыночные цены служат индикаторами привлекательности финансовых инструментов. Информационная эффективность и эффективность затрат позволяют добиться эффективности размещения. В целом средства не могут быть выгодно размещены при отсутствии ценовой и операционной эффективности.
В комментарии 1.1 объяснена суть метода изучения событий и его значение для достижения ценовой или информационной эффективности на фондовом рынке.
Комментарий 1.1
Изучение событий и рыночная эффективность
Каким образом событие (экономическое, финансовое или законодательное) влияет на стоимость компании? Начиная с 1933 г. и особенно активно с 1960-х годов, специалисты в области финансов и бухгалтерского учета изучают этот вопрос.
Эконометрические и статистические методы, позволяющие измерить эффект воздействия события на цену акции, чрезвычайно трудоемки, однако сама концепция, лежащая в основе метода, проста. Рассмотрим следующую временную ось и событие на ней.

Допустим, что в день события (день 0) Федеральная резервная система (ФРС) постановила, как это случилось 21 октября 1996 г., что trust-preferred securities (TPS) будут считаться бумагами первого уровня (Tier-1) банковских холдинговых компаний. Поскольку TPS имеют признаки долгового и долевого инструмента, генерируют свободные от налогов процентные платежи и считаются теперь капиталом Tier-1, мы вправе предположить, что для банковских холдинговых компаний, эмитирующих TPS, будет наблюдаться положительная аномальная (скорректированная на рыночную) прибыль по этим ценным бумагам. Для проведения проверочного эксперимента нам следует создать механизм генерирования прибыли (рыночную модель) для периода, предшествующего событию (t – k, t – 2), и протестировать его применительно ко дню события (дню 0), периодам перед событием и после него (t – 1, t + 1) или к обоим временным промежуткам. Если это возможно, нужно проанализировать прибыль в период после события (t + 2, t + j). Полученная аномальная прибыль портфеля компании в день события или в другой период отражает воздействие события (решения ФРС) на прибыль банковских холдингов. Рынок считается эффективным, если всякая новая релевантная информация быстро и точно находит свое отражение в ценах инструментов фондового рынка.
Пояснение. Аномальная прибыль, рассчитанная для периода свыше одного дня, называется CAR – кумулятивная аномальная прибыль. Цель статистических методов, применяемых при анализе события, – выяснить, существует ли заметное отличие CAR от нуля.
Дополнительные материалы. Об эконометрических методах, применяемых при анализе события, см.: Campbell Lo, MacKinlay (1997, pp. 149–180); об анализе события в случае с ТPS см.: Benston Irvine, Rosenfeld, Sinkey (2001).
Интеграция и эффективность индустрии финансовых услуг
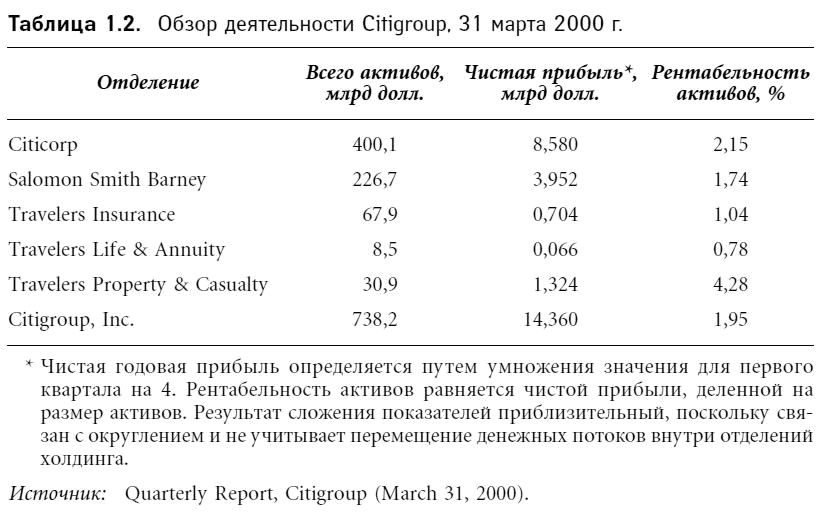
В прошлом индустрия финансовых услуг была сегментированной, состояла из самостоятельных отраслей – банковское обслуживание коммерческих предприятий, банковское обслуживание инвестиций, страхование и др. В наши дни благодаря интеграции финансовых операций появились финансовые компании универсального типа (Citigroup, например), предлагающие клиентам широкий перечень услуг. В табл. 1.2 освещено пять основных направлений финансовой деятельности Citigroup.
Логично задаться вопросом: приводит ли наблюдаемая интеграция к более высокой эффективности и создает ли она дополнительную стоимость для держателя акций? Целое больше суммы частей? Менеджеры и дилеры склонны отвечать на этот вопрос положительно; но многие клиенты заняли выжидательную позицию. Реакция рынка на поглощение банка схожа с реакцией на любое другое поглощение: держатели ценных бумаг поглощенных компаний выигрывают, а держатели бумаг компаний-акул редко оказываются в выигрыше, чаще в проигрыше. Информация о долгосрочных показателях в период после слияния в банковской отрасли, как и в любой другой индустрии, крайне неоднозначна.
Связь финансового сектора с другими секторами экономики
Существование финансового сектора может быть объяснено необходимостью оказывать услуги другим секторам экономики. Возьмем за основу анализа деятельность банков и рассмотрим шесть направлений взаимодействия финансовой системы с экономической системой в целом.
1. Анализ платежеспособности, проводимый банками, позволяет выявить компании, заслуживающие доверия.
2. Рационирование кредита банками ограничивает размер средств, доступных для каждого из потенциальных заемщиков.
3. Банки играют ключевую роль в повышении ликвидности; в то же время они должны поддерживать собственную ликвидность, позволяющую клиентам изымать депонированный капитал и брать кредиты.
4. Кредитные соглашения, кредитные линии и банковские гарантии облегчают торговлю и активизируют инвестиционную деятельность.
5. Банки являются важнейшими действующими лицами процесса реструктуризации долга (именно они финансируют, например, поглощение компаний за счет заемных средств) и других форм реорганизации.
6. Банки служат поставщиками информации, собирая сведения о своих корпоративных клиентах (их новых кредитных соглашениях, новых финансовых возможностях, используемых финансовых инструментах).
Иными словами, основная роль банков – принятие на себя рисков, возникающих в других секторах экономики. Будучи посредником при движении потоков сбережений и инвестиций, банк анализирует качество заемщиков и берет на себя кредитный риск или риск дефолта. Кроме того, банки предоставляют клиентам услуги по управлению риском, позволяющие компаниям хеджировать риски, таким образом снижается риск для самих банков.
Финансовые компании и индустрия финансовых услуг
В современной экономической науке принято рассматривать финансовую систему как особую отрасль финансового обслуживания, состоящую из предоставляющих финансовые услуги компаний. С традиционной точки зрения эти компании выступают посредниками при размещении финансовых ресурсов; в наши дни ученые рассматривают их как предприятия, участвующие в информационном процессе и процессе заключения сделок. Финансовые услуги в США предоставляют компании нескольких видов.
Финансовые холдинговые компании: финансовые конгломераты или диверсифицированные финансовые организации – Citigroup, Capital One Financial, Countrywide Credit, CIT Group.
Банковские холдинговые компании: организации, владеющие одним или несколькими коммерческими банками и имеющие, как правило, небанковские дочерние фирмы, – Bank of America, J.P. Morgan Chase & Co, Wells Fargo, Bank One Corp, Wachovia, First Union и Synovus. Из компаний, зарегистрированных как финансовые холдинги, в качестве банковской холдинговой компании (ВНС) можно рассматривать только Citigroup. ФРС обозначает крупнейшие банковские холдинговые компании как крупные, сложные банковские организации (LCBO). После замены закона Гласса – Стигалла 1933 г. Законом о финансовой модернизации Грэмма – Лича – Блили 1999 г. мы можем описывать LCBO как универсальные банки – термин, широко используемый за пределами США.
Коммунальные банки: небольшие коммерческие банки или банковские холдинговые компании, работающие на местных рынках, ограниченных размерами округов или других внутригосударственных географических регионов.
Фирмы ценных бумаг (инвестиционные банки): организации, выступающие в роли андеррайтеров при эмиссии ценных бумаг, брокеры и дилеры, а также специализирующиеся на проведении финансовых консультаций (в том числе при слияниях и поглощениях), – Merrill Lynch, Morgan Stanley Dean Witter, Goldman Sachs Group, Lehman Brothers Holding, Bear Sterns, Paine Webber, Charles Schwab, A.G. Edwards и Raymond James.
Сберегательные организации: ссудно-сберегательные организации (S&L), сберегательные банки, кредитные союзы, выступающие обычно в роли потребительских банков, – Washington Mutual, Golden West Financial Group, Dime Bancorp, Charter One Financial. Крупнейший кредитный союз U.S. Navy Federal Credit Union. Наиболее крупные S&L и сберегательные банки имеют структуру сберегательных холдинговых компаний и регулируются Департаментом надзора за сберегательными учреждениями.
Страховые компании: компании страхования жизни, собственности и от несчастных случаев, организованные либо на взаимной, либо на акционерной основе, – Aetna, AFLAC, Metropolitan Life, American general, John Hancock, Allstate, American International Group и Berkshire Hathaway.
Пенсионные фонды: частные и правительственные организации, предоставляющие финансовые услуги пенсионерам и пожилым людям.
Финансовые компании: организации, выдающие кредиты потребителям и небольшим предприятиям. В отличие от банков они не принимают депозиты, а привлекают средства на рынках долговых обязательств и акций.
Инвестиционные фонды: закрытые и открытые (взаимные) фонды. Существуют сотни взаимных фондов, капитал которых вложен в инструменты финансового рынка. Примером закрытого фонда, инвестирующего в недвижимость, может служить инвестиционный траст недвижимости. Существуют также хедж-фонды, которые представляют собой товарищества инвесторов, объединяющих свои средства для осуществления инвестиций (в частности, Long-Term Capital Managemet, LP). Заметим, что хедж-фонды, практически нерегулируемые и понятные только самым искушенным инвесторам, имеют неограниченные возможности использовать деньги клиентов. Само слово «хедж» (от hedge – страховка, гарантия) может ввести потребителя в заблуждение, поскольку эти фонды больше спекулируют, чем защищают.
Нефинансовые корпорации: дочерние фирмы нефинансовых корпораций – General Motors Acceptance Corporation (GMAC), General Electric (GE) Capital Service, AT&T Universal.
Венчурные капиталисты: компании, специализирующиеся на финансировании новых фирм. Например: Kleiner Perkins Caufield & Byers.
Приведенный перечень компаний финансовых услуг позволяет составить достаточно полное представление о крупнейших сегментах изучаемой отрасли. Все указанные компании оказывают финансовые услуги, значит, могут быть отнесены к разряду фирм финансового обслуживания, или, в традиционной терминологии, финансовых посредников3. Напомним, что современные экономисты склонны рассматривать компании, предоставляющие финансовые услуги, как предприятия, генерирующие и распространяющие информацию, а также заключающие сделки. Отмечаемое в последние годы слияние или сближение секторов, в которых работают компании, привело к созданию индустрии финансовых услуг в том виде, в каком мы ее знаем сегодня. Структурные изменения, происходящие в финансовой индустрии, мы назвали «изацией».
«Изация» индустрии финансовых услуг
Под «изацией» индустрии финансового обслуживания мы подразумеваем существование нескольких феноменов, или инноваций: институционализация, секьюритизация, глобализация, приватизация и модернизация.
Институционализация связана с ростом пулов сбережений, составляющих активы недепозитных организаций, в частности взаимных и пенсионных фондов. В качестве примера рассмотрим положение взаимных фондов: в середине 2000 г. они имели активы 5,5 трлн долл.; 49 % семей в США (50,6 млн семей) были держателями по крайней мере одного взаимного фонда. Заметим, что в конце 1998 г. эти цифры равнялись соответственно 4,2 трлн долл. и 44 % (44,4 млн семей). Данные наглядно показывают снижение роли банков в финансовой системе. Впрочем, активы коммерческих банков выросли с 5,2 трлн долл. в 1999 г. до 5,9 трлн долл. в 2000 г. (рост составил 13,5 %).
Секьюритизация финансовой системы означает, что финансовые посредники собирают пулы и организуют кредиты (ипотечные) в виде предназначенных для продажи ценных бумаг. Если кредитор, являющийся андеррайтером или эмитентом кредита, занимается его обслуживанием, он собирает процентные выплаты и выплаты основной суммы, за что получает вознаграждение, называемое комиссией за обслуживание; суммы погашения передаются затем инвесторам. Ценные бумаги этого типа получили название бумаг, обеспеченных ипотекой, или переводных ценных бумаг.
Глобализация описывает феномен усиления взаимодействия экономик различных стран мира. Мы будем оперировать здесь узким понятием глобализации, подразумевая под ней взаимодействие мировых финансовых рынков и финансовых организаций. Ось, вокруг которой вращается мировое банковское дело и финансы, проходит через Нью-Йорк, Лондон и Токио. В США традиционно банковским центром считается Уолл-стрит в Нью-Йорке, следующие по значению в мире американские финансовые центры – Бостон, Чикаго, Сан-Франциско и Лос-Анджелес.
Приватизация – переход бывших государственных предприятий в собственность частных компаний. Финансовые компании, занимающиеся размещением ресурсов, играют в этом процессе важнейшую роль. Мы привыкли думать о приватизации как о явлении, имеющем место в экономиках, которые переживают переходный период. Этот процесс характерен также для развитых европейских стран в периоды, когда социалисты теряют свое политическое значение. Но приватизация имела место и в США. В ходе кризиса сберегательных учреждений в 1980-х годах активы многих разорившихся S&L перешли в собственность правительства, это стоило американским налогоплательщикам миллиардов долларов. Позже агент правительства США Resolution Trust Corporation (RTC) вернула активы в частный сектор.
Модернизация означает изменение устаревшего банковского законодательства: многие юридические документы были с наилучшими намерениями созданы в годы Великой депрессии, однако в современных условиях неизбежно приносят вред. Частичный пересмотр таких законов начался с Закона о регулировании депозитных организаций и о монетарном контроле в 1980 г., продолжился в 1999 г. принятием Закона о финансовой модернизации (Грэмма – Лича – Блили). В табл. 1.3 приведены важнейшие положения этого закона.
Таблица 1.3. Важнейшие положения Закона о финансовой модернизации 1999 г. (Публичное право, Закон 106–102; Закон Грэмма – Лича – Блили)
• Упраздняются ограничения на финансовую деятельность банков и банковских холдингов. Банковские холдинговые компании и иностранные банки могут работать в новых для себя областях страхования и ценных бумаг; фирмы ценных бумаг, в свою очередь, имеют право заниматься банковским обслуживанием коммерческих организаций.
• Выделяются типы подразделений, имеющих право вести новую или расширенную небанковскую финансовую деятельность внутри банковской организации. Часть такой финансовой деятельности можно вести через дочерние банковские фирмы или через прямые небанковские дочерние фирмы холдинговых компаний.
• Новый закон в ряде случаев расширяет, в других случаях сужает допустимые границы смешения банковской и коммерческой деятельности.
• Закон вычленяет новое функциональное объединение – консолидированную финансовую холдинговую компанию, находящуюся под наблюдением ФРС. Банковская холдинговая компания, желающая получить статус финансовой холдинговой компании и заняться новыми видами деятельности, обязана доказать, что все находящиеся под ее контролем депозитные организации имеют достаточную капитализацию и достойный менеджмент. ФРС вправе устанавливать требования к минимальному капиталу финансовых холдинговых компаний.
• Закон усиливает меры защиты от разглашения третьим лицам информации, касающейся счетов клиентов.
• Закон предполагает обязательное исполнение положений Закона об общественном реинвестировании (CRA): банковская холдинговая компания может стать финансовой холдинговой компанией при условии, что все ее застрахованные депозитные организации имеют удовлетворительный рейтинг CRA.
Источник: Annual Report: Budget Review. (2000). Совет управляющих ФРС.
Роль банков в индустрии финансовых услуг
Работающие в индустрии финансовых услуг банки, S&L и кредитные союзы носят название депозитных организаций. Фирмы финансового обслуживания, не относящиеся к этой категории, принято именовать недепозитными организациями. Хотя число фирм-конкурентов растет, банки по-прежнему играют ключевую роль в индустрии финансовых услуг. Вот что пишут на эту тему Bear и Maldonado-Bear (1994):
«Коммерческие банки – краеугольный камень американской финансовой системы. Принципы их организации и деятельности имеют огромное значение не только для экономики, но также для юриспруденции, политики, этики и социального устройства государства. Успешность американской банковской системы означает благополучие американского гражданина, равно как и граждан других стран».
Повторим еще раз: да, это делают банки! Причем деятельность их не ограничивается пределами США, а охватывает и другие регионы.
Типы и классификация коммерческих банков
Коммерческие банки – важнейший элемент американской финансовой системы. Типы и классификация коммерческих банков США приведены в табл. 1.4. Банк считается созданным после получения лицензии, которую выдают власти либо на национальном уровне, либо на уровне штата. Лицензии национальных банков гарантированы Управлением валютного контролера (OCC); банки штатов имеют лицензии правительств штатов, а также Округа Колумбия. Банк штата, в отличие от национального банка, имеет право войти в Федеральную резервную систему (ФРС). Банк, являющийся членом ФРС, обязан получить страховку в Федеральной корпорации страхования депозитов (FDIC). До кризиса в системе страхования депозитов (как на федеральном уровне, так и на уровне штатов) лицензия штата могла выдаваться банку без страховки FDIC; в наше время, оставаясь с юридической точки зрения возможным, такой случай стал бы исключительным. Таким образом, в реальной практике FDIC контролирует выдачу лицензий всем банкам штатов.
Таблица 1.4. Типы и классификация коммерческих банков
Лицензия (федеральное агентство или агентство штата)
• Национальный банк (Управление валютного контролера)
• Банк штата (50 штатов + Округ Колумбия)
Федеральное регулирование (агентство)
• Национальный банк (ОСС)
• Банк штата, член ФРС
• Банк штата, не член ФРС (FDIC)
• Незастрахованный банк штата (регулирующие органы штата)
• Банковская холдинговая компания (ФРС)
• Банки или банковские холдинговые компании с 500 или более держателями акций (Комиссия по ценным бумагам и биржам, SEC)
Структура или организационная форма
• Единичный банк
• Отделение банка (филиал)
• Банк холдинговой компании
• Холдинговая компания, владеющая одним банком
• Холдинговая компания, владеющая несколькими банками
• Банк для банка (обслуживает только другие банки)
Виды финансовой деятельности
• Банк, работающий на глобальном денежном рынке
• Розничный банк (обслуживает кредитные карты)
• Банк, занятый в розничном обслуживании / на межбанковском денежном рынке (любая услуга любому клиенту)
• Частное обслуживание (услуги наиболее состоятельным клиентам)
• Теневые банки (ломбарды, конторы по обналичиванию чеков, для частных лиц с низким доходом и неимущих)
Географическое распределение
• Коммунальные (локальные) банки
• Региональные банки
• Межрегиональные банки
• Транснациональные банки
Классификация ФРС (по размеру активов)
• Крупнейшие банки (10)
• Банки с 11-го по 100-й
• Банки со 101-го по 1000-й
• Банки, не вошедшие в число 1000 наиболее крупных («коммунальные банки»)
Банки можно классифицировать также по формам организации, их бизнес-ориентации и географическому охвату. Наиболее распространенная организационная форма коммерческого банка – банковская холдинговая компания, организация, владеющая одним или несколькими банками. Инструменты денежного рынка и рынка капитала (коммерческие бумаги и корпоративные облигации) постепенно оттесняют коммерческие банки с межбанковского денежного рынка в область малого бизнеса, работы с индивидуальными клиентами и нетрадиционными банковскими продуктами, в частности взаимными фондами, банковским обслуживанием инвестиционных проектов и страхованием4. Хотя современные технологии позволяют даже самым маленьким банкам оперировать на широких географических пространствах, большинство коммерческих банков предпочитает работать на ограниченных территориях городов, штатов или регионов. В то же время процесс глобализации приводит к появлению транснациональных банков, имеющих доступ в любую точку земного шара.
Банки, обслуживающие другие банки, т. е. банки-корреспонденты, принадлежат коммунальным банкам и оказывают финансовые услуги в первую очередь своим владельцам. По закону им запрещается работать с широкой публикой. Банки для банков – одна из последних финансовых инноваций. Конкуренция и консолидация в банковской индустрии привели к появлению 18 таких банков в США: первые из них получили лицензии в 1975 г., а 14 – в 1980-х годах. Как правило, они имеют форму банковской холдинговой компании, владеющей одним банком и имеющей небанковские дочерние фирмы5.
Ломбарды существуют в мире уже несколько сотен лет, однако только недавно адвокатские группы, защищающие права потребителей, например Сonsumer Federatiоn of America, обратили внимание на присущие этим организмам черты теневых банков6. В комментарии 1.2 прослеживается появление консолидированных ломбардов и приводятся характеристики крупнейшего ломбарда США – Cash America International. Кроме ломбардов, которых в 2000 г. в США насчитывалось 11 тыс. (с 1986 г. их число возросло более чем вдвое), к категории теневых банков, оказывающих дорогостоящие финансовые услуги, причисляют также 5 тыс. контор, обналичивающих чеки, и 7,5 тыс. пунктов проката. Известно, что каждый пятый американец не имеет отношений с банками, но часть потребителей данной категории обращается в подобного рода конторы. Теневые банки всегда «под рукой» у клиента и с готовностью «подсовывают» ему не связанные с соблюдением излишних формальностей услуги по трансферу капитала, ипотеке под высокий процент и сдаче в аренду до полной выплаты стоимости предметов домашнего обихода (мебель или телевизоры и т. д.).
Комментарий 1.2
Теневые банки: ломбарды консолидируются
Изменения, отмеченные в сфере многочисленных коммунальных банков и части национальных банковских организаций, наблюдаются и среди ломбардов. По словам Остера [Auster (1997)], «ломбарды консолидируются». Подобно коммунальным банкам, ломбарды являются небольшими предприятиями, находящимися во владении одной семьи; большинство из них не слишком успешны, их традиционно презирают за «вымогательство денег у нищих» и «сбыт краденого». Между тем в последние годы крупнейшие американские ломбарды – Cash America, First Cash Inc., U.S. Pawn и EZSCorp – предприняли шаги, направленные на консолидацию. Остер объясняет этот тренд появлением новых рынков, новых клиентов, более либерального законодательства штатов и нового, более привлекательного образа в общественном сознании. Увеличение объема кредитования связано с применением более успешных форм менеджмента и работы с общественным мнением.
Ломбарды выдают кредиты под залог движимой собственности граждан – автомобилей, оружия, ювелирных изделий, телевизоров, прочей электронной техники. Несмотря на то что многие ломбарды по-прежнему получают прибыль от продажи заложенного имущества, подавляющее большинство крупнейших ломбардов в наши дни живет за счет процентов, ежемесячно взимаемых за кредит (около 25 % в месяц). Маленькие ломбарды дают в кредит около 30 % стоимости заложенного товара; крупнейшие участники рынка – 50 %. Более высокие соотношения стоимость кредита / стоимость обеспечения говорят о более качественном кредитном анализе, осуществляемом большими ломбардами.
Характеристики крупнейшей в США сети ломбардов Cash America
Официальный адрес: Fort Worth, TX.
Отделения: около 525.
Местоположение: 16 штатов (470 ломбардов) и Европа (42 в Великобритании и 11 в Швеции).
Служащие: 3035 человек.
Доход: 388 млн долл. (2000 г.).
Прибыль на акцию: 0,14 долл., – 0,20 и 0,60 долл. в 1999, 2000 и 2001 гг. соответственно.
Рыночная капитализация: 195 млн долл. = 25,8 млн × 7,56 долл. (на 30 августа 2000 г.).
Фондовая биржа: NYSE (символ PWN).
Описание деятельности: специальное предприятие финансового обслуживания, занятое приобретением, организацией и контролем за работой ломбардов; ссужает деньги под залог движимой собственности граждан и оказывает услуги по обналичиванию чеков.
Прогноз компании: в 2005 г. в ломбарды заложат вещи 50 млн человек (в 2000 г. 29 млн).
Особенность: в отличие от большинства ломбардов не принимает в залог автомобили.
Источник: Auster (1997), fidelity.com, hoovers.com.
В ответ на критику со стороны адвокатских и политических групп часть банков с начала 1980-х годов стала предлагать населению услуги по «финансовому обеспечению повседневной жизни». Такой тип банковского обслуживания предназначен для пожилых или малоимущих граждан; он состоит из ограниченного набора розничных банковских услуг и предоставляется за относительно невысокую месячную плату. «Финансовое обеспечение повседневной жизни» переросло в базовое банковское обслуживание (этот термин предпочитают использовать в банковских кругах); счета и услуги такого типа доступны сегодня любому вкладчику.
Банковские холдинговые компании: основная организационная форма
В этом разделе мы рассмотрим банковские холдинговые компании – основную организационную форму банков в США. По числу банков, которые контролирует банковская холдинговая компания, эти компании можно разделить на две категории: контролирующие один банк или контролирующие несколько банков. Компании, владеющие несколькими банками, подразделяются в зависимости от того, в одном или нескольких штатах они ведут деятельность. Раздел А отражает организационную структуру банковской холдинговой компании (рис. 1.1). Небанковские дочерние фирмы банковской холдинговой компании не имеют права вести небанковскую деятельность, не одобренную ФРС, однако, поправки, внесенные в Закон Гласса – Стигалла 1933 г. Законом о финансовой модернизации (см. табл. 1.3) позволили многим банковским холдинговым компаниям начать движение к статусу универсальных банков.
Роль материнской фирмы в банковской холдинговой компании сводится к выполнению различных финансовых, юридических, бухгалтерских и прочих функций в интересах дочерних фирм, с которых она собирает комиссионные и процентные выплаты. Кроме того, будучи владельцем дочерних фирм, материнская фирма имеет право получать от них свободные от налогообложения дивиденды. Размер таких дивидендов ограничен федеральным законодательством и законами штатов. Так, ФРС должна утвердить декларации компании – члена ФРС, заявляющей о дивидендах, размер которых превышает совокупную чистую прибыль банка за текущий год и предшествующие два года. Если материнская компания является функционирующей (а не просто «оболочкой» для дочерних), помимо дивидендов она имеет иные источники доходов. В разделе Б на рис. 1.1 показаны денежные потоки, генерируемые банковской холдинговой компанией7. После выплаты процентов и покрытия прочих издержек материнская компания обычно получает убыток. Когда банковская холдинговая компания отчитывается об этом убытке, он сокращает размер уплачиваемых компанией федеральных налогов8.

Банковские холдинговые компании были созданы для преодоления ограничений, налагаемых в некоторых штатах на банковскую деятельность (например, на создание отделений банка), а также для снижения налогов. Между тем статус банковской холдинговой компании не дает банкам права нарушать запреты на работу с теми или иными рыночными продуктами, а значит, эта организационная форма не имеет прямых преимуществ перед любыми другими. В то же время, если разрешенная небанковская деятельность оказывается чрезмерно рискованной, создание небанковской дочерней компании позволяет банку изолировать свои активы от операций с повышенным риском.
Рыночная капитализация крупных банковских холдинговых компаний
Было время, когда рейтинг присваивался банку в зависимости от общего объема активов или общего объема депозитов. В наши дни ключевым понятием стала рыночная капитализация. В табл. 1.5 приведены сведения о рыночной капитализации десяти крупнейших американских банковских холдинговых компаний: капитализация измеряется как произведение цены обыкновенной акции на число находящихся в обращении акций. Одной из крупнейших банковских холдинговых компаний считается Citigroup (Fortune относит ее к «диверсифицированным финансовым» компаниям). В сентябре 2000 г. ее рыночная капитализация составила 285 млрд долл. (5,03 млрд акций в обращении × 56,67 долл.). Компания J.P. Morgan Chase & Co с капитализацией 96 млрд долл. (1,9 млрд акций × 50 долл.) в 2000 г. занимала второе место – приведенные цифры отражают приобретение компании JPM банком Chase Manhattan с целью формирования J.P. Morgan Chase & Co.

а Всего активов на 30 июня 2000 г.
б С учетом приобретения Associates First Capital 6 сентября 2000 г.
в С учетом приобретения JPM 13 сентября 2000 г. с целью формирования J.P. Morgan Chase & Co.
Источник: Рыночная капитализация по данным fidelity.com; всего активов по данным NIC Web page (www.ffiec.gov.nic).
Рейтинг по капитализации может не совпадать с рейтингом по размеру активов. Например по размеру рыночной капитализации 37 млрд долл. Bank of New York занимал 6-е место, а по размеру активов – 77 млрд долл. – 15-е место среди крупнейших банковских холдинговых фирм. Mellon Financial с рыночной капитализацией 23 млрд долл имеет общий объем активов 46 млрд долл. и оказывается по этому показателю на 22-м месте среди крупных банковских холдинговых фирм. Отношение рыночной капитализации к общему размеру активов для Bank of New York составляет 0,52 – это наивысшее значение для десяти крупнейших банковских холдинговых фирм; второе место по этому показателю получил Mellon Financial – 0,46, далее следуют Wells Fargo – 0,35 и Citigroup – 0,33. Таким образом, эти компании генерируют наибольшую рыночную стоимость на доллар активов.
Федеральная сеть безопасности
Федеральная сеть безопасности США имеет два основных компонента: 1) «учетное окно» ФРС для кредитования банков, переживающих кризис ликвидности, и 2) страхование депозитов, осуществляемое FDIC, что гарантирует общественное доверие к банковской системе. Добавим также, что ФРС обладает огромным влиянием в мире финансов. Это подтвердили в 1998 г. печально известные события с хедж-фондом Long-Term Capital Management, когда ФРС организовала поступление частной помощи для терпящей крах компании.
Поскольку банки и их холдинговые компании могут обращаться за помощью в федеральную сеть безопасности, они оказываются объектами более жесткого регулирования, чем их небанковские конкуренты. Регулирование означает в первую очередь налоги – от многих банкиров мы слышим, что налоги слишком высоки, а выгоды, получаемые от регулирующих органов, слишком малы. Между тем, несмотря на недовольство, вызванное необходимостью «потакать чужим прихотям», банкиры, как правило, не стремятся обменивать свои лицензии на свободу менее регулируемых участников рынка.
Изучив роль и степень банковского регулирования и надзора в США, бывший глава американских регулирующих органов предложил следующую формулу надежности банковской системы страны9:
Новые возможности + Жесткий надзор = Сильная банковская система (1.1)
Данная формула может быть с равным успехом применена как к развитым, так и к развивающимся экономикам. В целом компоненты формулы (1.1) находятся в прямой зависимости: чем больше возможностей и свобод предоставляется банкам, тем жестче должен быть надзор (мониторинг и оценка степени риска). Только в этом случае банковское дело будет развиваться успешно. Регулирование может быть как законодательным, так и рыночным.
Один из бывших директоров крупнейшей банковской компании США сказал о рыночном регулировании: «По нашему мнению, финансовые организации должны строить свою деятельность так, как если бы регулирующий надзор, учетное окно или страхование депозитов не существовали». Иными словами, банки должны очень серьезно относиться к собственной фидуциарной ответственности перед вкладчиками и прочими кредиторами. Принимая эту точку зрения, рынок должен наказывать банковских менеджеров, идущих на необоснованно высокий риск и пытающихся эксплуатировать федеральную сеть безопасности.
Моральный риск и отношения принципал – агент в застрахованных банках
В регулируемом рыночном окружении правительственные гарантии служат повышению доверия к банкам, однако они же порой позволяют банкирам пренебрегать своими обязанностями. Моральный риск – термин, описывающий тип финансового поведения, обусловленного существованием страхования (более высокий риск, принимаемый застрахованными банками, особенно банками, близкими к состоянию неплатежеспособности). Если государственные гарантии надежны и защищают весь банковский долг, рыночное регулирование может сойти на нет. В этом случае мониторинг поведения банков и предотвращение чрезмерного риска становятся задачей законодательного регулирования. Законодательное и рыночное регулирование банковской системы дополняют друг друга10.
На рис. 1.2 показаны отношения принципал – агент в индустрии финансовых услуг. Раздел А описывает меры законодательного регулирования застрахованных банков, разделы Б и В – меры рыночного регулирования, изменение стоимости ресурсов, потока средств и корпоративный контроль, связанный с заменой менеджеров. Как финансовый рынок наказывает банки за высокорискованные операции? На эффективном рынке держатели акций потребуют в такой ситуации более высокие ставки доходности ценных бумаг, а незастрахованные кредиторы – более высокие процентные ставки. Акции и долговые инструменты банка потеряют часть своей стоимости. Кроме того, недовольные акционеры могут потребовать изменить состав руководства (корпоративный контроль), а конкурентный фондовый рынок – добиться перехода компании в собственность других владельцев через слияние или поглощение.

Каковы принципы законодательного регулирования и федеральной сети безопасности? Банки, переживающие финансовые затруднения, могут получить два типа помощи. Во-первых, при оттоке незастрахованных пассивов (кризис ликвидности) банки занимают фонды у кредитора последней инстанции – ФРС. Во-вторых, если испытывающий финансовые трудности банк имеет доступ к учетному окну ФРС, FDIC получает время (период «отказа от применения принудительных мер») для решения проблем компании, как правило, через слияние с другим успешным банком (сделка получила название «приобретение с признанием задолженности» – P&A). Период отказа от применения судебных мер – это время между экономическим кризисом банка и его закрытием регулирующими органами. В 1980-х – начале 1990-х годов этот период для сберегательных учреждений и банков был чрезвычайно продолжительным, и американские налогоплательщики, за счет средств которых функционирует система федерального страхования депозитов, вынуждены были выкладывать из своего кармана огромные деньги. В законе о совершенствовании работы FDIC 1991 г. предусмотрены меры по сокращению периода отказа от принудительных мер и устранению других недостатков: служащие федеральных органов обязаны принимать оперативные меры воздействия (PCA) для помощи переживающим кризис банкам; ограничено время доступа к учетному окну ФРС.
Для решения агентских проблем индустрии финансовых услуг было принято множество нормативных актов, касающихся разглашения банковской информации, прозрачности и бухгалтерского учета. Участники рынка и органы сети безопасности нуждаются в точных и своевременных данных, позволяющих оценить финансовое состояние банков. Важно, чтобы банковские менеджеры и регуляторы периодически отчитывались о своих действиях.
Принципы управления финансовыми учреждениями, имеющими гарантии регуляторов
Органы регулирования и надзора, подтверждающие надежность банка, могут рассматриваться как организации, управляющие гарантированным финансовым бизнесом, т. е. как менеджеры сети безопасности, или гаранты. Мертон и Боуди [Merton and Bodiе (1992)] описывают три взаимосвязанных метода управления банками, имеющими гарантии регуляторов:
1) мониторинг стоимости обеспечения;
2) ограничение перечня активов, принимаемых в качестве обеспечения;
3) установление премии с учетом риска.
Как правило, для управления такими банками менеджеры сети безопасности (ФРС, FDIC и OCC) используют комбинацию этих методов. Важно, что для каждого органа характерна особая степень риска. Так, риск ФРС, которая допускает к своему учетному окну только банки, имеющие высококачественное обеспечение, практически нулевой. FDIC, принимающей на себя убытки банков-неудачников, для компенсации риска приходится проводить мониторинг финансового состояния банков и устанавливать премии с учетом риска. Заметим, однако, что ФРС, будучи ответственной за регулирование и надзор за банковскими холдинговыми компаниями и банками штатов (см. табл. 1.4), также обязана проводить мониторинг состояния этих организаций.
Меры, используемые регулирующими и страховыми органами для обеспечения безопасности финансовой системы, включают выездные и камеральные проверки; основанные на степени риска требования к капиталу; страховые премии, также основанные на степени риска (но этот метод не приносит заметных результатов); увольнение банковских служащих и смену директоров; быстрые корректирующие меры; рейтинги CAMEL (С – адекватность капитала; A – качество активов; M – управление; E – прибыль; L – ликвидность)11. Перечисленные меры составляют арсенал регулирования, обеспечивающий надежность банковской системы (формула 1.1).
Диалектика регулирования (модель борьбы)
Кейн [Kane (1977)] описывает отношения между банковскими регуляторами и банками как диалектику регулирования или модель борьбы. Его идея основывается на гегелевской концепции трехчастной структуры любого процесса изменений: первая стадия – тезис; вторая – антитезис; третья – синтез. Столкновение тезиса и антитезиса приводит к синтезу. Синтез затем становится новым тезисом в борьбе со следующим антитезисом, дающим новый синтез. В области финансов борьба также имеет непрерывный характер, поскольку регулирование можно представить как налоги, которых банки стремятся избежать.
Причина борьбы – в несоответствии целей, которые ставят перед собой регуляторы и банковские структуры. Цель деятельности регуляторов – поддержание безопасности, стабильности и жизнеспособной (конкурентоспособной) финансовой системы; задача банкиров – рост значения определенных переменных – капитала, прибыли и др. Ограничения, накладываемые регуляторами, банки стремятся преодолеть, пытаясь отыскать «лазейки» в постановлениях и законах. В ответ органы надзора принимают усиленные меры, и борьба начинается снова. Это противоборство стимулирует появление финансовых инноваций (как способ ухода от ограничений), а также объясняет сам процесс появления новшеств в финансовой системе (эта тема подробно обсуждается в следующей главе).
Выгоду от регулирующих мер относительно затрат на них сложно измерить, поскольку выгода нередко краткосрочная, в то время как затраты носят весьма долгосрочный характер. Так, полная стоимость страхования депозитов в том виде, в каком она была представлена Законом 1933 г., стала очевидной лишь спустя 50 лет. Финансовые законы и регулирующие постановления должны подвергаться тщательному анализу, поскольку заложенные в них добрые намерения порой ведут к неблагоприятным результатам.
Риск банковской деятельности
Какие основные параметры обязаны анализировать менеджеры сети безопасности, проводя мониторинг степени риска? Банковские работники управляют портфелями активов и пассивов, а также акционерным капиталом, необходимыми для финансирования операционной и другой деятельности банков. Основные типы риска для банковского портфеля – кредитный риск, риск процентных ставок и риск ликвидности. Транснациональный банк сталкивается с валютным риском. Изменчивость денежных потоков банка (именно она отражает общую степень риска компании) связана с денежными потерями, вызванными рискованными операциями. Принятие непомерно высоких рисков в неблагоприятных экономических условиях может привести к краху банка. Менеджеры сети безопасности используют для управления риском своих «подопечных» те же инструменты, что применяют сами банки, управляя риском портфеля: мониторинг, ограничения на типы активов, ценообразование с учетом риска. Важно, чтобы размер банковского капитала был достаточным для обеспечения всех рискованных операций. Рынок капитала совместно с менеджерами сети безопасности определяет капитал, необходимый каждому банку.
Конкуренция в индустрии финансовых услуг и роль регулирующих органов в ограничении конкурентного пространства
Противоборство компаний, предоставляющих финансовые услуги, и регуляторов касается трех областей: цена, удобство для потребителя и доверие клиентов12. В настоящее время банковская деятельность ограничена рядом правил, касающихся цены услуг, местоположения банков и выбора финансовых продуктов. Регулируемые фирмы получают, таким образом, право конкурировать исключительно в рамках установленных границ: ограничения формируют пространство всей сферы финансового обслуживания в целом, однако в первую очередь они определяют функционирование банков в области цен, удобства для клиентов и завоевания репутации.
Ограничение цен
Стоимость банковских услуг зависит от процентных ставок на кредиты и депозиты (вместе с комиссионными за другие типы финансового обслуживания). Установленные государством предельные уровни банковских процентных ставок ограничивают пространство конкуренции и приводят к дезорганизации рынка. В 1933 г. правительство США установило верхнюю границу на процентные ставки по банковским депозитам, а также запретило выплачивать проценты по депозитам до востребования (текущим счетам). Какое-то время верхняя граница не служила для банков препятствием, поскольку рыночные процентные ставки были низкими. Однако в периоды роста процентных ставок – впервые в 1966 г., затем в 1980–1982 гг. – ограничение процентных ставок оказало неблагоприятное воздействие на небольшие сберегательные учреждения.
В настоящее время регулирующие органы позволяют банкам относительно свободно конкурировать в сфере процентных ставок на кредиты и депозиты. Как выяснилось, мониторинг, ограничения на использование определенных активов, а также ценообразование с учетом риска более эффективны по сравнению с ограничением процентных ставок.
Удобство для потребителя
Говоря об удобстве, к которому стремятся банки, мы имеем в виду:
• географическое положение (число отделений либо возможность электронного перевода средств);
• число предлагаемых продуктов и услуг (различаются универсальные банки, представляющие собой финансовый супермаркет, и банки-бутики, предлагающие специализированное обслуживание);
• среднюю стоимость доступа к банковскому обслуживанию (комиссионные за использование банкоматов и другие комиссионные);
• качество продуктов и услуг (в категориях скорости и надежности).
Стоимость и качество продуктов и услуг каждой компании финансовой индустрии зависят в первую очередь от ее внутренней организации и успешности проводимых операций. Но регулирование косвенным образом влияет на стоимость банковских услуг и в некоторой мере повышает удобство для потребителей. Ограничения по географическому положению банков и числу используемых продуктов, напротив, снижают удобство работы клиента с банком: компания становится менее досягаемой, перечень услуг сужается. Такие ограничения, снижая возможность диверсификации, повышают рискованность банковских операций. Будучи одним из средств управления гарантированными банковскими компаниями, ограничение на использование активов невозможно без ответа на вопрос: какими видами деятельности может заниматься данный регулируемый банк и кто (банкиры, регуляторы или юристы) должен выбирать виды финансовой деятельности банка? При условии принятия быстрых корректирующих мер и других реформ регулирования (см. табл. 1.3) следует признать справедливость решения, предлагаемого свободным рынком, – разрешить банкирам самостоятельно выбирать виды деятельности. Не следует полагать, однако, что менеджеры сети безопасности, равно как и налогоплательщики, могут забыть о расширении федеральной сети безопасности – она нуждается в развитии, пути которого мы рассмотрим позже.
Банковская репутация
Доверие публики к банку зависит как от наличия правительственных гарантий, так и от присущих данной финансовой организации чистой стоимости или адекватности капитала (способности справляться с убытками), стабильности прибыли (индикатор степени риска) и ликвидности. Немалую роль играют доступность, надежность и стоимость информации о банковских операциях и менеджменте. Как правило, участники рынка меньше доверяют фирмам с более низкой чистой стоимостью, неустойчивой прибылью, неликвидными активами и слабым менеджментом. На эффективном рынке раскрытие информации, которая формирует репутацию, позволяет клиентам судить о безопасности или рискованности деятельности финансовой организации.
Банки контролируют механизм выплат, обслуживают сделки, поддерживают ликвидность экономики и служат проводниками монетарной политики, поэтому правительства большинства стран предоставляют банкам определенные гарантии и формируют для них сеть безопасности13. Правительственные гарантии или федеральная сеть безопасности оказывают значительное влияние на формирование в обществе доверия к банкам и банковской системе. Заметим, однако, что чрезмерные гарантии (100 %-ное страхование любого долга) могут привести к возникновению серьезных проблем в области морального риска: преобладание законодательного регулирования приведет к игнорированию требований рынка.
Итоги и уроки
Цена, удобство для покупателя и банковская репутация – три направления, по которым конкурируют компании, предоставляющие финансовые услуги. Организуя финансовую систему, отличающуюся безопасностью, стабильностью и конкурентоспособностью (напомним, что излишняя безопасность и стабильность могут означать недостаток конкуренции), регулирующие органы формируют эти три элемента конкурентного пространства. Правительства, занятые созданием эффективной и безопасной банковской системы, обязаны представлять, как регуляторы влияют на конкуренцию и какую ответственность за нее несут.
Выводы
Основная задача финансовой системы – распределение ресурсов. Финансовая система выполняет шесть функций.
1. Клиринг и осуществление платежей (система выплат) при заключении сделок и торговли.
2. Объединение (собирание в пулы) и распределение капитала и потоков денежных средств для финансирования различных проектов.
3. Распределение экономических ресурсов во времени, пространстве и между отраслями.
4. Сбор, организация и передача информации, необходимой для принятия решений.
5. Управление неопределенностью и контроль риска.
6. Решение информационных и агентских проблем, возникающих при заключении финансовых сделок.
Все эти функции выполняются коммерческими банками – организациями, без которых существование любой финансовой системы невозможно. Впрочем, аналогичные или схожие задачи могут выполнять и организации иного типа. Эффективность финансовой системы оценивается в зависимости от эффективности размещения, затрат и цены.
Финансовая система США, обозначенная нами как индустрия финансовых услуг, включает депозитные организации – коммерческие банки, ссудно-сберегательные организации, сберегательные банки и кредитные союзы, а также недепозитные учреждения – страховые компании, пенсионные фонды, финансовые компании, взаимные фонды и дочерние фирмы нефинансовых корпораций. Все эти организации могут быть описаны как компании, предоставляющие финансовые услуги, или как финансовые посредники. Традиционная экономическая наука приписывает этим фирмам роль посредников в процессе размещения финансовых ресурсов, их задача – предоставлять кредиты за счет депозитов; современные экономисты считают их предприятиями, участвующими в информационном процессе и процессе совершения сделок. Области экономики, в которых оперируют эти фирмы, в последние годы заметно сблизились – сегодня мы наблюдаем рождение индустрии финансовых услуг, для которой характерны «изации» (глобализация и секьюритизация). Доминирующей организационной банковской формой по-прежнему остается банковская холдинговая компания, пример новой структурной разновидности крупного сложного банковского организма демонстрирует финансовая холдинговая компания Citigroup.
Сильная банковская система возникает, когда активная деятельность банков находится под жестким надзором. Обеспечивающая правительственные гарантии федеральная сеть безопасности США – учетное окно ФРС и страхование депозитов – представляет один из компонентов надзора; другой компонент – рыночное регулирование. Управляя гарантированными организациями, менеджеры сети безопасности используют комбинацию разных методов – мониторинг, ограничения на активы и ценообразование с учетом риска. Рыночное регулирование обусловливает стоимость банковских ресурсов, поток средств; кроме того, оно позволяет привести интересы и намерения менеджеров в соответствие с интересами и задачами акционеров. В идеале рыночное и законодательное регулирование должны дополнять друг друга, формируя безопасную и эффективную банковскую систему. На практике, однако, период между экономическим крахом банка и его закрытием регулирующими органами – период отказа от применения принудительных мер – подчас создает проблемы для юридических лиц (страховщиков и налогоплательщиков), поскольку они вынуждены оплачивать связанные с данной процедурой расходы.
Основная трудность взаимоотношений агент – принципал в регулируемой финансовой системе связана с неспособностью кредиторов, регуляторов и страхователей депозитов (выступающих в роли принципалов) проводить адекватный мониторинг деятельности агентов-заемщиков (к числу которых относятся банки) и поставляемой ими информации. Рыночное регулирование помогает решать как агентские проблемы, так и проблемы операционной эффективности. Прозрачность, доступность информации и своевременная отчетность определяют успешность сотрудничества агентов с принципалами. Понятие диалектики регулирования описывает непрекращающуюся борьбу между регуляторами и регулируемыми в терминах тезиса и антитезиса, ведущих к синтезу. Борьба не имеет конца: банки всегда будут искать лазейки, позволяющие обойти жесткий закон.
Ключевые термины
• Банк – член ФРС
• Компании, предоставляющие финансовые услуги
• Банк штата
• Конкуренция в области цен
• Банки-корреспонденты
• Консолидация
• Банковская репутация
• Крупная сложная банковская организация (LCBO)
• Банковская холдинговая компания (ВНС)
• Моральный риск
• Диалектика регулирования (модель борьбы)
• Национальный банк
• Закон о совершенствовании работы FDIC 1991 г.
• Обеспечение
• Закон о финансовой модернизации Грэмма – Лича – Блили (GLB) 1999 г.
• Отношения агент – принципал
• Законодательное регулирование
• Рыночная дисциплина
• «Изация» системы финансового обслуживания
• Удобство для потребителей
• Индустрия финансовых услуг (FSI)
• Федеральная корпорация страхования депозитов (FDIC)
• Коммерческий банк
• Федеральная резервная система (ФРС)
• Финансовая холдинговая компания (FHС)
• Федеральная сеть безопасности
• Ценовая (информационная) эффективность
• Ценообразование с учетом риска
• Эффективность затрат (операционная эффективность)
• Эффективность размещения
Вопросы для повторения
1. Какова основная задача финансовой системы и какие шесть функций она выполняет?
2. Почему, размышляя о функциях финансовой системы, мы говорим: «это делают банки»?
3. Чем отличаются понятия в каждом подпункте?
а) депозитная организация – недепозитная организация;
б) коммунальный банк – банковская холдинговая компания – финансовая холдинговая компания – крупная сложная банковская организация;
в) репутация в обществе – удобство для потребителей;
г) законодательное регулирование – рыночное регулирование;
д) эффективность размещения – эффективность затрат – ценовая эффективность.
4. По каким параметрам оценивается эффективность финансовой системы и как состояние финансового сектора влияет на состояние других секторов экономики?
5. Что такое индустрия финансовых услуг, кто ее важнейшие участники? Почему компания, предоставляющая финансовые услуги, может быть названа «предприятием», как это определение соотносится с традиционным обозначением роли банка как финансового посредника?
6. Опишите различные типы и классы коммерческих банков. Какая организационная форма доминирует в сфере коммерческого банковского обслуживания?
7. Что означает «изация» индустрии финансовых услуг?
8. Каковы важнейшие компоненты федеральной сети безопасности США, как она функционирует? Как правительство пытается решить проблемы, с которыми регуляторы столкнулись в 1980-е годы?
9. Что понимается под отношениями агент – принципал; каков объект законодательного регулирования? Что такое рыночное регулирование? Какую роль в обоих типах регулирования играют прозрачность, доступность информации и отчетность? Что такое моральный риск?
10. Из чего складывается формула надежной банковской системы?
11. Какие типы риска в первую очередь принимает на себя банк? Управляют этими типами риска менеджеры сети безопасности?
12. Что такое диалектика регулирования?
13. Согласно Бхаттачариа и Такору [Bhattacharya and Thakor (1993)], «насущные вопросы» исследователя системы финансового посредничества следующие14:
а) Чем обусловлено существование финансовых посредников?
б) Почему банк скорее откажет в кредитах, чем поднимет цены?
в) Какова роль банков в изменении сроков до погашения?
г) Следует ли регулировать деятельность банков? Если да, то как именно?
д) Какова роль финансовых посредников в процессе размещения капитала, как эта роль деформируется под воздействием несовершенной системы рынка капитала?
е) Каковы основные нерешенные проблемы системы посредничества?
Обсудите предложенные темы.
14. В библиотеке (или в Интернете) просмотрите несколько источников банковской информации (полностью они представлены в приложении к главе). Наиболее полное представление о ежедневных изменениях в системе банковского дела и о текущем состоянии индустрии финансовых услуг можно получить из The American Banker.
Задания
1. На основе представленных данных о степени риска распределите банки по возрастанию вашего доверия к ним. Предполагается, что ни одна из компаний не имеет гарантий от государства. Как изменятся рейтинги в случае наличия подобных гарантий?

2. В конце августа – начале сентября 2000 г. цены акций JP Morgan и других компаний, предоставляющих финансовые услуги, выросли вследствие спекулятивных поглощений. Chase Manhattan 13 сентября 2000 г. объявила о приобретении JPM за 34,3 млрд долл. В момент покупки в обращении находилось 159 млн акций JPM. Какую цену заплатила за акцию в этом случае Chase? Рыночная капитализация JPM 6 сентября 2000 г. составляла 26,7 млрд долл. Какой была цена акций на эту дату? Каково процентное изменение стоимости JPM? Почему отмечалось такое изменение стоимости в течение недели?
3. Можно ли считать рыночную капитализацию надежным индикатором успешности банка и использовать для определения его рейтинга? Найдите текущие рейтинги по рыночной капитализации банковских холдинговых компаний, представленных в табл. 1.5.
4. Изучите приведенные ниже данные и скажите, как отреагирует рынок на неблагоприятное событие, скажем на понижение кредитного рейтинга? Допустим, каждый из банков имеет достойные доверия правительственные гарантии.

Что случится, по вашему мнению, с каждым банком, если неблагоприятное событие станет причиной кризиса ликвидности? Можно ли назвать данную ситуацию примером действия рыночной дисциплины? Могут ли правительственные гарантии свести на нет благотворный эффект рыночного регулирования?
Избранные ссылки
Auster, Bruce B. (1997). “The pawn of a new era is upon us.” In U.S. News online. Available from (www.usnews.com/issue/971208/8pawn.htm).
Bear, Larry A. and Rita Maldonado-Bear. (1994). Free Markets, Finance, Ethics, and Law. Upper Saddle River, NJ: Prentice Hall.
Benston, George, Paul Irvine, Jim Rosenfeld, and Joseph F. Sinkey, Jr. (2001). “Bank Capital Structure, Regulatory.
Capital, and Securities’ Innovations,” Working paper, Federal Reserve Bank of Atlanta.
Bhattacharya, Sudipto and Anjan V. Thakor. (1993). “Contemporary Banking Theory,” Journal of Financial Intermediation 3, pp. 2–50.
Billet, Matthew T., Jon A. Garfinkel, and Edward S. O’Neal. (1998). “The cost of market versus regulatory discipline in banking,” Journal of Financial Economics 48, pp. 333–358.
Campbell, John Y., Andrew W. Lo, and A. Craig MacKinlay. (1997). The Econometrics of Financial Markets. Princeton, NJ: Princeton University Press.
Corrigan, E. Gerald. (1987). Financial Market Structure: A Longer View. New York: Federal Reserve Bank.
Garcia, Beatrice E. (1990). “Delaware Bill Opens Insurance to Banks,” The Wall Street Journal, May 21, p. A5.
Kane, Edward J. (1977). “Good Intentions and Unintended Evils…,” Journal of Money, Credit and Banking, February, pp. 55–69.
Kane, Edward J. (1986). “Competitive Financial Reregulation: An International Perspective,” Paper presented at the 1986 Conference of the International Center for Monetary and Banking Studies, August.
Merton, Robert C. (1995). “A Functional Perspective of Financial Intermediation,” Financial Management, Summer, pp. 23–41.
Merton, Robert C. and Zvi Bodie. (1992). “On the management of financial guarantees,” Financial Management 21, pp. 87–109.
Sinkey, Joseph F. Jr. (1992). Commercial Bank Financial Management in the Financial-Services Industry. New York: Macmillan.
Sinkey, Joseph F. Jr. (2001). “Bankers’ Banks: Financial Innovation in Response to Competition, Consolidation, and Regulation,” Working paper, The University of Georgia.
Приложение 1
Источники банковской информации
American Banker (www.americanbanker.com)
The Wall Street Journal
Журналы
Business Week
Forbes
Fortune
The Economist
Сведения о сделках (ориентированы на участников рынка)
ABA Bank Compliance
ABA Banking Journal
Bank Accounting & Auditing
Bank Accounting & Auditing Report
Bank Administration
Bank Advertising News
Bank America Journal of Applied Corporate Finance
Bank and S&L Quarterly
Bank Asset/Liability Management
Bank Bulletin
Bank Compliance
Bank Cost and Management Accounting
Bank Credit Card Report
Bank Director’s Report
Bank Expansion Reporter
Bank Financial Quarterly
Bank/Financial Services Marketing
Bank Financial Strategies
Bank Fraud
Bank Human Resources Report
Bank Insurance and Protection Bulletin
Bank Investment Portfolio Planner
Bank Loan Officers Report
Bank Loan Report
Bank Management
Bank Marketing
Bank Mergers and Acquisitions
Bank Network News
Bank of Canada Review
Bank of England Quarterly Bulletin
Bank Officer’s Handbook of Government Regulation
Bank of Israel Bulletin
Bank of Japan Monetary and Economic Studies
Bank of London and South America Review
Bank of Montreal Business Review
Bank of Thailand Quarterly Bulletin
Bank Operations Report
Bank & Quotation Record
Bank Performance Annual
Bank Personnel Policies and Practices
Bank Personnel Report
Bank Rate Monitor
Bank Reports
Bank Resolution Reporter
Bank Risk
Bank Safety Directory
Bank Security & Fraud Prevention
Bank Security Report
Bank Software Review
Bank Tax Report
Banker
Banker International
Bankers’ Almanac and Year Book
Bankers Blue Book
Bankers’ Circular
Bankers Desk Reference
Bankers Farm Bulletin
Bankers Handbook for Asia
Bankers Magazine
Bankers Middle-Market Lending Letter
Bankers Monthly
Bankers News
Bankers’ Research
Banker’s Secret Bulletin
Banking and Financial Services Policy Report
Banking Education News
Banking Industry
Banking Information Index
Banking Issues and Innovation
Banking Law Journal Digest
Banking Law Report
Banking Literature Index
Banking Policies
Banking Policy Report
Banking Software Review
Banking Strategies
Banking World
Bankrisk
Banks in Insurance Report
Financier, The Journal of Financial Affairs
Independent Banker
International Journal of Bank Marketing
Issues in Bank Regulation
Journal of Bank Taxation
Journal of Consumer Lending
Journal of Financial Services Professionals
Journal of Internet Banking and Commerce
Journal of Lending and Credit Risk Management, which formerly was Journal of Commercial Bank Lending
Journal of Retail Banking
Journal of the Institute of Bankers
Magazine of Bank Administration
Moody’s Bank & Finance News Reports
Mortgage Banker
Mutual Savings Banks Journal
Private Banking
Real Percentgram
Real Estate Review
RMA Journal, formerly Journal of Commercial Bank Lending
Trade Finance and Banker International
Savings Institutions
Secondary Mortgage Markets
Академические журналы
Banking Law Journal
Financial Management
Financial Review
Global Finance Journal
Journal of Accounting, Auditing, and Finance
Journal of Accounting Research
Journal of Bank Accounting & Auditing
Journal of Bank Cost & Management Accounting
Journal of Bank Research
Journal of Bank Taxation
Journal of Banking and Finance
Journal of Derivatives
Journal of Finance
Journal of Financial and Quantitative Analysis
Journal of Financial Economics
Journal of Financial Education
Journal of Financial Engineering
Journal of Financial Intermediation
Journal of Financial Markets
Journal of Financial Planning
Journal of Financial Research
Journal of Financial Services Research
Journal of Futures Markets
Journal of International Financial Markets, Institutions, and Money
Journal of International Money and Finance
Journal of Money, Credit, and Banking
Review of Financial Studies
Правительственные публикации
Annual Reports (FDIC, OCC, FRS, etc.)
Congressional Hearings, Reports, and Staff Studies usually may be obtained by writing the Chief Clerk of the committee in question
Bank Structure and Competition (Annual, FRB of Chicago)
Federal Home Loan Bank Board Journal
Federal Reserve Bulletin and the Monthly/Quarterly Reviews of the District Federal Reserve Banks
Treasury Bulletin
Судебные дела
Intercollegiate Case Clearing House
Soldiers Field Post Office
Boston, MA 02163
Check bookstores, libraries, and Web sites for case books on banking
Бухгалтерские отчеты (отчеты о состоянии банков, балансовые отчеты, данные о доходах-расходах)
FRB of Chicago (Web site, see www site address)
National Technical Information Service, U.S. Department of Commerce
Standard and Poor’s Compustat Service, Inc.
Компьютерные модели коммерческих банков
The Stanford Bank Game, Human Resources West, Inc., San Francisco, CA
Разное
Bankers Desk Reference
Bankers Schools Directory
Polk’s Bank Directory
Rand McNally International Bankers Directory
Полезные веб-сайты
Board of Governor (of FRS)
http://www.federalreserve.gov
FRB Atlanta
http://www.frbatlanta.org
FRB Boston
http://www.bos.frb.org
FRB Chicago
http://www.frbchi.org
FRB Cleveland
http://www.clev.frb.org
FRB Dallas
http://www.dallasfed.org
FRB Kansas City
http://www.kc.frb.org
FRB Minneapolis
http://www.minneapolisfed.org
FRB New York
http://www.ny.frb.org
FRB Philadelphia
http://www.phil.frb.org
FRB Richmond
http://www.rich.frb.org
FRB St. Louis
http://www.stsl.frb.org
FRB San Francisco
http://www.frbsf.org
FDIC
http://www.fdic.gov
FFIEC
http://www.ffiec.gov/nic
OCC
http://www.occ.treas.gov
OTS
http://www.ots.treas.gov
FHLBB
http://www.fhlb-of.com/index.html
FHFB
http://www.fhfb.gov/
SEC
http://www.sec.gov
Federal Register
http://www.access.gpo.gov/su_docs/aces/aces140.html
FedStats
http://www.fedstats.gov/
BIS
http://www.bis.org/
IMF
http://www.imf.org
World Bank
http://www.worldbank.org
CHIPS
http://www.chips.org/chipind.html
NACHA
http://www.nacha.org
insure.com
http://www.insure.com/ratings/analysis/99q2life.html
Harvard Cases
http://www.hbsp.harvard.edu/educators/newsletter/index.html
SEC company data
http://www.spredgar.com/
Wall Street Week
http://www.pbs.org/mpt/rukeyser/
FMA
http://www.fma.org/
KMV
http://www.kmv.com/
Ram Research
http://www.ramresearch.com/
Loan Pricing
http://www.loanpricing.com/
A.M. Best
http://www.ambest.com/
ACH
http://www.kc.frb.org/frfs/fsach.htm
Congressional Record
http://www.access.gpo.gov/su_docs/aces/aces150.html
Sample bank/BHC address
http://www.citigroup.com
Советы по поиску информации в Интернете, подготовке кейсов и отчетов
Интернет-сайты и системы поиска, доступ к которым можно получить через библиотеки и собственный персональный компьютер, – это удобные и надежные источники банковской информации. Большинство крупных банков, регулирующих органов и финансовых компаний имеют собственные интернет-сайты; поиск можно осуществить также по ключевым словам. Как правило, проблемой является не отсутствие, а избыток информации. Готовясь к будущей профессиональной деятельности, полезно научиться составлять резюме, излагающие суть рассматриваемой проблемы. Для четкой организации материала советуем применять жирный шрифт (выделять основные идеи), подчеркивания и заголовки.
Глава 2
Факторы изменений, инновации и консолидации в индустрии финансовых услуг
Учебные задачи
1. Составить представление о факторах изменений в индустрии финансовых услуг (компонентах ФОКУСа).
2. Представить инновацию как диффузионный процесс.
3. Изучить два аспекта инновации: технологический и контрактный.
4. Изучить процесс консолидации и корпоративной реструктуризации, в частности процесс банковского слияния.
Тема главы
За несколько веков до новой эры греческий философ Гераклит сказал: «Все течет, ничто не остается без движения, все меняется». Это знаменитое изречение с полным правом может быть применено к описанию современного банковского дела. Источники изменений в индустрии финансовых услуг многочисленны и непостоянны и отражают колебание процентных ставок, курсов валют и цены товаров как факторов банковского риска. Процесс изменений в этой индустрии и проникновения инноваций можно лучше понять благодаря введению модели ФОКУС. Единство компонентов этой модели в сочетании с интересом приводит к появлению финансовых инноваций. Данная модель, во-первых, позволяет достаточно полно анализировать процесс изменений в индустрии финансовых услуг, во-вторых, дает представление о существенной роли, которую в банковском деле играет финансовая инновация. Консолидация в этой индустрии обусловлена следующими экономическими факторами: эффективность, функционирование федеральной сети безопасности, рыночная сила и снижение управленческих затрат.
Введение
В 1896 г. Джон Пьерпонт Морган организовал эмиссию столетних облигаций носящей его имя компании. Век спустя возвращением долга занимался председатель совета директоров компании Дуглас А. («Сэнди») Уорнер III. В торжественной речи Уорнер гордо заявил: «Вот оно, умение измениться, приспособиться – прошло сто лет, а мы все еще здесь, мы на рынке»15. Вслед за великим Гераклитом Уорнер мог бы воскликнуть: «Все течет, ничто не остается без движения. Ничто не вечно, все меняется». Через неделю после этого выступления главы компании, 13 сентября 2000 г., банк J.P. Morgan & Company (JPM) приобрела корпорация Chase Manhattan. Воистину: все меняется!
Заметим, что на самом деле в течение столетия, предшествовавшего заявлению Уорнера, компания JРМ менялась не слишком заметно. Говоря о статусе JPM, чье название стало синонимом «американского капитализма», Уорнер заметил: «Это наше проклятье!» Банк был парадным лицом «американского капитализма», т. е. «самым надежным» и «самым престижным» консультантом компаний – «голубых фишек» и инвесторов с «голубой кровью». Для простых смертных JPM был недостижим: работать с ним могли только те, кто «вращался в определенных кругах». Клиенты спорили за право сотрудничать с JPM – очевидно, что компании не нужно было приспосабливаться к нуждам клиентов. В «старое доброе время» эта стратегия давала неплохой результат; в XXI в., чтобы заманить потребителя, приходится ФОКУСничать. В этих условиях JPM неизбежно оказалась в положении желанной наживы для поглотителей. Поглощение было совершено, когда Chase Manhattan предложил за приобретение банка 34 млрд долл. Пожалуй, JPM повезло: ее купила американская фирма; а ведь с тем же успехом компания могла стать отделением зарубежного банка – событие, одна вероятность которого, по словам Тортона, «заставила бы старика Пьерпонта перевернуться в гробу».
Тема этой главы – изменения в банковском деле и их связь с инновациями. Для описания факторов таких изменений мы придумали ФОКУС. Чтобы выжить в динамично меняющейся индустрии финансовых услуг, банкам приходится приспосабливаться к изменениям. В числе стратегий, позволяющих осуществить эту задачу, доминируют консолидация через слияния и поглощения (M&A) и внутренняя реорганизация и экспансия дочерних фирм. Заметим, что эти стратегии ни в коем случае не взаимоисключающие. JPM шла по второму пути; по словам Уорнера (этот комментарий он сделал за неделю до поглощения JPM), «Сегодня все говорят о консолидации. Мир консолидируется. И все-таки: чем ты больше, тем неуклюжее». Едва ли следует решать вопрос столь категорично: разве не может современная финансовая (в том числе банковская) компания, подобно современному атлету обладать мощью, весом и ловкостью?
Динамическая модель изменений и финансовые инновации
Динамическая модель изменений состоит из пяти компонентов: финансовая и операционная прозрачность, овладение информационными технологиями, капитал (его адекватность), успешность борьбы за клиента, степень риска. В этом разделе будет описан как каждый из этих факторов, так и процесс внедрения финансовых инноваций. Легко запоминающееся аббревиатура ФОКУС (в оригинале TRICK, по-английски trick – уловка) включает все факторы изменений в индустрии финансовых услуг. ФОКУС расшифровывается следующим образом:
• Финансовая и операционная прозрачность;
• Овладение информационными технологиями;
• Капитал (его адекватность);
• Успешность борьбы за клиента;
• Степень риска.
Для сравнения приведем другой перечень факторов появления финансовых нововведений, а именно шесть стимулов инноваций, описанные Ван Хорном [Van Horne (1985)]16:
1. Неустойчивость темпов инфляции и процентных ставок: часть присутствующего в ФОКУСе компонента «С» – степень риска инвестиций, обусловливающая управление риском.
2. Изменение системы регулирования и законодательные требования: компонент «К» – адекватность капитала определяется, в частности, исходя из законодательных требований.
3. Изменение налоговой системы: также компонент «К» – вспомним понятие «налогообложение как часть регулирования».
4. Технологический прогресс: компонент «О».
5. Уровень экономической активности: компонент «С» – дефляция и рецессия приводят к убыткам по банковским кредитам, а инфляция и волатильность процентных ставок обусловливают волатильность чистой прибыли и приводят к уменьшению чистой стоимости кредитов с фиксированной ставкой, финансируемых за счет краткосрочных обязательств (кризис S&L).
6. Академические исследования: компоненты «Ф» и «С» – научные разработки влияют на эффективность рынка, например, через разработку инструментов управления риском и методов достижения большей прозрачности и адекватного раскрытия информации.
Банковские работники склонны забывать о существовании такого важного стимула инноваций, как академические исследования. Между тем точка зрения Ван Хорна, включающего этот фактор в свой список, подтверждается многочисленными примерами привлечения ведущих научных специалистов в области экономики и финансов к работе на Уолл-стрит. Заметим также, что крупнейшие коммерческие и инвестиционные банки США, лидирующие на мировом рынке производных инструментов, не смогли бы добиться столь значительных результатов без серьезных исследований в области ценообразования и структурирования инструментов этого типа17.
Сочетание ФОКУСа с интересом дает формулу изменений, позволяющую анализировать процесс распространения финансовых инноваций:
ФОКУС + Интерес = Финансовая инновация. (2.1)
Под интересом мы понимаем прежде всего использование выгодных возможностей. Если такая возможность представляется разумному бизнесмену, он ее не упускает. Откуда берутся выгодные возможности? Принимая за образец конкурентный и эффективный рынок, потенциальным источником выгодных возможностей можно считать несовершенства и неэффективность. Очевидно, что при наличии конкуренции существование подобных возможностей со временем приведет к их исчезновению: конкуренты-последователи с их инновациями постепенно «растащат» всю прибыль. Выживет наиболее эффективный производитель, тот, чья деятельность требует наименьших затрат. Потребитель финансовых услуг окажется в выигрыше, поскольку инновации дадут ему возможность получать продукты лучшего качества по меньшей цене. Напомним, однако, что подобные выгоды невозможны без определенных затрат, вызванных консолидацией, вероятными кризисами и финансовой нестабильностью.
Компонент «Ф»: финансовая и операционная прозрачность
Прилагательным «прозрачный» в сфере финансов обозначают ясное, понятное или легко вычисляемое. «Прозрачны» объекты, обладающие этими качествами и характеризуемые отсутствием «мутности». Ключевые понятия, связанные с прозрачностью: финансовая информация; предоставление необходимых сведений; мониторинг и требования держателей акций или облигаций; рыночная оценка и отчетность управляющих, директоров и менеджеров сети безопасности.
Рассмотрим банковские коммерческие кредиты и производные внебиржевого рынка (форварды, опционы и свопы) – инструменты, имеющие общие свойства: все они приспосабливаются к нуждам клиентов, их цена устанавливается для каждого конкретного случая и, наконец, они недостаточно прозрачны. Банки, имеющие много контрактов данного типа, сложно оценить. Сами контракты также с трудом поддаются оценке. Чем выше прозрачность, тем легче провести оценку. Повышение прозрачности таких инструментов и, следовательно, более успешная их оценка возможны благодаря секьюритизации (финансовая инновация) и предоставлению необходимых сведений (требование регуляторов и рынка). Кроме того, продавая подобные продукты, банки – идет ли речь о продаваемых потребителю паях взаимных фондов или производных инструментах, предлагаемых корпоративным клиентам, – обязаны предупреждать покупателя о риске, если необходимая информация в должном объеме не была предоставлена. Итак, в повышении финансовой и операционной прозрачности – «Ф» в ФОКУСе – заинтересованы инвесторы, клиенты и регуляторы.
Компонент «О»: овладение информационными технологиями
Изобретение машин привело к промышленной революции, позволившей начать массовое производство товаров. В наши дни люди работают с машинами (компьютерами), которые значительно расширяют их возможности по сбору, обработке, хранению и передаче информации. На наших глазах совершилась еще одна чудесная и завораживающая революция – информационная; поэтому банковский ФОКУС невозможен без компонента «О» – овладения информационными технологиями. В современной экономике, в отличие от старой индустриальной экономики, эффективность использования накопленных людьми знаний повышается за счет компьютеров и сетевых технологий. По-видимому, уместнее говорить не о старом/новом типе экономики, а о «сетевой» экономике как принципиально отличном от предыдущих экономическом организме18. Напомним, что компании, предоставляющие финансовые услуги, мы решили рассматривать как предприятия, занятые в информационном процессе, информационные технологии, таким образом, играют первостепенную роль в деятельности банков.
Впрочем, не мы первые оценили важность информации и информационных технологий. Приведем высказывание Уолтера Ристона, ушедшего в отставку председателя Citicorp: «Базой мировых финансов прежде был золотой стандарт – в наше время его заменил стандарт информационный». Ученик и преемник Ристона, сопредседатель Citigroup (на пенсии с 2000 г.) Джон Рид сказал, будучи еще начинающим финансистом: «Мне не нужны кирпичи и цемент, мне нужна информация». Интересно, что банки порой действуют, как компании, занятые в коммуникационной сфере: они создают сетевой организм, позволяющий собирать, обрабатывать и передавать информацию, значимую для них самих и для клиентов.
Использование информационных технологий позволяет кардинально изменить как сами продукты, так и методы их поставки: появляются электронные деньги, электронные банки и электронная торговля (подробнее см. гл. 3). Бесперебойное функционирование всеохватывающего электронного банковского обслуживания и электронных денег будет означать полный переход всего «банковского» и «денежного» из сферы конкретики в область абстрактных понятий. Электронное банковское обслуживание и электронные деньги выступают, кроме того, необходимыми элементами электронной торговли.
Банки могут принимать клиентов в традиционных из «кирпича и бетона» отделениях; обслуживание также можно вести через единую систему, с использованием электронных средств, важнейшее из которых Интернет. Недавно организованные банки, как правило, чисто электронные банковские фирмы, но большинство крупных банковских компаний по-прежнему предлагает оба вида услуг: традиционное и электронное финансовое обслуживание. Коммунальные банки предпочитают традиционные методы, хотя обычно имеют страницу в Интернете. Крупнейшие банковские холдинговые компании широко используют Интернет в своих финансовых инновациях. В качестве примера рассмотрим стратегию JPM до ее поглощения Chase Manhattan: компания использовала Интернет для выхода на «широкий» рынок, т. е. для привлечения в число клиентов компаний средней величины, новых состоятельных потребителей (не входящих в круг «элиты») и новых высокотехнологичных фирм. Кроме того, JPM предлагала своим сотрудникам организовывать собственные предприятия, т. е. становиться генеральными директорами дочерних фирм JPM. Один из примеров подобного успешного начинания – компания RiskMetrics, создающая программы для измерения степени риска в условиях рыночной волатильности. JPM владела 22 % капитала компании, клиентами которой были 22 тыс. частных лиц, 5 тыс. организаций и несколько крупнейших мировых банков.
Компонент «К»: капитал (его адекватность)
Банковские регуляторы требуют от банков и банковских холдинговых компаний адекватности капитала. Известная шуточная расшифровка FDIC как «вечно требующая роста капитала» (Forever Demanding Increased Capital) очень верно отражает суть деятельности менеджеров сети безопасности, чья цель – обеспечить безопасность и надежность банков через так называемую «адекватность капитала». Банковские организации, занятые публичной торговлей акциями и облигациями, безусловно, подчиняются требованиям рынка, т. е. инвесторов и незастрахованных кредиторов. В то же время для тысяч коммерческих банков, являющихся местными организациями, значимым остается законодательное регулирование – мониторинг банковской деятельности, обеспечивающий прозрачность (путем предоставления адекватной информации) и равные возможности для конкурентов. Кроме того, банковские регуляторы порой исполняют ряд социальных функций. Так, согласно Закону о финансовой модернизации финансовая или банковская холдинговая компания, чей дочерний банк не отвечает требованиям Закона о коммунальном реинвестировании, не имеет права расширяться до тех пор, пока надлежащие стандарты не будут соблюдены.
На основе понятия диалектики регулирования (см. гл. 1) можно сформировать модель изменений:
Регулирование + Интерес = Инновация. (2.2)
Данная формула показывает, каким образом компонент «К» (адекватность капитала как основная цель банковского регулирования) воздействует на появление инноваций.
Компонент «У»: успешность борьбы за клиента
В индустрии финансовых услуг ведется жесточайшая борьба за клиентов. Банк, не имеющий клиентов, не сможет открыть ни офисов, ни интернет-сайтов. В гл. 1 мы писали, что конкуренция в этой сфере касается прежде всего цен, удобства для потребителей и доверия клиентов. Банк, стремящийся привлечь клиентов, обязан двигаться вперед во всех трех направлениях. С компонентом «У» неразрывно связаны компоненты «Ф», «С» и «О»: клиента всегда привлекают инновации в области продуктов и услуг. Инновации выражаются в большей прозрачности, лучшем управлении риском и более высоком качестве обслуживания.
Компонент «С»: степень риска
Одна из наиболее заметных инноваций в области банковского дела – создание инструментов управления риском, необходимых в условиях волатильности процентных ставок, курсов валют и товарных цен (в первую очередь нефти). Риск-менеджмент занимает центральное место в финансовом менеджменте в целом – именно поэтому мы так часто обращаемся к этой теме в нашей книге. Изучая входящий в состав ФОКУСа компонент «С», мы увидим, как рост риска в сочетании с интересом приводит к появлению новаторских техник управления риском. Деятельность банков сопряжена с риском, а это значит, что они должны уметь, во-первых, справляться с собственным балансовым риском и, во-вторых, продавать продукты и услуги управления риском своим клиентам.
Методы управления риском варьируют от традиционных (управление активами-пассивами; кредитный анализ заемщика) до усложненных (использование производных инструментов – фьючерсов, форвардов, опционов и свопов – для хеджирования; уменьшение риска путем секьюритизации). Секьюритизация, т. е. превращение кредитов в ценные бумаги и последующая их продажа, – одна из важнейших «изаций», характерных для современной банковской системы и индустрии финансовых услуг. Прочие «изации» были описаны в гл. 1.
Взаимодействие компонентов ФОКУСа
Влияние компонентов ФОКУСа на процесс инноваций можно анализировать по отдельности, как это сделано в формуле 2.2. Однако нам представляется более справедливым рассматривать данный процесс как результат воздействия группы взаимосвязанных факторов. Впрочем, попытка выделить главную движущую силу в составе ФОКУСа не лишена смысла. Приняв за постоянные величины размер клиентуры (компонент «У») и адекватность капитала (компонент «К»), получим три фактора процесса инноваций: прозрачность, управление риском и информационные технологии. Очевидно, что инновации зависят прежде всего от управления риском (компонент «С») и овладения информационными технологиями (компонент «О»). На вопрос, что главнее в этой паре, большинство даст ответ: информационные технологии. Нашу точку зрения подтверждает и цитата из книги Уолтера Ристона «Конец суверенитета» [Wriston (1992)]:
«В последние годы существенно изменился взгляд на само понятие активов и капитала. Физический капитал оказывается менее значимым, чем интеллектуальный. Новый источник богатства нематериален – это информация, знание, способное создавать стоимость. Увеличение капитала сегодня – это накопление и использование информации».
Взгляды Ристона прекрасно согласуются с идеей «информационной революции» и «сетевой экономики», в которой информационное знание создает стоимость за счет более полного раскрытия интеллектуального потенциала человека.
Другим свидетельством важности информационных технологий для банков, индустрии финансовых услуг и всего современного мира может служить список Нобелевских лауреатов 2000 г. в области химии и физики. Физик Джек Килби – один из создателей компьютерных микросхем; Герберт Кремер и Жорес Алферов – пионеры в области быстродействующих транзисторов и микролазеров. Химики Алан Макдиармид, Алан Хигер и Хидеки Сиракава разработали полимерные проводники, позволившие создать светодиоды, используемые в видеомагнитофонах и прочей электротехнике. Работы этих шести ученых дали производителям возможность выпускать менее громоздкие и более производительные персональные компьютеры, мини-калькуляторы, мобильные телефоны, CD-плееры, телеэкраны и видеоигры. Применение таких новшеств в индустрии финансовых услуг мы обсудим в гл. 3.
Однако прежде чем перейти к описанию методов внедрения инноваций в банковское обслуживание и методов приспособления банков к ФОКУСам рынка, следует проанализировать инновации как диффузионный процесс.
Инновация как диффузионный процесс
Под инновацией следует понимать нововведение, скажем воплощение в жизнь новой идеи, внедрение нового метода или использование нового инструмента. В области банковского обслуживания, начиная с конца Второй мировой войны и вплоть до 1960-х годов, новшеств практически не наблюдалось, новые идеи, методы или инструменты не проникали в эту сферу. За исключением войны в Корее политическая, экономическая и социальная жизнь не переживала сколько-нибудь заметных потрясений; этот относительно стабильный период принято называть «периодом генералов»: General Motors, General Electric и генерала Эйзенхауэра. Оглядываясь назад, можно сказать, что на этом отрезке времени главенствовали старые экономические методы и старые вояки.
Первая значительная банковская инновация – появление первого свободно обращающегося депозитного сертификата (CD) – относится к февралю 1961 г. Инновация чрезвычайно быстро завоевала популярность среди широких масс: в настоящее время термин CD известен любому участнику рынка19. Банковский депозитный сертификат, выпущенный Первым национальным банком Нью-Йорка (позднее Citibank/Citicorp, а ныне Сitigroup), оказался чрезвычайно значимым инструментом, поскольку позволил банкам привлекать средства и таким образом управлять своими пассивами. (К этому периоду относится и возникновение термина «управление пассивами». Подробнее см. гл. 11.) Торгуемые банковские CD оказались первыми инструментами новой эпохи инновационных контрактов, новых технологий в области осуществления финансовых сделок. С этого момента на рынке непрестанно появляются самые разные финансовые и технологические новшества. В табл. 2.1 представлен перечень некоторых инноваций в сфере коммерческого банковского обслуживания.

* В ряде случаев продукт изначально был внедрен в сферу, не связанную с коммерческим банковским обслуживанием, однако позднее проник и в эту область. Так, производные инструменты внебиржевого рынка – форварды, опционы и свопы – были известны задолго до того, как их в качестве инструментов риск-менеджмента стали продавать банки.
Распространение инноваций: предварительные определения
Описание процесса диффузии финансовых инноваций мы начнем с нескольких предложенных Кейном [Kane (1983)] предварительных определений:
1. Изобретение – инновация.
2. Независимая инновация – предписанная инновация.
3. Инновация, предписанная рынком, – инновация, предписанная регуляторами.
Под изобретением следует понимать новую технологическую возможность, тогда как инновация – это использование изобретения для получения прибыли (рис. 2.1). Промежуток от момента изобретения до его использования в инновации принято называть инновационным лагом. Так, персональные компьютеры, долгие годы применявшиеся в самых разных отраслях, только недавно были в полной мере оценены коммерческими банками. Мы до сих пор не знаем, когда в XXI в. банковское дело сможет (да и сможет ли? хотя большинство аналитиков надеются на успех) использовать все потенциальные возможности Интернета.

В настоящее время технологии финансового обслуживания, которые раньше применялись исключительно на оптовом рынке, достигают индивидуального потребителя банковских услуг. Инновационный лаг равен в этом случае времени, необходимому для снижения операционных расходов на использование новых технологий или увеличения объема продаж, позволяющего сделать прибыльными розничные сделки. Поэтому, изучая продукты и услуги оптового рынка, можно предсказать новые технологии розничного рынка.
Вторая пара определений – инновации, стимулированные рынком или законом, и независимые инновации (внедренные без участия рынка или регулирующих органов). Независимая инновация возникает спонтанно, ее можно сравнить с естественными родами, схватками, не вызванными химическими препаратами. Катализаторами независимой инновации могут быть факторы, не согласующиеся на первый взгляд с постулатами рационального знания20.
Большинство финансовых инноваций объясняется влиянием либо рынка, либо регулирующих органов (третья предпосылка Кейна). Как правило, внедрение инновации обусловлено совместным действием тех и других. В конце 1970-х – начале 1980-х годов новые сберегательные продукты и организации (взаимные фонды денежного рынка – см. табл. 2.1) появились как под действием Правила Q (верхние планки процентных ставок), так и под влиянием обусловленных инфляцией высоких процентных ставок. Стабилизация инфляции в начале 1980-х годов привела к использованию взаимных фондов для открытия инвестиционных и пенсионных счетов. К началу XXI в. необлагаемые налогом счета взаимных фондов имели 50 % американских семей, хотя в конце 1990 г. эта цифра составляла всего 23 %21.
В настоящее время лишь немногие банковские организации «добровольно» исследуют развитие финансовых технологий. Как правило, внедрение инноваций становится вынужденной мерой, связанной с давлением рынка или регуляторов. Напомним, что важнейшие движущие силы инноваций мы находим в составе описанного выше ФОКУСа. По мнению Кейна, с 1970-х годов и до начала 1980-х источниками банковских инноваций были ослабление регулирования, волатильность процентных ставок и общее развитие технологий. В 1980-е – 1990-е годы финансовым компаниям приходилось адаптироваться к дефляции, росту конкуренции, проблемам кредитования (международного кредитования, кредитования фермерства и недвижимости), рекордному числу банковских крахов, за которыми последовала продолжающаяся до наших дней эпоха рекордных банковских прибылей; «делу» S&L в 1980-х гг.; дерегулированию и реформам страхования депозитов (1989, 1991); требованиям к капиталу, основанным на ограничении степени риска (1992); к успешной замене закона Гласса – Стигалла Законом о финансовой модернизации. Кроме того, важную – возможно, самую важную – роль в процессе стимулирования инноваций сыграло развитие компьютерных сетей, позволившее предложить потребителю виртуальное банковское обслуживание и обслуживание на дому (компонент «О» в ФОКУСе).
Новые технологии, инновации и их распространение
Взаимосвязь между развитием новых технологий, процессом появления инноваций и процессом их распространения показана в комментарии 2.1, который рекомендуется прочитать до начала изучения данного раздела.
Комментарий 2.1
Как распространяются новые технологии
Один из примеров процесса инноваций в последнее время – принятие банковской системой заменителей чеков. По нашему мнению, распространение в финансовом мире аналогов чеков не будет ничем отличаться от распространения любых других новшеств от попкорна до цветных телевизоров.
Успех продукта или его провал зависят от приемлемости продукта для потребителя. Технология как таковая становится второстепенным фактором. За принятие обществом технологии, как и за принятие продукта, отвечает в первую очередь потребитель. Решения отдельных потребителей обусловливают процесс распространения инноваций1.
Инновация – это идея, которую люди рассматривают как нововведение2. Насколько «ново» в действительности открытие, на котором базируется идея, не имеет значения: важно, считают ли «новой» технологию (или продукт) отдельные потребители. Таким образом, анализируя инновации – скажем, электронные платежи, – мы должны обращать внимание не столько на сами продукты, сколько на их восприятие обществом. Продукт как таковой не есть инновация.
По мнению эксперта-маркетолога Эверетта Роджерса, рассматривающего процесс инновации в социальном контексте, «суть процесса распространения – взаимодействие между людьми, в ходе которого один человек сообщает новую идею другому»3. Еще раз повторим: характеристики продукта сами по себе не имеют значения; внедрение инноваций зависит лишь от распространения идей.
Принятие или непринятие электронных платежей, скорее всего, будет зависеть от мнения нескольких авторитетных в обществе лиц. Большинство людей не сформируют собственную положительную оценку электронных продуктов, пока в обществе не сложится коллективное мнение на этот счет.
Роджерс настаивает на разграничении понятий «принятие» и «распространение» инновации: «…процесс принятия инновации – это процесс одобрения идеи отдельными потребителями, тогда как диффузия означает распространение новых идей в данном социуме или переход их из одного социума в другой»4.
Нам представляется правильным различать распространение инновации и ее принятие.
Процесс принятия идеи состоит из пяти этапов: «узнавание, интерес, оценка, проба и окончательное принятие»5. В один момент времени об идее могут услышать несколько человек. Но одни примут ее значительно быстрее, чем другие. По времени на принятие инновации люди делятся на пять категорий: любители новшеств, принимающие легко, быстро следующие за большинством, позднее следующие за большинством, отстающие»6.
Очевидно, что услышать об идее – не значит одобрить ее. Отказ от новшества может произойти на концептуальном уровне, до всякого испытания; либо после апробирования7. Отказ от систем электронных платежей, по-видимому, также может произойти на разных этапах.
В настоящее время в маркетинге используется концепция жизненного цикла продукта – теория, ставшая практическим следствием теории процесса распространения. Ученые выделили пять стадий, через которые в течение своей жизни обычно проходит продукт: разработка продукта, принятие рынком, рост продаж, насыщение, устаревание8. Пять стадий жизни продукта соответствуют пяти этапам процесса адаптации.
Роджерс подчеркивает также разницу между изобретением и инновацией: по его словам, изобретение – это нечто, не имеющее экономического значения до практического применения9. Инновация – это изобретение, примененное на практике.
Как правило, между изобретением и инновацией существует значительный временной лаг. Согласно Роджерсу, для крупнейших изобретений лаг может составлять 10 лет и более10.
Между изобретением и важной инновацией лежит настоящая пропасть: в момент, когда изобретения появляются, они обычно представляют сырой, непригодный к использованию материал. Чаще всего они почти не приспособлены к целям, которым в будущем станут успешно служить; нередко они ощутимо проигрывают по сравнению с традиционными «хорошо отшлифованными» методами11.
Представляя, что именно происходит в период от изобретения до его распространения в качестве инновации, мы порой меняем местами следствие и причину, перенося на предшествующие события характеристики последующих. Нередко период, начинающийся датой официального признания изобретения и заканчивающийся диффузией инновации, предстает как время ожидания внедрения отработанного метода; в действительности, как мы уже замечали, этот промежуток времени служит для приспособления «сырого материала» к нуждам практического применения. Именно подобное ошибочное восприятие заставляет нас рассматривать процесс распространения как «неоправданно долгий»12.
Где можно провести границу между изобретением и инновацией? По нашему мнению, статус «изобретения» не должен сниматься до того момента, когда продукт обретет очертания, требуемые рынком. Говорить об инновации нужно не раньше, чем продукт, пройдя испытание рынком, станет доступным для потребителя.
Принятие потребителем – ключевой параметр разделения изобретение/инновация. Изобретению не требуется завоевывать признание публики. Инновация невозможна без одобрения участников рынка. Логично предположить, что замене чеков электронными продуктами будет предшествовать продолжительная фаза, в ходе которой произойдет переход от изобретения к инновации.
Источник: Federal Reserve Bank of Atlanta, Economic Review (August 1983), р. 10.
Поняв, как распространяется инновация, читатель может задуматься о длительности периода распространения продукта в обществе. На рис. 2.2 показана скорость распространения важнейших потребительских товаров, т. е. за сколько лет тот или иной продукт начали использовать 50 % семей. Наибольшей была скорость распространения черно-белых телевизоров – 3 года; медленнее всего – 30 лет – общество «привыкало» к холодильникам. К какой категории следует отнести персональные компьютеры (на рис. 2.2 приведены данные за 1979 г., когда этот товар еще не вышел на рынок)? Время распространения колеблется для них в промежутке от 3 (черно-белые телевизоры) до 30 лет (холодильники), в зависимости от того, на чье мнение ориентироваться. Гейтс (1995), например, считает, что в 1995 г. РС использовали 35 % американских семей; другие исследователи полагают, что цифра должна быть почти вдвое меньше. Самые пессимистичные оценки позволяют говорить о 39 % к началу 2000 г.22 Согласно этим данным, темпы роста за период с 1994 по 1999 г. составили 20 %. Если принять наиболее осторожную точку зрения и согласиться с тем, что 10 % семей пользовались компьютерами в 1980–1985 гг., то общее время распространения составит 16,5–21 год. Такая скорость ставит РС в один ряд с домашними кинотеатрами, электросушками для белья, электрическими одеялами и кондиционерами.

В настоящее время покупка компьютера обычно сопровождается подключением Интернета. Министерство торговли США сообщило, что к августу 2000 г. к Интернету подсоединены 41 % американских семей. По данным на сентябрь 2000 г., первая десятка городов – пользователей Интернета выглядела следующим образом (рейтинги Neilsen NetRatings): Сан-Франциско (66 %), Сиэтл (64 %), Сан-Диего (62 %), Портленд (60 %), Вашингтон и Бостон (по 59 %), Денвер и Канзас-Сити (по 57 %), Орландо (56 %) и Балтимор (55 %). Верхней границы диффузии (50 % семей – пользователей Интернета) достигли в США 23 крупных города. Если отнести нижнюю границу (10 %) распространения Интернета к 1990-м годам, то по скорости адаптации в 23 крупных городах Интернет может соперничать с телевизорами и видеомагнитофонами (см. рис. 2.2). С какой скоростью Интернет проникнет в 50 % американских семей, живущих за пределами 23 крупнейших городов, мы пока не знаем.
Распространение электронного банковского обслуживания
Распространение электронного банковского обслуживания, как это обычно бывает с инновациями, началось с уровня оптовых продаж, затем его начали использовать владельцы мелких предприятий и индивидуальные потребители; заметим, что принятие продукта на розничном уровне шло чрезвычайно медленно – исключение составляют банкоматы. Быстрое распространение банкоматов вполне объяснимо: наиболее медленно меняются, как известно, привычки потребителей, между тем пользование банкоматами не предполагает отказа от традиционных форм платежей. Эту мысль подтверждает и замечание Эдварда В. Келли-мл., члена совета управляющих ФРС:
«…подавляющее большинство потребительских выплат до сих пор совершается с использованием бумажных денег и чеков, электронная пересылка средств через автоматические клиринговые системы пока крайне редка. И наоборот: на крупных денежных рынках и рынках ценных бумаг США электронные платежи стали скорее правилом, чем исключением».
Как известно, оптовые транзакции доминируют на крупных денежных рынках и рынках ценных бумаг, а это значит, что электронные выплаты рано или поздно завоюют и потребительский рынок.
Все последние 30 лет аналитики твердили, что в следующем десятилетии общество откажется от наличных денег и целиком перейдет к использованию электронных денег и электронных банков23. Сегодня очевидно: полный отказ от сделок с наличными в обозримом будущем едва ли предвидится; в то же время начало XXI в. демонстрирует дальнейшее принятие широкой клиентурой новейших банковских технологий, в частности банковского обслуживания на дому через Интернет24. Особенно бурный успех выпадет, надо полагать, на долю электронных систем погашения чеков и электронных продаж. Банкоматы уже стали принятой в обществе и широко применяемой во всем мире формой финансовой технологии; автоматические клиринговые системы также известны на рынке уже многие годы. В целом, однако, приходится признать, что за последние три десятилетия технологический взрыв в индустрии финансовых (и особенно банковских) услуг так и не произошел. Между тем потеря банками позиций в традиционных областях (заимствование и кредитование) заставляет их стремиться к завоеванию позиций в иных сферах (информационные процессы, обслуживание, перекрестные продажи). Новые технологии, в частности интеграция компьютерных систем как на оптовом, так и на розничном уровне, позволяют банкам получать прибыль. По словам Келли [Kelley (1996)]:
«Ключевую роль в идентификации желаний потребителей и предприятий, желаний, за исполнение которых они согласны платить, играет частный сектор: примерами служат в первую очередь “интеллектуальные” карты, выплаты через Интернет и банковское обслуживание на дому».
Говоря о роли ФРС в этом процессе, Келли отмечает, что, «осознавая необходимость инноваций, особенно в секторе розничного обслуживания, она проводит политику поощрения развития электронных денег и новых банковских продуктов». Он также подчеркивает, что в данном случае распространение инноваций должно начинаться с частного сектора, а ФРС, всячески поддерживая нововведения, не будет, как это наблюдалось в ситуации с автоматическими клиринговыми системами, субсидировать их внедрение.
Удивительный мир электронных денег, электронных банков и электронной торговли мы представим читателю в гл. 3, а пока обратимся к инновациям в области организации финансовых контрактов, т. е. к описанию новых технологий составления контрактов.
Инновации в области создания финансовых контрактов
Существует два базовых типа банковских контрактов – депозитные счета и кредитные соглашения. Каждая форма имеет множество разновидностей. Скажем, депозитные контракты могут существовать в виде текущих счетов (процентных или беспроцентных), сберегательных счетов, депозитных сертификатов или индивидуальных пенсионных счетов. В число примеров кредитных контрактов следует включить ипотеку с плавающей или фиксированной ставкой, срочные кредиты, кредиты на приобретение автомобилей, а также кредитные карты. Вне зависимости от конкретного типа (кредитный или депозитный) контракты делятся на бескупонные, с фиксированной ставкой, с плавающей ставкой, амортизируемые. Они различаются денежными потоками (единовременная выплата, равномерные выплаты или то и другое, как в случае с купонными облигациями), дисконтными или процентными ставками, а также сроками до погашения.
Читатели уже имеют представление о временной стоимости денег – освежить знания им поможет раздел Б табл. 2.2. Каждый из видов контрактов рассматривается с точки зрения следующих параметров: приведенная стоимость (PV), будущая стоимость (FV), выплаты (единовременно, РМТ, или равномерно, А), процентная ставка (i), число периодов (n). В разделе А показана в суммарном виде взаимосвязь между этими пятью параметрами каждой из четырех подгрупп. Для каждой из подгрупп временная стоимость денег может быть вычислена исходя из уравнения с одним неизвестным, составленного на материале раздела Б.
Финансовая инженерия: разделение денежных потоков и инструменты риск-менеджмента
Перераспределение или увеличение денежных потоков базовых финансовых инструментов называется финансовой инженерией. Полученные в ходе такого перераспределения инструменты получают название производных ценных бумаг – они «произведены» от обеспечивающих их контрактов или денежных потоков. Финансовая инженерия, будучи делом отнюдь не простым, тем не менее может быть представлена как своеобразный конструктор «Лего»: простейшие денежные потоки скрепляются определенным образом и образуют сложнейшие построения, в ряде случаев не сводимые к сумме их составляющих. Финансовые инновации, возникшие в процессе финансовой инженерии, могут быть отнесены к новым «технологиям составления контрактов».
Напомним: компонент «C» в ФОКУСе означает «степень риска». Банковские менеджеры должны управлять риском. Риск-менеджмент стоит в центре финансового менеджмента банков. Инновации в области составления банковских контрактов имеют цель помочь банкам в их деятельности. Простейшая инновация – ипотека с плавающей ставкой (ARM) – позволяет менеджерам успешно хеджировать риск изменения процентных ставок. Предположим, что банк заимствует средства на короткий срок с помощью депозитных сертификатов со сроками до погашения от трех до шести месяцев и одновременно выдает долгосрочные ипотечные кредиты с фиксированной ставкой, чувствительные к росту процентных ставок. Подобная портфельная позиция получила название отрицательного разрыва дат погашения (положительного разрыва дюрации); пассивы при этой позиции переоцениваются быстрее, чем активы. Эмитируя ARM, кредиторы хеджируют свою зависимость от роста процентных ставок, передавая часть этого риска заемщикам. Разумеется, при падении процентных ставок выигрывают заемщики, а кредиторы жалеют, что их ипотеки не с фиксированной ставкой. Впрочем, существенное падение ставок заставляет заемщиков осуществлять рефинансирование и преимущество снова переходит к кредитору.
Эмиссия ARM позволяет управлять только процентным риском. Более универсальный метод – секьюритизация – дает возможность снизить риск изменения процентных ставок, кредитный риск и риск ликвидности. Некоторые ученые склонны видеть в секьюритизации важнейшее финансовое нововведение последней четверти XX в. Этот метод – одна из «изаций», рассмотренных в гл. 1, подробно она описана в гл. 10. Данная техника устранения риска предполагает структурирование и продажу банковских кредитов в виде приобретаемых инвесторами ценных бумаг. Процесс секьюритизации начался в США с ипотек на покупку жилья, а затем распространился и на другие активы, в частности кредиты на покупку автомобилей, выручку от продажи кредитных карт; в настоящее время наблюдается экспансия метода во многих странах мира – настоящая глобализация секьюритизации.
Секьюритизация и продажа инвесторам банковских кредитов приводит к перераспределению денежных потоков среди различных производных ценных бумаг. Так, выплаты процента и номинала от ипотеки могут быть структурированы как облигации только на базе процента (IO) и облигации только на базе номинала (РО). Контракты IO и РО, согласно табл. 2.2, могут быть причислены соответственно к рентным и бескупонным инструментам.

* «Привязанными» депозитными сертификатами принято называть депозитные сертификаты с плавающей ставкой, «привязанной» к определенной рыночной процентной ставке или к товарному индексу. В качестве примера можно привести ипотеку с плавающей ставкой, амортизируемый контракт, имеющий плавающую процентную ставку. Напомним принятые в разделе Б условные обозначения: FV – будущая стоимость, PV – приведенная стоимость, A – денежный поток, i – процентная ставка для периода, n – число периодов или выплат. Каждая взаимосвязь может быть представлена в виде одного уравнения с одним неизвестным. Выражения в фигурных скобках означают «факторы процентных ставок»: FVIF и PVIF для первой пары, FVAIF и SFIF – для второй, PVAIF и LRIF – для третьей. Сокращениями IF, SF и LR мы обозначили соответственно процентный фактор, фонд погашения и уровень возврата кредитов. LRIF – процентный фактор уровня возврата кредита, а SFIF – процентный фактор фонда погашения.
В табл. 2.3 описаны основные виды производных контрактов и производных ценных бумаг, обращающихся на рынке. В большинстве случаев даже самые необычные из этих нововведений могут быть адекватно описаны, исходя из параметров табл. 2.2.

Расходы на финансовые инновации и улучшение репутации
Сколько стоит разработка и внедрение нового финансового продукта? Туфано провел интервью с менеджерами четырех крупнейших инвестиционных банков и полагает, что расходы составляют от 50 тыс. до 5 млн долл. Денежные средства расходуются в основном на следующие цели25: юридические, бухгалтерские и налоговые консультации, компьютерные системы оценки и торговли, капитал и персонал для поддержки маркет-мейкинга, обучение эмитентов, инвесторов и трейдеров.
Интересно, что новые ценные бумаги в настоящее время не могут быть запатентованы. SEC в обязательном порядке требует от инвесторов предоставлять информацию о новых продуктах, чтобы любой участник рынка имел возможность ознакомиться со всеми материалами, касающимися инновации. Подражатель, таким образом, затрачивает на аналогичный продукт на 50–75 % меньше, чем первооткрыватель. Возникает законный вопрос: кому в этих условиях хочется «бежать впереди паровоза» и заниматься разработкой инноваций?
Ответ мы найдем в исследовании Туфано. Оказывается, «первопроходцы» получают выгоду в виде большей по сравнению с последователями доли рынка. Туфано объясняет, почему банки, первыми внедряющие инновации, совершают андеррайтинг, трейдинг и маркетинг с наименьшими затратами. По мнению исследователя, вместо того чтобы использовать это преимущество для установления «монопольных цен», «первопроходцы» обычно оценивают продукт ниже, чем имитаторы, и получают большую долю рынка. Кроме того, успех (неудача) внедрения инновации повышает (понижает) репутацию данного инвестиционного банка. Открывая новые пути и затрачивая на это от 50 тыс. до 5 млн долл., банки показывают клиентам и всему рынку, что их нематериальные активы по-прежнему продуктивны, а значит, банк, как прежде, достоин доверия потребителей. В табл. 2.4 мы представили несколько инновационных продуктов, появившихся на рынке благодаря стараниям инвестиционных банков.
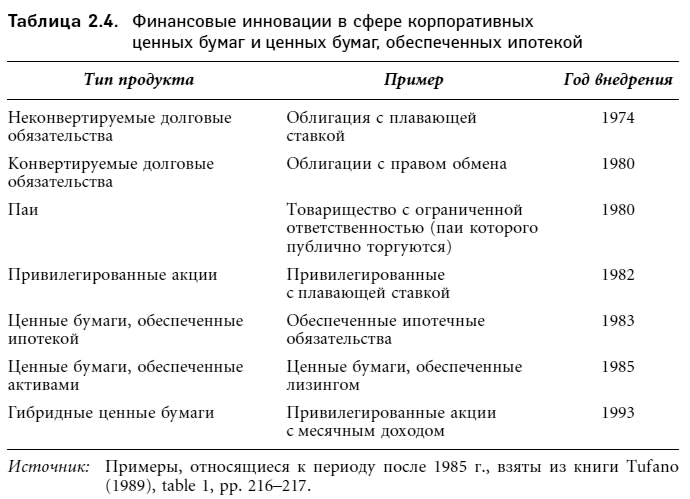
На этом мы завершим краткий анализ инновационных финансовых контрактов и перейдем к рассмотрению факторов консолидации и корпоративной реструктуризации, характерных для современного банковского дела и всей индустрии финансовых услуг.
Банковская консолидация
В индустрии финансовых услуг выживаемость банков связана с умением приспособиться к изменениям в окружающей финансовой среде. В начале 1990-х годов одной из форм адаптации крупных банков США стала корпоративная реструктуризация, включающая сокращение дивидендов, реорганизацию, а также крупные единовременные списания денежных средств за счет чистой прибыли (например, убытков по коммерческим кредитам на недвижимость). С этого времени крупнейшие банки и их холдинговые компании демонстрируют высокую прибыльность и генерируют избыточный капитал. Этот капитал затем уменьшается за счет выкупа собственных обыкновенных акций на рынке и их последующей замены на экзотические гибриды. В следующем разделе мы рассмотрим процесс консолидации коммерческих банков, основной движущей силой которого выступают слияния.
Экономические мотивы консолидации
Чтобы понять интеграцию в индустрии финансовых услуг, рассмотрим четыре типа консолидации.
1. Консолидация внутри отрасли в отдельной стране.
2. Консолидация отраслей в отдельной стране.
3. Консолидация внутри одной отрасли в разных странах.
4. Консолидация отраслей в разных странах.
Примерами могут служить (по типам): 1) слияние Сhase Manhattan и J.P. Morgan в США; 2) слияние Citicorp и Travelers Group в США; 3) приобретение американского Bankers Trust немецким Deutsche Bank; 4) покупка швейцарским Credit Swiss американского Donaldson Lufkin Jenrette, а также поглощение швейцарским Zurich Financial’s американского Scudder Kemper.
Рассмотрим вслед за Бержером [Berger (2000)] несколько конкретных типов интеграции в индустрии финансовых услуг. Подойдем к ним с точки зрения экономических мотивов банковских слияний, как это делает Дермин [Dermine (1999)]. В табл. 2.5 обобщены выводы этих работ и представлено шесть гипотез, объясняющих возможность увеличения акционерной стоимости в ходе слияния. Для лучшего понимания материала таблицы разъясним ключевые экономические категории: снижение затрат, интеграция и потенциальный источник создания стоимости.
Снижение затрат достигается двумя путями: за счет роста масштаба и за счет расширения ассортимента выпускаемой продукции. Эффект масштаба связан с объемом производства или размером компании и выражается в снижении средних издержек при увеличении объема производства. Экономия за счет расширения ассортимента выпускаемой продукции – это более эффективное расходование средств, возможное при выпуске нескольких видов товара. В финансовой индустрии слияние позволяет расширить набор предлагаемых банковских услуг, скажем, одна и та же компания может брать на себя и андеррайтинг, и посредничество, и управление риском, и страхование. Эффект расширения ассортимента означает уменьшение затрат за счет перекрестных продаж финансовых услуг и продуктов. Слияния в индустрии финансовых услуг обусловлены стремлением более эффективно использовать средства. Существенное воздействие на слияния оказывают: рыночная сила (слияния позволяют получить контроль за ценами, продуктами и рынком), комиссионные за менеджмент («строительство империй», дающее возможность упрочить позиции менеджеров и повысить зарплату персонала) и действие федеральной сети безопасности или правительственных гарантий, которыми обладают застрахованные банки.
Понятия горизонтальной и вертикальной интеграции позволяют описать два возможных типа слияний. Горизонтальная интеграция – это покупка конкурирующей фирмы, а вертикальная интеграция – это приобретение поставщика или дистрибьютора. В индустрии финансовых услуг компании, имеющие развитую филиальную сеть, становятся желанными партнерами по слиянию для фирм, у которых такие ресурсы отсутствуют.
Акционеры обычно настаивают на положительном изменении стоимости своих инвестиций в результате слияния. В разделе В табл. 2.5 приведено шесть предпосылок слияний26.

Источник: Разделы А и Б – Berger (2000), Dermine (1999), Kane (2000), Pennacchi (2000); раздел В – результат обработки нескольких источников, в том числе Hawawini and Swary (1990), Roll (1986).
1. Информация: покупатели, пользуясь конфиденциальными источниками информации, имеют возможность идентифицировать недооцененные фирмы.
2. Рыночная сила: приобретение компании (в ходе горизонтального поглощения конкурента, позволяющего получить монополию на рынке) дает возможность поднять цену.
3. Синергия: затраты могут быть сокращены как результат эффекта масштаба, эффекта расширения ассортимента продуктов и услуг, уменьшения расходов на дистрибуцию и маркетинг. Возможное в результате покупки сокращение затрат – наиболее важная причина слияний.
4. Налоги: движущей силой слияния может стать стремление сократить налоговые обязательства. Налоги рассматривают, как правило, в контексте общей финансовой деятельности банка, не замыкаясь на сокращении затрат.
5. Неэффективный менеджмент: поглощение фирмы с неэффективным менеджментом и последующая замена управляющих позволяют максимизировать стоимость компании.
6. Диверсификация: фирма-покупатель стремится диверсифицировать источники дохода и генерировать более мощные денежные потоки при прежнем уровне риска. При таком подходе снижение делового риска (колебаний прибыли) сопровождается повышением финансового риска (левериджа).
Разделы Б и В табл. 2.5 пересекаются, однако некоторые причины, обусловливающие слияние (строительство империй, например), не приводят к увеличению капитала инвесторов.
Слияния и поглощения в банковском деле
Тенденция консолидации, развившаяся в банковском деле и индустрии финансовых услуг в начале 1980-х годов, ускоренными темпами продолжалась в 1990-х годах и не потеряла своей актуальности в наши дни27. В табл. 2.6 приведены данные о двенадцати банковских слияниях, получивших наивысшие рейтинги по стоимости транзакции. В начале списка помещено слияние Citicorp и Travelers Group (стоимость транзакции 72,5 млрд долл.; год 1988; интеграция между отраслями) с последующим образованием Citigroup, финансовой холдинговой компании, отвечающей всем требованиям Закона о финансовой модернизации28. В других обозначенных в этой таблице сделках одна банковская холдинговая компания приобретала другую. Крупнейшая сделка (61,6 млрд долл.) – совершенное NationsBank поглощение Bank of America; название целевой компании (Bank of America) было сохранено, так как этот бренд был более известен.

Число банков в Америке всегда превышало количество подобных учреждений в других странах. Известный банковский консультант Эдвард Фураш полагает: «В этой стране есть ряд рынков, на которых наблюдается явный избыток банков. Наша индустрия страдает от передозировок финансового обслуживания»29. Подобная ситуация сложилась, в частности, в результате длительно проводимой правительством тактики чрезмерной опеки и неверной ценовой политики в сфере страхования депозитов. Волна консолидации, захлестнувшая страну в 1980-х годах, может рассматриваться как реакция на наблюдаемый переизбыток банков.

Как видно из табл. 2.7, в 1980-х – 1990-х годах было отмечено 7773 банковских слияния: 3129 в 1980-х годах и 4644 в 1990-х. Консолидация, идущая со скоростью 313 (1980-е годы) и 464 (1990-е годы) слияния в год, оказалась процессом в два раза более быстрым, чем консолидация в предыдущие 45 лет30. Начало банковским слияниям положили ослабление регулирования и крах многочисленных сберегательных учреждений в 1980-е годы. Предполагается, что в XXI в. консолидация продолжится, однако ее обусловят иные факторы, чем в 1980-х и начале 1990-х годов. Согласно исследованию Bank Administration Institute (BAI, 1996), движущими силами банковской консолидации станут:
• использование слияний для увеличения выручки;
• использование слияний в целях экономии за счет масштаба в ряде специальных областей (в частности, ипотечное кредитование и кредитные карты);
• использование слияний для реструктуризации розничного банковского обслуживания, изменения типов товара, принципов его продажи (банковское обслуживание на дому через Интернет) и характера клиентуры.
Каждая из относящихся к концу 1990-х годов крупных сделок обусловлена одной или несколькими из перечисленных выше причин.
Факторы консолидации могут быть описаны через модель рентабельности собственного капитала (ROE):
ROE = ROA × EM = PM × AU × EM, (2.3)
где ROA – рентабельность активов, EM – мультипликатор собственного капитала, PM – прибыль и AU – оборачиваемость активов. При прочих равных рост выручки увеличит как PM, так и AU, а значит, приведет к увеличению ROA = PM × AU и ROE = ROA × EM. Выгода от уменьшения затрат при прочих равных распространяется только на PM, а через него снижение операционных расходов благотворно воздействует на ROA и ROE.
Анализ составляющих ROA опирается на данные бухгалтерской отчетности, подходить к которым следует с большой осторожностью. Бухгалтерские показатели выручки, затрат и прибыльности, без сомнения, влияют на цены акций, однако более высокие PM или AU не обязательно свидетельствуют о создании новой стоимости. Согласно модели дисконтирования денежных потоков, ключевыми элементами создания стоимости стоит считать объем, тайминг и степень риска денежных потоков. Слияние – сложный процесс, поскольку денежные потоки, которые будут получены в результате объединения компаний, невозможно заранее охарактеризовать с точки зрения их характера или степени риска. К вопросу создания новой стоимости мы вернемся в гл. 5–7, когда речь пойдет об аспектах оценки банка и принципах измерения эффективности его деятельности.
Уменьшение числа банков и увеличение количества отделений
В США в конце 1935 г. насчитывалось 14 125 застрахованных коммерческих банков. В результате банковского кризиса и экономической стагнации 1930-х годов число банков сократилось к концу 1944 г. до 13 268. В последующие 40 лет количество банков неизменно росло и к 1984 г. составило 14 496. После этого ежегодно число банков уменьшалось: к концу 1999 г. в Америке был всего 8581 банк, т. е. на 41 % меньше, чем в 1984 г. Если темпы снижения числа банков не замедлятся, то к 2015 г. в США останется около 5 тыс. банковских организаций. Сокращение количества банков связано прежде всего со слияниями и банковскими банкротствами 1980-х годов (1037 банкротств) и 1990-х годов. На рис. 2.3 приведены данные о банках, переживших крах или открытых в 1966–1998 гг. Появление новичков на банковском рынке характеризуется очевидной цикличностью; крахи банков имеют единственный пик, относящийся к промежутку 1980-х – 1990-х годов.

Как видно из табл. 2.8, уменьшение числа банков компенсируется ростом количества банковских отделений: с конца 1935 г. (3112 отделений) до конца 1999 г. (63 684 отделения) их рост составил 5 % в год. Общее число банков и отделений на конец 1999 г. составило 72 265.

Еще один способ отразить рост числа отделений – проанализировать среднее количество отделений одного банка. В 1935 г. этот показатель был менее единицы – существовало всего 3112 банковских отделений. В 1970 г. число отделений одного банка равнялось в среднем 1,6; к 1999 г. показатель возрос почти в пять раз и составил 7,4. С 1980 г. изменялись как числитель, так и знаменатель показателя: число банков падало, а число отделений росло. Кроме «обычных» банковских отделений к услугам клиентов имеются тысячи банкоматов, через которые осуществляются рутинные банковские сделки, и постоянно расширяющаяся компьютерная банковская сеть, позволяющая совершать транзакции, не выходя из дома. В целом, несмотря на уменьшение количества банков, число пунктов, в которых клиент может получить банковское обслуживание, растет.
Банки, банковские холдинговые компании и концентрация
В банковской системе США можно выделить три типа организаций: независимые банки (банки, не являющиеся дочерними фирмами холдинговых компаний), холдинговые компании, имеющие в подчинении один банк (OBHC), и холдинговые компании, владеющие многими банками (MBHC). В середине 1980-х годов развитие банковского обслуживания привело к появлению еще одной разновидности банковских холдинговых компаний: MBHC стали подразделяться на MBHC одного штата (OSMBHC) и MBHC нескольких штатов (MSMBHC). О независимых банках и о банковских холдинговых компаниях принято говорить как о банковских компаниях. Количество таких компаний уменьшается с сокращением числа отдельных банков. Так, в 1980 г. существовало более 12 тыс. отдельных банковских компаний; к 1999 г. их было менее 8 тыс.
Другой способ описания банковской структуры – сравнить число отдельных банковских единиц и число банковских отделений. В табл. 2.9 представлены соответствующие данные, относящиеся к некоторым годам в период с 1935 по 1999 г. В конце 1935 г. доминирующей формой был отдельный банк: 9 из 10 банков были самостоятельными банковскими единицами; в 1999 г. отдельными банками были 3 из 10. Банковская единица – организация (независимый банк или банковская холдинговая компания), имеющая всего один офис. В течение многих лет в части американских штатов, например в Техасе или Иллинойсе, банковские отделения были запрещены и там развивалась система банковских единиц. Запрет на банковские отделения стал мощнейшим импульсом развития сети банковских холдинговых компаний.

Уменьшение числа банковских компаний можно объяснить воздействием трех факторов.
1. Слияния ВНС: как правило, более крупные банковские холдинговые компании поглощают более мелкие на различных географических рынках.
2. ВНС поглощают независимые банки.
3. Крах независимых банков в 1980-х – начале 1990-х годов; большинство таких банков было поглощено ВНС в ходе организованных FDIC сделок (подробнее см. гл. 17).
Две последние причины обусловили снижение в 1989–1999 гг. количества независимых банков почти на 85 %, т. е. почти до 2 тыс.
Наиболее многочисленную группу внутри банковской структуры составляют ОВНС. К 1999 г. их насчитывалось около 4 тыс., т. е. почти вдвое больше, чем в 1980 г. Увеличение числа ОВНС может быть связано, во-первых, с ростом популярности банковских холдинговых компаний как удачной формы корпоративной организации, во-вторых, с превращением части принадлежащих холдинговым компаниям банков в банковские отделения. С 1980 г. среднее количество банков на одну МВНС (как одной страны, так и нескольких) уменьшилось: с 22 до 6 для работающих в нескольких штатах и с 7 до 3 для работающих в одном штате.

Общее уменьшение числа банковских компаний привело к изменению экономической значимости различных организационных структур. Контроль над подавляющим числом активов по традиции осуществляют крупные банковские компании, однако только в последнее время господствующей экономической формой стали МВНС, работающие в нескольких штатах. В табл. 2.10 показан наблюдавшийся в течение 1990-х годов рост концентрации (оценивается общий размер активов и размер депозитов, держателями которых являются 10 и 50 крупнейших ВНС). Для 10 крупнейших ВНС концентрация депозитов почти удвоилась: вместо 17,3 % она достигает 32,7 %; у 50 крупных компаний она увеличилась с 48 до 55,9 %. Общие размеры активов 10 крупнейших ВНС с 25,6 % в 1990 г. возросли к 2000 г. до 45 %; активы 50 крупнейших компаний, составлявшие в 1990 г. 55,3 %, в 2000 г. выросли до 66,9 %.

Банки являются работодателями для множества людей, занятых оформлением огромного количества бумаг (в первую очередь чеков). В следующей главе мы проанализируем изменения в системе оформления банковской документации, произошедшие с появлением электронных денег и электронного банковского обслуживания. В табл. 2.11 приведены данные о количестве банковских служащих за период с 1966 г. Число служащих на организацию резко возросло: если в 1966 г. оно равнялось 56, в 1999 г. показатель составил уже 191 человек. Анализируя эти соотношения, следует помнить об описанном выше эффекте изменения как числителя, так и знаменателя дроби: общее число банковских служащих с 756 587 в 1966 г. увеличилось до 1 641 710 в 1999 г., в то время как число самих банковских организаций сократилось (см. предыдущие разделы и табл. 2.8). Принимая во внимание увеличение числа банковских отделений (см. табл. 2.8), следует признать, что количество служащих на один банковский офис в целом снизилось: в 1966 г. оно равнялось 25, в 1999 г. – 23 (см. табл. 2.11). В период с 1980 по 2000 г. такое сокращение банковского персонала еще заметнее: с 27 до 23 человек на офис.
Несмотря на то что банки по-прежнему относят к крупнейшим работодателям, консолидация и конкуренция в индустрии финансовых услуг заставляют крупнейшие фирмы проводить корпоративную реструктуризацию. Из табл. 2.12 видно, что в ходе процесса реструктуризации (2000 г.) было ликвидировано 56 тыс. рабочих мест, стоимость реструктуризации составила 2,5 млрд долл. Выгода от подобной реструктуризации проявляется в форме будущего снижения затрат, позволяющего увеличить будущую прибыль. Какова дальнейшая судьба уволенных? Многие квалифицированные работники нашли места в других финансовых компаниях. Другие либо организовали свои компании, либо вышли на пенсию, либо пополнили ряды безработных.

Сотни работающих в США коммунальных банков не занимаются международным банковским обслуживанием: глобализация индустрии финансовых услуг никак их не затронула. Таким образом, хотя данные табл. 2.13 формально относятся ко всем застрахованным FDIC коммерческим банкам, на самом деле они отражают деятельность лишь крупнейших BHC. В этой таблице приведены данные по депозитам, имеющимся в зарубежных офисах. Как видим, в сфере финансовых услуг в период после международного кризиса долговых обязательств 1980-х годов и неудач 1990-х годов наблюдается рост глобализации и международного банковского обслуживания. На пике кризиса международного рынка облигаций в 1987 г., когда убытки по кредитам Citicorp составили 3 млрд долл., общий размер депозитов в зарубежных офисах был равен 342 млрд долл. (15 % общего объема банковских депозитов). К 1990 г. размер депозитов снизился до 293 млрд долл. (11 %), однако затем резко вырос до 655 млрд долл. (17 %).

Конкуренция: доступность кредитования и другие типы банковского обслуживания
Банковская консолидация привела к росту конкуренции и заставила банкиров пересмотреть отношение к вопросу о доступности кредитов и других типах банковского обслуживания. До последнего времени банки описывались в разрезе предоставляемых продуктов и географического местоположения. Понятие «локальные рынки» было осмысленным и значимым. Какой смысл следует вкладывать в этот термин сегодня, в эпоху глобализации, банкоматов, международных ВНС, банковского обслуживания на дому? Заметим: даже если, как предсказывают экономисты, банковская система США получит форму «гантели», т. е. разделится на два «эшелона» – крупные холдинговые компании и коммунальные банки, – понятие «местного рынка» по-прежнему останется релевантным. В интервью с Маршаллом [Marshall (1996)] Фураш следующим образом описал возможную в будущем структуру индустрии банковского обслуживания:
«Банковская структура постепенно превращается в олигополию, где на каждом отдельно взятом географическом рынке (от города до округа, штата, региона и всей страны) доминируют четыре-пять организаций… Поле деятельности банков стремительно сокращается: измерить его достаточно сложно, однако по приблизительным подсчетам оно составляет всего 25 % рынка финансовых услуг» (рр. 1–2).
Банковские слияния заметно повысили концентрацию активов крупнейших банков на национальном уровне, однако, по мнению Йеллена [Yellen (1995)], концентрация на местных рынках, анализ которых до сих пор важен для изучения феномена ослабления конкуренции, осталась практически неизменной31. Такой взгляд на структуру рынка банковских услуг согласуется с любимой моделью ФРС – моделью индустриальной организации (IO):
Рыночная структура → Поведение → Результат
При отсутствии высокой концентрации на местных рынках конкурентоспособные фирмы, согласно модели IO, имеют возможность достичь желаемого уровня кредитных и депозитных ставок, а также доступа к кредитованию.
Банковская консолидация: некоторые итоги
Переходный период всегда был наиболее сложным для любого общественного организма. Консолидация в сфере банковских услуг может показаться клиенту и служащему банка разрывом привычных связей. Между тем любые изменения, как правило, усиливают рост конкуренции, а значит, у клиента появится больше возможностей получить более качественные продукты. В результате консолидации возможен нежелательный эффект ослабления конкуренции, от чего клиентов банка ограждает федеральное законодательство. В то же время, в отличие от топ-менеджеров, надежно защищенных от любой банковской непогоды, служащие банков более низкого и среднего рангов страдают от всех отрицательных последствий консолидации32. Варианты решения этих проблем – ранняя пенсия, работа в иных секторах индустрии финансовых услуг или открытие собственных новых банков33.
Поглощения и создание стоимости
Одна из любопытных и противоречивых тем экономического исследования звучит следующим образом: способны ли поглощения создать стоимость? Поглощения – важнейший процесс, позволяющий конкурентоспособному фондовому рынку привести в соответствие мотивацию менеджеров и акционеров. Обилие направленных против поглощений мер заставляет рядового участника рынка предположить, что быть поглощенным для корпоративного организма хуже, чем умереть. Между тем непредвзятый подход к рыночным фактам дает возможность заключить (а реальный опыт подтверждает этот вывод), что поглощение благотворно воздействует на экономику: оно гарантирует фирме управление менеджерами, способными эффективно использовать ее активы, т. е. увеличивать стоимость. Противники поглощений полагают, что работу менеджеров следует оценивать с более «мягких», по сравнению с «жестким» подходом фондового рынка, позиций (важна не цена, а преданность и усердие)34. Придерживающиеся этой точки зрения обеспокоены снижением уровня моральных стандартов в банковском бизнесе и в корпоративной Америке вообще. Ключевой вопрос в данном споре – корпоративный контроль. Покупка и продажа компаний называется рынком контроля над корпорациями. Конкурентоспособный рынок контроля над корпорациями создает рыночную дисциплину.
Поглощения, контроль над корпорациями и реструктуризация
В результате сделок по установлению контроля, как правило, происходит значительная реструктуризация компании35. «Контроль» и «реструктуризация» – основные понятия. Заголовки финансовых изданий пестрят словами «поглощение», «слияние», «выкуп с использованием заемных средств». Также тесно связаны с транзакциями данного типа и менее популярные «дивестиция», «выкуп акций» и «отпочкование». Сделки, приводящие к смене контроля над компанией, оказывают фундаментальное влияние на компанию, на ее размеры и структуру собственности. Борьба с поглощениями – меры по защите от акул – описывается обычно красочно и эмоционально: мы встретим здесь и «акулий репеллент», и «отравленные пилюли», и «гринмейл», и «золотой парашют». В целом такие меры затрудняют (делают дороже) для приобретателя доступ к выбранной для поглощения компании. Всплеск враждебных поглощений (речь о них в следующем разделе) заставил банки защищаться с помощью «отравленных пилюль». Предположим, некий инвестор скупает больше заранее оговоренного количества акций (обычно 10–20 %). В этом случае остальные акционеры получают право приобретать у компании акции с дисконтом (скажем, 50 %-ным). В такой ситуации покупка всей компании оказывается делом чрезвычайно дорогостоящим. Впрочем, «поглотители» не остаются в долгу: в качестве «противоядия» они используют судебные иски и борьбу на собраниях акционеров.
Враждебные поглощения в банковской сфере
Увы, нравы меняются! В «закрытом клубе», каким некогда было банковское дело, враждебное поглощение представлялось абсолютно недопустимым. Банкиры были чересчур воспитанными господами и не позволяли себе подобных выпадов против коллег. Потом двери клуба распахнулись для всех желающих, и банковская сфера приняла правила в отношении слияний, суть которых – «ешь, пока не съели тебя самого», и враждебное поглощение стало рядовым событием финансовой жизни. Первой крупной сделкой этого типа стало совершенное в 1987 г. Bank of New York враждебное поглощение крупного американского банка Irving Trust за очень крупную сумму (1,4 млрд долл.).
В табл. 2.14 приведен список крупных враждебных поглощений в банковской индустрии за период 1981–2000 гг. Рассмотрим подробнее историю приобретения банком Wells Fargo банка First Interstate Bank в 1996 г.


Сражение за First Interstate началось еще в 1995 г. First Interstate, пытаясь спастись, планировал дружеское слияние с First Bank System (Миннеаполис); сделка была назначена на ноябрь 1995 г. Но от транзакции пришлось отказаться: SEC решила, что в случае слияния First Bank должен приостановить выкуп своих акций на два года.
В статье, посвященной анализу выгод от слияния Wells Fargo и First Interstate Bank, Сейберг [Seiberg (1996)] приводит высказывание председателя Wells Пауля Хазена, который заявил ФРС, что данная сделка позволит увеличить число рабочих мест, расширить кредитование больших городов и финансирование мелкого бизнеса Калифорнии. Но Слоан (1996) оспаривает эту точку зрения и считает, что борьба между Wells и First Bank за First Interstate была «первым сражением на Уолл-стрит, где выигрывал тот, кто готов уволить больше народа» (р. 47). Свою аргументацию Слоан основывал на том факте, что First Bank не имел калифорнийских филиалов, а у Wells и First Interstate оказалось большое число взаимозаменяемых офисов. Заметим, что Wells Fargo известен в финансовых кругах своим умением сокращать расходы и имеет репутацию наиболее перспективного крупного банка США.
Обсуждая эффективность совершенного поглощения, один из аналитиков Salomon Brothers замечает: «Это поистине выдающаяся с точки зрения создания акционерной стоимости транзакция. Огромная экономия… позволяет создать мощнейшую фирму»36. Образованная в результате объединения Well’s Fargo и First Interstate Bank банковская холдинговая компания стала одной из крупнейших в США: ее активы составили 234 млрд долл. (30 июня 2000 г.), а рыночная капитализация – 74,5 млрд долл. (на 22 сентября 2000 г.).
До того как стать добычей Wells Fargo, First Interstate Bank сам предпринимал попытки найти подходящую жертву. В 1986 г. банк решил приобрести BankAmerica, предложив 3,2 млрд долл. за пакет обыкновенных и привилегированных акций и конвертируемых нот. First Interstate отказался от сделки, когда BankAmerica продал стратегические активы и объявил о выпуске новых ценных бумаг. Акцию по защите BankAmerica от First Interstate организовал Salomon Brothers, ее назвали «защитой от навязанного предложения (враждебного поглощения) First Interstate Bancorp». (В ходе слияний инвестиционные банки, в том числе и Salomon Brothers, выступают в интересах обеих сторон. Они «сводят» потенциальных участников сделки, но ставят своей целью не допустить враждебных поглощений.) Как известно, долгое время BankAmerica провел «в летаргии». Удивительно, что в такой ситуации акционеры приветствовали выделение средств на оплату устроенной Salоmon Brothers кампании против поглощения. Напомним, что данные, относящиеся к поглощениям, указывают на прибыльность таких сделок для экономики, поскольку активы передаются в руки тех, кто в состоянии ими эффективно управлять.
Любопытный факт: по информации на 31 марта 1987 г., третьими, пятыми и шестыми по значению крупными акционерами BankAmerica были Сiticorp (3 133 495 акций), Wells Fargo Bank (2 442 179) и Bankers Trust (1 490 683 акций)37. Частично эти бумаги, по-видимому, были «кастодиальными», однако такое определение нельзя отнести ко всем указанным акциям. Как сказал один портфельный менеджер, «в действительности акциями одних банков распоряжаются другие»38. Интересно, что думали о враждебном поглощении BankAmerica его акционеры – Сiticorp, Wells Fargo и Bankers Trust? Пытаясь найти ответы на этот и другие вопросы, Крейзер [Kreuzer (1987)] натолкнулся на нежелание крупнейших держателей акций обсуждать эту тему даже в частных беседах.
Возможность приобретения «зомбированных» банков и сберегательных учреждений
Члены секты вуду называют «зомби» сверхъестественную силу, входящую в мертвое тело и оживляющую его. Под влиянием заколдованного банковского законодательства 1980-х федеральное страхование депозитов становилось такой сверхъестественной силой для умирающих банков, создавая тем самым зомбированные депозитные организации. Источником жизненной силы для «зомби» – банков и сберегательных организаций стали государственные гарантии (федеральная сеть безопасности) в форме внебалансовых нематериальных активов. В бухгалтерских отчетах учитываются, однако, как балансовые, так и внебалансовые средства, поэтому использование незарегистрированных пассивов обернулось для налогоплательщиков отданными за реанимацию S&L 160 млрд долл. (не считая процентов). Федеральные регуляторы банков создали этих «живых мертвецов», однако содержать зомби не входило в их планы. Регуляторы постарались так быстро, как только позволили федеральные ресурсы и бюрократическая процедура, вернуть «мертвецов» в частный сектор – здоровые банки и сберегательные организации получили тем самым возможность приобрести зомбированные банки и сберегательные организации39.
Крупное поглощение «зомби» было предпринято в 1990 г.: банк Fleet/Norstars приобрел переживавший кризис Bank of New England. В конце 1980-х годов NCNB (позднее NationsBank, в настоящее время Bank of America) и Banc One (тогда находившийся в Колумбусе, Огайо, в настоящее время Banc One Чикаго) заметно продвинулись на банковском рынке Техаса путем приобретения банков-«зомби» этого штата. Вот, как оценивало политику приобретений Banc One финансовое издание Mergers and Acquisitions40:
«Banc One, чьи операции концентрируются в Огайо и Мичигане, пришел на помощь техасским банкам, надеясь через поглощения приобрести влияние в этом штате. Большинство сделок, включая образование Banc One (Техас, Даллас) – банк был образован из частей рухнувших Mсorp и далласского Bright Bank, было совершено при федеральной поддержке. Banc One приобрел также небольшую банковскую организацию (Metropolitan Bancorp) в своем штате и создал инвестиционный отдел, купив Meuse, Rinker, Chapman, Endres & Brooks» (с. 38).
В большинстве финансовых изданий на первых полосах публикуются сообщения о трудностях, переживаемых крупными банками и сберегательными учреждениями. Между тем многочисленные мелкие банки и сберегательные организации, находящиеся в состоянии кризиса, предоставляют коммунальным банкам не менее выгодные возможности для совершения M&A сделок. Так, по данным Симоффа [Simoff (1991)], в течение весны 1991 г. Resolution Trust Corporation (RTC) сообщила о продаже 34 филиалов S&L в Айове. Из них 26 офисов, депозиты которых составили 475 млн долл., были куплены 19 находящимися в независимом владении коммунальными банками, 12 из которых обладают активами, не превышающими 100 млн долл.
В целом роспуск половины из 3 тыс. национальных S&L, имеющих более 20 тыс. офисов, позволил коммунальным банкам совершить множество выгодных сделок по приобретению зомбированных сберегательных организаций. Организованные RTC поглощения оказались вдвойне выгодными. Во-первых, банк-покупатель получал право через 14 дней переоценить все существующие депозитные контракты; во-вторых, до полного завершения конверсии (как правило, в течение трех-четырех лет) дальнейшая отчетность могла осуществляться под руководством RTC. Как справедливо замечает Симофф, «организованный RTC процесс распределения сберегательных учреждений позволяет коммунальным банкам наиболее рациональным образом увеличить количество точек продаж своих услуг, ускорить рост и провести рыночную диверсификацию» (с. 7).
Банковские стратегии слияния – поглощения
Крупнейшие слияния, скажем слияние Travelers с Citicorp и Chase Manhattan с JPM (см. табл. 2.2), становятся наиболее значительными событиями в финансовом мире и приносят наибольшие комиссионные организаторам сделки. Более мелкие сделки, составляющие подавляющее большинство M&A сделок в банковской индустрии, не вызывают подобного резонанса, но это не значит, что они не важны для процесса консолидации. Анализ M&A сделок мы проведем на примере стратегий слияния – поглощения двух межрегиональных банков: KeyCorp (Кливленд, Огайо) и SunTrust (Атланта, Джорджия). Позже мы рассмотрим M&A стратегии коммунальных банков.
KeyCorp и банковское обслуживание: «найти слабое место противника»
Перечисляя крупнейшие американские банки, мы едва ли вспомним KeyCorp (Кливленд, Огайо). Между тем в середине 2000 г. KeyCorp занимал 14-е место среди крупных банковских холдингов. В начале 1990-х годов Уилке [Wilke (1991)] писал о KeyCorp, офисы которого располагались от Аляски до Мэна, как о банке, претендующем на охват общенационального рынка. По данным Business Week за 1990 г., KeyCorp занимал 36-е место: общий объем его активов составлял 19,3 млрд долл., объем депозитов – почти 16 млрд долл.; активы и депозиты пополнялись исключительно на внутреннем рынке. Рыночная стоимость капитала банка равнялась 1,3 млрд долл., по этому показателю банк занимал 34-е место; отношение капитал/активы составляло 6,73 %.
Стратегия поглощений KeyCorp укладывается в формулу «найти слабое место противника» и сводится к завоеванию территорий, не освоенных конкурентами (Аляска, Айдахо, Юта, Вайоминг и Мэн)41. Заметим, однако, что подобный географический разброс приводит к необходимости существенно увеличить затраты. Так, в середине 1991 г. отношение операционных расходов к эквивалентному налогооблагаемому доходу составило для KeyCorp 66,5 % – самый высокий показатель среди одиннадцати банков такой величины. Десятилетие экспансии в отдаленные территории и развития сети филиалов в 46 штатах привело к снижению эффективности рыночной деятельности. В 1999 г. началась реструктуризация: было сокращено 700 рабочих мест, продано отделение по операциям с кредитными картами, закрыто пять операционных центров. 21 сентября 2000 г. KeyCorp объявил, что собирается уволить еще 2300 работников (10 % общего количества персонала), заплатить 198 млн долл. за реструктуризацию, выкупить 25 млн собственных обыкновенных акций из 430,5 млн находившихся в обращении. По завершении реструктуризации экономия должна составить 360 млн долл. ежегодно42.
SunТrust: слияние отложено
SunTrust Banks (Атланта), появившийся в результате слияния равных – Trust Company (Джорджия) и Sun Banks (Флорида) – имеет собственный взгляд на охватившую рынок манию слияний43. В 1994 г. аналитики заявляли, что для SunTrust Banks (с активами 46,5 млрд долл.) не может быть ничего лучше, чем слияние с Wachovia Corporation, Чарлотт (с активами 45 млрд долл.). По мнению аналитиков, объединение двух лучших франчайзеров юго-востока должно было принести сокращение расходов в размере 300 млн долл. Ответом на подобные заявления стал «План роста» SunTrust Banks – рассчитанный на три года (1995–1997) проект, целью которого было увеличение выручки без дополнительных поглощений. Для этого предполагалось: уволить 1,5 тыс. служащих отделов продаж; сократить персонал бэк-офисов; развивать отделения банковских супермаркетов; стандартизировать системы продаж; создать группу по работе на рынке капитала; инвестировать в новые технологии.
Клайн [Cline (1996)] полагает, что этот план, определяющий развитие шести основных направлений банковской деятельности (за исключением кредитных карт, неприбыльного направления деятельности SunTrust), напоминает «реинжиниринг», проводимый другими американскими банками. В целом «реинжиниринг» сводился к совершенствованию работы систем поставки в филиалах и применению передовых технологий. Успехи, которых SunTrust достиг в 1995 г., частично объясняются использованием финансовой инженерии в сфере выкупа акций, а также более жестким контролем за расходами и более низкой, по сравнению с 1994 г., ставкой налогов. Не желая генерировать прибыль за счет слияний, SunTrust обратился к внутренним резервам и воплотил в жизнь «План роста».
К 30 июня 2000 г. SunTrust стал десятой крупнейшей банковской холдинговой компанией США с активами 100 млрд долл. и рыночной капитализацией 15 млрд долл. Компании удалось удвоить активы менее чем за шесть лет, ее стратегия внутреннего роста принесла плоды. В то же время SunTrust пришел к выводу о необходимости слияния с Wachovia. Эта сделка не состоялась, а в 2001 г. сражение за Wachovia выиграл First Union.
Поиск небанковской франчайзинговой стоимости: банки выходят на рынок свободных агентов
В профессиональном спорте – футболе, бейсболе и баскетболе – владельцы команд и болельщики особенно ценят «франчайзинговых» игроков (пример – Майкл Джордан), игроков, чье имя («бренд») служит символом успеха. Существует два дополняющих друг друга метода создания команды-чемпиона: 1) работа «с нуля», тренировка еще неизвестных широкой публике, вновь набранных игроков; 2) покупка дорогих знаменитостей, «свободных агентов».
Такой же стратегический выбор должны сделать коммерческие банки: начинать продвижение бренда «с нуля» или выйти на рынок дорогостоящих свободных агентов и попытаться совершить там покупку. Ситуация затрудняется ограничениями, связанными с невозможностью заниматься нефинансовой деятельностью: банки не могут купить любое предприятие, которое, по их мнению, увеличит стоимость компании. Выбор традиционно осуществлялся в рамках предприятий/продуктов, причисленных ФРС к группе «имеющих отношение к банковской сфере». К сожалению, даже Закон о финансовой модернизации не упразднил полностью пережитки эры Великой депрессии: четкое разграничение банковского дела и коммерции по-прежнему остается в силе. К коммерции причисляются такие типы нефинансовой деятельности, как производство автомобилей, химическое производство, производство нефтепродуктов.
Констатируя снижение франчайзинговой стоимости в традиционной области фондирования кредитов за счет депозитов, Закон о финансовой модернизации предоставил банкам возможность расширить ассортимент их финансовых услуг. Банкам предстоит начать поиск новой франчайзинговой стоимости. В будущем компании, предоставляющие финансовые услуги, будут состоять из трех подразделений: банковское обслуживание, инвестиции и страхование. Именно эти виды деятельности и предстоит, по-видимому, освоить банкам, думающим об усилении своих брендов. Наибольшую сложность представляет, разумеется, конкуренция с существующими гигантами – например с Prudential в области страхования или Merrill Lynch в сфере инвестиций.
Попытки выйти на «рынок свободных агентов» и получить дополнительную франчайзинговую стоимость мы проиллюстрируем на четырех особенно показательных примерах44. В 1996 г. First American Corp., оценивающаяся в 9,7 млрд долл. банковская холдинговая компания, расположенная в Нэшвилле, приобрела Invest Financial Corp., основного провайдера брокерских услуг банкам. Invest, чьи программы продаж охватывают треть из 3 тыс. банков, торгующих в настоящее время взаимными фондами, аннуитетами и прочими инвестициями, считается одним из крупнейших рыночных посредников. Он предоставляет банкам лицензированных брокеров, знакомит с ассортиментом инвестиционных продуктов и предлагает оригинальные методики идентификации потенциальных клиентов.
Второй пример. В 1996 г. First Union (Северная Каролина) заплатил 900 млн долл. за USL Capital Corp., занятую лизингом железнодорожных вагонов, дочернюю фирму Ford Motor Company. Транзакция, ставшей второй по объему в США, сделала First Union владельцем 44 тыс. железнодорожных вагонов, распределенных между 300 клиентами. Как известно, лизингом банки занимаются уже долгие годы – эту отрасль деятельности не назовешь новшеством, однако First Union выступил в этой роли впервые.
Третий пример – произошедшее в 1998 г. крупнейшее слияние Citicorp и Travelers Group, приведшее к образованию Citigroup. Сделка позволила создать финансовый конгломерат, охватывающий банковское обслуживание коммерческих предприятий, банковское обслуживание инвестиций, страхование и некоторые другие финансовые области.
Четвертый пример: 7 сентября 2000 г. Citigroup приобрела Associates First Capital Corp. (Техас) и завоевала новые позиции на рынке субпрайм-кредитования, работа на котором характеризуется повышенной степенью риска. Citigroup уже работала на этом рынке через свой Citifinancial Unit, однако приобретение Associates поставило компанию на первое место среди участников рынка субпрайм и заметно укрепило ее положение на рынке кредитных карт. Этот последний пример иллюстрирует рост за счет сочетания внутренних и внешних (поглощение) источников45.
Коммунальные банки и сберегательные учреждения: жертва и хищник в одном лице
В эпоху банковской консолидации с ее девизом «ешь, пока не съели тебя» коммунальные банки и сберегательные учреждения могут показаться дикими утками, залетевшими в тир. И все же, хотя многих из них постигла участь жертв, остальным удалось успешно выступить в роли хищника. Большинство учреждений, поглощенных в 1980-е – начале 1990-х годов, переживали кризис и были приобретены при финансовой помощи FDIC или FSLIC (упразднена в 1989 г.). Банки, которым удалось выжить и к середине 1990-х годов восстановить свою прибыльность, ныне, как правило, успешно работают и либо существуют самостоятельно, либо готовы к дружественным слияниям.
Начиная с 1990-х годов сберегательные учреждения занялись приобретением коммунальных банков. Так, в 1996 г. сберегательные учреждения стали владельцами 30 коммунальных банков. Заметим, что до 1990-х годов поглощением банков и сберегательных учреждений занимались в основном коммерческие банки. Сберегательные организации заинтересованы в покупке коммунальных банков, поскольку в результате сделки они выходят на рынок коммерческого и потребительского кредитования без дополнительных затрат. В 1990-х годах 509 сберегательных банков слилось с коммерческими банками; количество слияний среди сберегательных учреждений составило 47746.
Слияния коммунальных банков и сберегательных учреждений имеют те же цели, что и объединение крупнейших банков – повышение операционной эффективности, рост выручки, расширение ассортимента продуктов, расширение рынков, увеличение объема и стоимости. Кроме того, коммунальные банки должны соответствовать своему названию, т. е. сохранять домашнюю, коммунальную атмосферу. Слияния помогают им сохранить независимость в море более крупных конкурентов, не ориентированных на узкий круг местных потребителей. Указывая на желание коммунальных банков сохранить автономию, Голдфилд [Goldfield (1996)] замечает: «Эти парни мечтают быть хозяевами своей судьбы, но заплати им побольше – и они у тебя в кармане».
Слияния крупнейших банков позволили коммунальным банкам «подобрать крошки» за «хищниками», включив в число своих клиентов мелких предпринимателей, не привыкших работать с финансовыми гигантами. Опрос, посвященный проблемам банковского обслуживания на межрегиональном уровне (опрос проводила Treasury Management Association), позволил выявить недовольство предпринимателей следующими тенденциями47:
• уменьшение количества местных банков (16 %);
• сокращение перечня услуг, приспособленных к конкретным нуждам клиента (18 %);
• ослабление связей с местным сообществом (26 %);
• сокращение потребительских услуг (28 %).
Банковское обслуживание мелкого бизнеса стало новым направлением деятельности коммунальных банков, привыкших «работать с народом» и заменивших для этой части клиентуры поглощенные «крупными хищниками» местные банковские отделения. В то же время на примере KeyCorp видно, что большие компании, поддерживающие местных менеджеров и дающие им определенную долю самостоятельности, в состоянии «поладить» с локальным мелким предпринимательством.
Слияния крупных банков, обслуживавших одно географическое пространство (скажем, совершенное Well’s Fargo поглощение First Interstate), позволяют коммунальным банкам приобрести отделения, ставшие лишними после объединения. В некоторых случаях филиалы продаются в ответ на требования антимонопольного законодательства. И наконец, некоторые крупные банки, не охваченные «лихорадкой слияний», продают свои местные офисы, переходя на электронное обслуживание.
Итак, коммунальные банки, жаждущие расширения, всегда находят крупный банк, готовый продать отделения. Между тем, если отделения продаются оптом, а не поштучно, коммунальные банки редко имеют возможность их приобрести. Так, обладателем 61 отделения Well’s Fargo в Калифорнии стала в конце концов H.F. Ahmanson & Co. – материнская компания Home Savings of America и крупнейшая сберегательная фирма США. Цена составила 206 млн долл., премия – 8,11 %. Эти суммы отражают стоимость не 61 офиса, а портфеля кредитов на 1,3 млрд долл., фондируемых за счет депозитов в размере 2,5 млрд долл. Один из неудачливых претендентов счел цену покупки «непомерно высокой»48.
Как распространившаяся среди крупных финансовых организаций «лихорадка слияний» повлияла на жизнь коммунальных банков? Результаты опроса показали, что главы 752 коммунальных банков опасаются следующих конкурентов:
• кредитные союзы (78 %);
• брокерские фирмы/фирмы ценных бумаг (63 %);
• другие коммунальные банки (60 %);
• компании взаимных фондов (52 %);
• региональные банки, преимущественно работающие на денежном рынке (41 %);
• фермерские кредитные банки (40 %).
Несмотря на то что коммунальные банки беспокоит конкуренция со стороны их более крупных собратьев, в качестве самых опасных противников они называют не мегабанки, а другие коммунальные банки и небанковские финансовые организации.
Задача регуляторов: безопасность, стабильность, структура
Необходимость поддерживать баланс между безопасностью и стабильностью, с одной стороны, и банковской структурой (конкурентоспособностью) – с другой, делает задачу регуляторов не всегда легко выполнимой. Обилие слияний сделало сохранение безопасности и стабильности делом более важным, нежели поддержание структуры. Скажем, до банковского кризиса 1980-х – начала 1990-х годов слияние между двумя ориентированными на денежный рынок банками, расположенными в одном городе – мы имеем в виду объединение Chase и Chemicals, – было бы невозможно. В наши дни подобные транзакции рассматриваются как один из путей оживления банковской системы. Кроме того, поскольку денежный рынок охватывает весь мир, объединение двух крупных организаций не скажется отрицательно на концентрации и конкуренции. Заметим, однако, что ограничения на консолидацию в крупнейших городах США вызваны не только экономическими, но также политическими и социальными причинами. В своем «Годовом отчете» за 1989 г. FDIC заявляла: «Изменения конкурентного пространства в сфере финансовых услуг заставили FDIC разработать новые правила сделок по слиянию банковских компаний, заменяющие правила 1980 г. Новые правила устанавливают стандарты, которые FDIC будет применять при рассмотрении вопроса о том, как слияние повлияет на конкурентоспособность рынка, а также при вынесении окончательного решения о возможности или недопустимости исполнения поданной заявки. Анализируя уровень конкуренции на данном рынке, FDIC будет рассматривать не только услуги, предоставляемые банками, но и предложение эквивалентных продуктов, осуществляемое конкурирующими компаниями других типов, например сберегательными учреждениями, кредитными союзами и фирмами ценных бумаг (с. 15)».
В последней фразе официально признается неоспоримая рыночная реальность: существенное расширение традиционного рынка банковских услуг. Новое понимание сути этого рынка привело к снятию запрета на слияния банков, расположенных в одном географическом пространстве, скажем Chase и Chemicals. Федеральные агентства порой действуют вразнобой, однако в вопросе слияний все они единодушны. По-видимому, даже Министерство юстиции, рассмотрев все социальные и политические последствия подобного объединения, не сочтет его противозаконным. Если будут выявлены финансовые проблемы у одного из партнеров по слиянию, вероятность положительного решения возрастет.
Выводы
Глава посвящена анализу факторов изменений в индустрии финансовых услуг, т. е. компонентов ФОКУСа – основы для понимания появления и диффузии финансовых инноваций. ФОКУС составляют:
• Финансовая и операционная прозрачность;
• Овладение информационными технологиями;
• Капитал (его адекватность);
• Успешность борьбы за клиента;
• Степень риска.
В сочетании с интересом эти факторы приводят к появлению финансовых инноваций. Таким образом:
ФОКУС + Интерес = Финансовая инновация,
где под интересом понимается поиск прибыльных инвестиционных возможностей.
Данная модель позволяет по достоинству оценить роль финансовых инноваций как в технологии, так и при составлении контрактов. Разработка финансовых контрактов (технологии составления контрактов) – это способы перераспределения денежных потоков для создания инструментов управления риском, т. е. для финансового инжиниринга. Изучение компонентов ФОКУСа дает возможность адекватно описать консолидацию и корпоративную реструктуризацию в индустрии финансовых услуг, в первую очередь банковские слияния и поглощения.
Ключевые термины
• Банковская единица
• Консолидация
• Банковская репутация
• Корпоративная реструктуризация
• Банковская структура
• Корпоративный контроль
• Банковская холдинговая компания (ВНС)
• Независимый банк
• Банковский офис
• Процесс диффузии
• Банковское отделение (филиал)
• Слияния и поглощения (M&A)
• Враждебное поглощение
• Сокращение затрат (за счет масштаба; за счет расширения ассортимента)
• Временная стоимость денег
• Стратегии M&A
• Зомбированные банки и сберегательные учреждения
• Технологии составления контрактов
• Изобретение
• Финансовые контракты (их разработка)
• Инновация
• Финансовый инжиниринг
• Интеграция (горизонтальная и вертикальная)
• ФОКУС + Интерес = Финансовая инновация
Вопросы для повторения
1. Что случилось с J.P. Morgan & Co через неделю после того, как глава совета директоров заявил об особом таланте, позволившем компании просуществовать на рынке более 100 лет? Какая цитата из Гераклита уместна в этом случае?
2. Кто говорил о тяготеющем над фирмой «проклятии»? Что имелось в виду и какие меры принимались для того, чтобы справиться с ним?
3. Финнерти [Finnerty (1992)] выделяет десять факторов, обусловливающих появление финансовой инновации: 1) перераспределение риска/снижение доходности; 2) снижение агентских затрат; 3) снижение затрат на проведение транзакции; 4) налоговая асимметрия; 5) изменения регулирования/законодательства; 6) уровень/волатильность процентных ставок; 7) уровень/волатильность курсов валют; 8) научные исследования; 9) учетные выгоды; 10) технологические и прочие факторы. Сравните приведенный перечень с обновленной и усовершенствованной моделью ФОКУСа и схемой Ван Хорна [Van Horne (1985)]. Какой компонент ФОКУСа, по вашему мнению, важнейший для изменений в индустрии финансовых услуг? Почему?
4. Какие три предпосылки важны для анализа диффузии финансовых инноваций? Опишите взаимоотношения между новыми технологиями, процессом создания инноваций и распространением продукта. Что известно о скорости распространения потребительских продуктов?
5. Что можно сказать о проникновении Интернета в 50 % семей? Сравните этот показатель с показателями других продуктов.
6. Уолтер Ристон, ушедший в отставку глава Citicorp, заявил: «Базой мировых финансов прежде был золотой стандарт, в наше время его заменил стандарт информационный». Ученик и преемник Ристона, Джон Рид сказал: «Мне не нужны кирпичи и цемент, мне нужна информация». Объясните и прокомментируйте эти высказывания.
7. Какие параметры необходимо знать для вычисления временной стоимости денег? Опишите каждый из них.
8. Приведите парные формулы TVM. Какие элементы в них входят?
9. Что такое финансовый инжиниринг? Как он соотносится с типами контрактов?
10. Сколько стоит производство инновационного финансового продукта? Напомним, что продукты этого рода не могут быть запатентованы и конкуренты имеют свободный доступ ко всем необходимым материалам. Для чего в этом случае банкам становиться «первооткрывателями»? Почему бы не имитировать предшественников?
11. Сравните инновационные продукты, внедренные коммерческими банками, с аналогичными продуктами, внедренными инвестиционными банками.
12. 17 октября 1995 г. Юджин Людвиг, бывший начальник Контрольно-финансового управления валют, заявил Комитету банковского финансового обслуживания США: «Консолидация банковской индустрии… это здоровое явление, ставшее частью общей реструктуризации индустрии финансовых услуг». Согласны ли вы с обозначением тенденции как «здоровой»? Что происходит в последние годы с многочисленными банковскими компаниями, банками, филиалами и офисами?
13. Проанализируйте следующие высказывания:
а) Существует постоянный рынок для небольших банков-новичков.
б) Крупным банкам не нужны многочисленные начальники.
Эти утверждения согласуются с описанием будущей банковской структуры как своеобразной «гантели»? с табл. 2.11? с табл. 2.12?
14. Сколько банков будут конкурировать в одном небольшом городке? в сельской местности? в столице? в штате? в регионе? в стране? в мире?
15. Президент нового банка отмечает, что его служащие вкладывают сбережения в собственный банк и владеют примерно 10 % акций. Он добавляет: «Наши операции отличаются невысоким риском. Нам невыгодно действовать наугад». Какие выводы относительно корпоративной политики можно сделать исходя из этого примера? Заметим, что сам президент для выхода банка на рынок вложил из собственных средств 350 тыс. долл.
16. Что вы думаете об утверждениях, сделанных в 1995 г.?
а) Консолидация может привести к более высокой продуктивности банковского обслуживания. В то же время затраты на слияние делают увеличение прибыли весьма недолговечным. «Бум» слияний скоро достигнет апогея и пойдет на убыль, хотя бы потому, что проведение такой сделки станет чересчур дорогим. В последнее время банки готовы были покупать друг друга за цену, вдвое превышающую балансовую стоимость, хотя недавно преобладал коэффициент 1,5. В конце концов все больше банков окажутся никому не нужны.
б) Не удивлюсь, если через пять лет National Bank (ныне Bank of America) достигнет рекордной цены.
17. Какие социальные и политические проблемы могут быть вызваны банковской консолидацией в крупнейших городах США? Должны ли подобные факторы приниматься в расчет при вынесении решения о возможности или недопустимости слияния двух фирм? Каковы принципы политики FDIC в области банковских слияний? Какую роль сыграют требования регуляторов в развитии процесса слияний в XXI в.?
18. Назовите причины слияний компаний. Какие важны для банков? Для индустрии финансовых услуг? Согласно Боди и Мертону [Bodie and Merton (2000, рр. 443–445)], три основные причины слияний и поглощений – повышение эффективности, налоги и спекуляции. Как согласуется с этим предположением концепция, освещенная в данной главе?
19. Business Week в выпуске от 22 апреля 1991 г. (с. 78) предсказал возможные банковские слияния и описал связанные с ними выгоды:
Chemical Bank и Manufacturers, Ганновер. Объединение этих двух ориентированных на денежный рынок банков позволит сократить затраты на 800 млн долл. уже через год – поистине такая сделка одобрена на небесах! Более того: транзакция приведет к появлению второго (после Citicorp) розничного франчайзера в штате Нью-Йорк.
J.P. Morgan и Chase Manhattan. Слияние двух банков позволит объединить всех клиентов «голубой крови» и создать корпоративный франчайзинг, более мощный, чем каждый из банков в отдельности. Кроме того, розничная сеть Chase даст возможность получить большую массу депозитов (т. е. стабильный и дешевый источник финансирования).
Wells Fargo и Security Pacific. Совершенная на Западном побережье сделка позволит организовать крупнейшую в Калифорнии розничную сеть, отодвинув Bank of America на второе место. Еще один, более важный результат: предполагаемое годовое сокращение затрат составит от 500 млн до 1 млрд долл.
Bank of America и First Interstate. Bank of America проиграл борьбу за Bank of New England, однако эта новая сделка с банком, географически расположенным ближе, – едва ли не лучший способ воплотить давнишнюю мечту об истинно национальном франчайзинге. Как и сделка Wells Fargo – Security, данная транзакция приведет к образованию крупного калифорнийского банка и позволит ВА приобрести долгожданное влияние на юге.
NCNB и C&S/Sovran. В 1989 г. NCNB предприняло попытку враждебного поглощения C&S, заставившую компанию искать спасения под крылом Sovran. Очевидно, потому, что C&S едва ли примет предложение NCNB с распростертыми объятиями. Напомним, однако, что в свое время сделка C&S/Sovran была слегка «омрачена» известием о слабости принадлежащего Sovran портфеля кредитов на коммерческую недвижимость в штате Вашингтон. Business Week высказался в пользу слияния NCNB и C&S/Sovran, называя транзакцию великолепным шансом объединить 2 тыс. офисов от Балтимора до Крайнего Запада. Как известно, NCNB имеет большое влияние в Техасе.
20. В своей книге «Конец суверенитета» (1992) Уолтер Ристон пишет:
«В последние годы существенно изменился взгляд на само понятие активов и капитала. Физический капитал оказывается менее значимым, чем интеллектуальный. Новый источник богатства нематериален – это информация, знание, способное создавать стоимость. Увеличение капитала сегодня – это накопление и использование информации».
Прокомментируйте это высказывание.
21. 16 сентября 2000 г. Тhe Economist (р. 83) заявил:
«Если в сплетнях об ухудшении качества портфеля долговых обязательств J.P. Morgan и Chase есть доля правды, это слияние произойдет лишь при весьма благоприятном стечении обстоятельств. В частности, потребуется, чтобы как рынок капитала, так и экономика в целом остались в отличной форме».
«Повезло» ли J.P. Morgan и Chase Manhattan? Как повели себя рынок капитала и экономика в целом?
Задания
1. Вы покупаете дом за 125 тыс. долл. Предположим, что первоначальный взнос составляет 25 тыс. долл. Какой будет месячная выплата, если в контракте оговорено, что годовая процентная ставка равна 10 %, а срок до погашения – 25 годам? К какой подгруппе банковских контрактов относится ваш договор? Какую формулу временной стоимости денег вы используете для вычисления размера месячного платежа?
2. Непосредственно после получения кредита с фиксированной ставкой (см. задание 1) процентные ставки на рынке удвоились. Чему равна рыночная стоимость имеющейся у кредитора ипотеки? Как кредитор мог хеджировать риск процентных ставок? Какую формулу временной стоимости денег вы используете для вычисления приведенной стоимости ипотеки?
3. Безрисковый банк только что приобрел 100 казначейских векселей (номинальной стоимостью 10 тыс. долл. за один вексель) и сроком до погашения 91 день. Эффективная доходность (дисконтная ставка) векселей составляет 4,5 %; сколько в этом случае заплатил банк за свой портфель векселей? Какую сумму банк получит через 91 день? Какую формулу временной стоимости денег вы используете для вычисления цены покупки векселей?
4. Долгосрочный банк хочет купить 20-летние казначейские облигации с номинальной стоимостью 1 млн долл. Облигации имеют купонную ставку 8 %; рыночная ставка равна 7 %. Чему равна рыночная стоимость облигаций? Какую формулу временной стоимости денег вы используете для вычисления стоимости облигаций?
5. С момента, описанного в задании 4, прошел год: процентные ставки на облигации равны 6 %; банк решает продать облигации. Чему равна цена продажи облигаций? Сможет ли банк реализовать прирост капитала при продаже или его ждет убыток? Чему равна прибыль банка от размещенных на год инвестиций?
6. Купленная на заемные средства компания получила от крупного банка на один год единовременно погашаемый кредит на 50 млн долл. Сколько компания должна отдать банку по окончании года, если эффективная процентная ставка на кредит составляет 12 %? Какую формулу временной стоимости денег вы используете для вычисления размера выплаты через год?
7. Банк согласился ссудить вам 5 тыс. долл. на три года. Ежемесячно нужно платить 200 долл. Какую эффективную годовую процентную ставку вы заплатите? Какую формулу временной стоимости денег вы используете для решения этой задачи? Предположим, что другой банк предложит вам кредитную карту с кредитной линией 5 тыс. долл. и эффективной ставкой 22 %. Вы воспользуетесь предложением или предпочтете взять кредит у первого банка?
8. Вы рассчитываете проработать еще 30 лет и откладывать за это время по 100 долл. в месяц. Пенсионный банк предлагает вам индексный фонд (не застрахованный FDIC), от которого вы надеетесь получать по 10 % в год. Какую сумму вы получите, выйдя на пенсию? Какую формулу временной стоимости денег вы используете для вычисления своей будущей стоимости?
9. Вы вышли на пенсию (см. задание 8) и надеетесь прожить еще 25 лет. Пенсионный банк предлагает вам аннуитет 7,5 % в год; какие ежемесячные доплаты к пенсии вы будете получать? Какой формулой временной стоимости денег вы воспользуетесь?
10. Инновационный банк собирается вложить 2,5 млн долл. в разработку нового типа ценных бумаг. Банк надеется, что будущий денежный поток (включая поступления от улучшения репутации компании) в виде комиссионных составит в течение ближайших пяти лет 1 млн долл. Нужно ли осуществлять этот проект, если стоимость привлечения капитала равна 15 %, а конечная стоимость проекта неизвестна? Какую формулу временной стоимости денег вы используете для ответа на этот вопрос?
11. Допустим, что будущие денежные потоки банка в годы 2–5 (см. задание 10) из-за обилия подражателей составили соответственно 800 тыс., 600 тыс., 400 тыс. и 200 тыс. долл. Выясните, станет ли банк при неизменности прочих факторов продолжать разработки. Как поступят менеджеры, если они полагают, что приведенная стоимость дополнительного (по сравнению с включенным в размер денежных потоков) капитала, связанного с улучшением репутации банка, составит 300 тыс. долл.?
12. 13 сентября 2000 г. Chase Manhattan Corp. приобрела (осуществила слияние равных) J.P. Morgan & Co (JPM). Акционеры JPM получили по 3,7 акций Chase за каждую акцию JPM. Вы были держателем 100 акций JPM; обмен произошел в момент, когда цена Chase составляла 50 долл. за акцию; какой будет новая стоимость ваших инвестиций и сколько акций Chase вы получите?
Избранные ссылки
“Bank Consolidation: Strategies for the Next Wave.” (1996). Chicago: Bank Administration Institute.
Beatty, Randolph P., Anthony M. Santomero, and Michael Smirlock. (1987). Bank Merger Premiums: Analysis and Premiums. New York: Salomon Brothers Center/New York University.
Berger, Allen N. (2000). “The Integration of the Financial-Services Industry: Where Are the Efficiencies?” Finance and Economics Discussion Series 2000-36, Division of Research & Statistics and Monetary Affairs, Federal Reserve Board, Washington, DC
Bodie, Zvi and Robert C. Merton. (2000). Finance. Upper Saddle River, NJ: Prentice Hall.
Cline, Kenneth. (1996). “Bucking Merger Trend, SunTrust Looks Inward for Revenue Growth,” American Banker, January 24, pp. 1, 4–5.
Copeland,Thomas and J. Fred Weston. (1988). Financial Theory and Corporate Policy. Reading, MA: Addison-Wesley.
Crovitz, L. Gordon. (1990). “Can Takeover Targets Just Say No to Stockholders,” TheWall Street Journal, March 7, op-ed page.
Deogun, Nikhil. (1996). “Back to the Fray: Displaced by Mergers, Some Bankers Launch Their Own Start-Ups,” The Wall Street Journal, March 4, pp. 1+.
Dermine, Jean. (1999). The Economics of Bank Mergers in the European Union: A Review of the Public-Policy Issues. Report Commissioned by Dutch Ministry of Finance, Fontainebleau: INSEAD.
DeYoung, Robert. (2000). “For How Long Are Newly Chartered Banks Financially Fragile?” Economic Research Department, Federal Reserve Bank of Chicago.
Finnerty, John D. (1992). “Financial Engineering” in The New Palgrave Dictionary of Money and Finance (Vol. 2). London: The Macmillan Press Limited, pp. 56–63.
Gates, Bill. (1995). “Enabling Technology for Expanding Customer Relationships,” speech given at “Retail Delivery ’95” sponsored by the Bank Administration Institute.
Gold, Jacqueline. (2000) “Chase-Morgan May Cost Thousands Their Jobs,” American Banker (electronic copy).
Goldfield, Robert. (1996). “Small Banks Leap on Merger Bandwagon.” Business Journal-Portland, March 1, p. 1.
Hawawini, Gabriel and Itzhak Swary. (1990). Mergers and Acquisitions in the U.S. Banking Industry: Evidence from the Capital Markets. Amsterdam: North-Holland.
Helm, Leslie, and Judith H. Dobrzynski. (1988). “Meet Mike Jensen, The Professor of Merger Mania.” Business Week, February 8, pp. 66–67.
Hill, Miriam. (1995). “Banking on Mergers; Relaxed Federal Rules, Need to Upgrade Systems Giving Bankers the Itch to Make Acquisitions.” The (Cleveland, OH) Plain Dealer, July 30, p. 1H.
Investment Company Institute. (2000). “The 1990s: A Decade of Expansion and Change in the U.S. Mutual Fund Industry,” Perspective 6, no. 3, July.
Jayaratne, Jith and Christine Hall. (1996). “Consolidation and Competition in Second District Banking Markets,” Current Issues in Economics and Finance 2, Federal Reserve Bank of New York.
Jennings, Robert. (1996). “Survey: Retailers Overestimate Importance of Cards,” American Banker, February 8, pp. 11–12.
Jensen, Michael C. (1986). “The Takeover Controversy: Analysis and Evidence.” Midland Corporate Finance Journal, Summer, pp. 6–32.
Julavits, Robert. (2000). “Citi-Associates Raises Howls from Activists,” American Banker, September 11, electronic copy.
Kane, Edward J. (1983). “The Metamorphosis in Financial-Services Delivery and Production” in Strategic Planning for Economic and Technological Change in the Financial-Services Industry. San Francisco: Federal Home Loan Bank, pp. 49–64.
Kane, Edward J. (2000). “Incentives for Banking Megamergers: What Motives Might Regulators Infer from Event-Study Evidence?” Journal of Money, Credit and Banking, August, Part 2, pp. 671–701.
Kelleher, Mary. (2000). “Chase to Buy Morgan for $34 Billion,” Personalized News, Market News, Fidelity Investments (September 14), electronic copy.
Kelley, Edward W. Jr. (1996). “Remarks” at the CyberPayments ’96 Conference (18 June), Dallas, TX.
Kraus, James R. (1995). “Savings, Technology, and Clout Drove Chase-Chemical Merger.” The American Banker, August 29, p. 1.
Kreuzer, Teresa. (1987). “Who Owns the Big Banks?” Bankers Monthly, August, pp. 43–46.
Ludwig, Eugene A. (1995). “Testimony before the Subcommittee on Financial Institutions of the Committee on Banking and Financial Services of the U.S. House of Representatives,” October 17, Comptroller of the Currency, Washington, DC.
Mankowski, Cal. (1996). “Giant U.S. Bank Mergers Reflect Efficiency Drive.” Reuters, Limited, April 1.
Marjanovic, Steven. (1996). “Electronic Payment Law May Hasten End of Checks,” American Banker, (May 1), pp. 1, 12.
Marshall, Jeffrey. (1996). “Interview: Firebrand in Navy and Gray.” In U.S. Banker online. Available at banking.com/usbanker/art9.htm, p. 2.
Matthews, Gordon. (1988). “Despite the Crash, 1987. Was a Year for Mergers,” American Banker, January 12, pp. 1, 14.
McKeown, Patrick G. and Richard T.Watson. (1997). Metamorphosis: A Guide to the WorldWideWeb and Electronic Commerce, Version 2.0. NewYork: JohnWiley & Sons.
Meehan, John. (1991). “If Mergers Were Simple, Banking’s Troubles Might Be Over,” Business Week, April 22, pp. 77–79.
Nader, Ralph. (1995). “Bank Mergers Skip Along, Right Past the Customers.” The New York Times, November 12, p. 11.
Neely, Walter P. (1987). “Banking Acquisitions: Acquirer and Target Shareholder Returns.” Financial Management, Winter, pp. 66–74.
O’Rourke, Daniel. (1988). “Bank versus Bank: The Hostile Takeover (and How to Fight It).” Bank Administration, January, pp. 16–19.
Pare, Terence P. (1995). “Clueless Bankers; Merger Mania Can’t Mask the Fact that America’s Banks are Becoming Dinosaurs. Longtime Customers Simply Don’t Need Them Anymore. There is a Survival Strategy, but Bankers Haven’t got a Clue.” Fortune, November 27, pp. 150–160.
Pennacchi, George. (2000). “Comment on Incentives for Banking Megamergers: What Motives Might Regulators Infer from Event-Study Evidence?” Journal of Money, Credit and Banking, August, Part 2, pp. 702–705.
Pound, John, and Gregg Jarrell. (1987). “Hostile Takeovers and the Regulatory Dilemma: Twenty-Five Years of Debate.” Midland Corporate Finance Journal, Summer, pp. 224–238.
Roll, Richard. (1988). “Empirical Evidence on Takeover Activity and Shareholder Wealth,” in Knights, Raiders, and Targets, edited by John Coffee et al. New York: Oxford University Press, pp. 241–252.
Roll, Richard. (1986). “The Hubris Hypothesis of Corporate Takeover.” Journal of Business, April, pp. 197–216.
Ross, Stephen A. and Randolph W. Westerfield. (1988). Corporate Finance. St. Louis: Times Mirror/Mosby Publishing.
Seiburg, Jaret. (1996). “Fed Expands Data Processing Opportunities for BHCs,” American Banker, September 6, pp. 1–2.
Silber,William L. and Roy C. Smith. (1995). “A Bigger Bank Isn’t Necessarily Better,” International Herald Tribune, September 1, editorial page.
Simoff, Paul L. (1991). “RTC Thrifts May Be Good Bet for Small Banks,” American Banker, May 8, pp. 4, 7.
Sinkey, Joseph F. and David A. Carter. (1997). “Derivatives in U.S. Banking: Theory, Practice, and Empirical Evidence,” in Derivatives, Regulation and Banking. Amsterdam: North-Holland Publishing Co., pp. 41–78.
Sloan, Allan. (1996). “Deals: Take This Job and Cut It, How Wells Fargo Won the Battle of Banks,” Newsweek, February 5, p. 47.
Statistics on Banking. (various issues and online at www.fdic.gov).Washington, DC: FDIC.
Stern, Joel. (1987). “The Future of Commercial Banking: A Roundtable Discussion,” Midland Corporate Finance Journal, Fall, pp. 22–49.
Stiroh, Kevin J. and Jennifer P. Poole. (2000). “Explaining the Rising Concentration of Banking Assets in the 1990s,” Federal Reserve Bank of New York, Current Issues in Economics and Finance 6, no. 9, August.
Thorton, Emily. (2000). “Special Report: JPM Dressed for a Deal,” Business Week, September 8, electronic copy.
“Thrifts and Other Acquisition Targets,” ABA Banking Journal, March 1990, pp. 58–63.
Tufano, Peter. (1989). “Financial Innovation and First-Mover Advantages,” Journal of Financial Economics 25, pp. 213–240.
Van Horne, James. (1985). “Of Financial Innovations and Excesses,” Journal of Finance, July, pp. 621–631.
Varian, Hal R. (1988). “Symposium on Takeovers,” Journal of Economic Perspectives, Winter, pp. 3–82.
Wilke, John R. (1991). “Nationwide Banking Is Getting a Preview at Growing KeyCorp,” The Wall Street Journal, May 31, pp. A1, A5.
Wriston, Walter. (1992). The Twilight of Sovereignty: How the Information Revolution is Transforming the World. New York: Scribner.
Yellen, Janet L. (1995). “Testimony before the Subcommittee on Financial Institutions and Consumer Credit of the Committee on Banking and Financial Services of the U.S. House of Representatives,” October 17, Board of Governors of the Federal Reserve System.
Глава 3
Банковские технологии: электронные деньги, электронное банковское обслуживание, электронная торговля
Учебные задачи
1. Изучить банковские технологии: электронные деньги, электронное банковское обслуживание и электронную торговлю.
2. Изучить влияние электронной торговли на формирование финансовой политики банков и провести аналогию между банками и коммуникационными компаниями.
3. Представить электронное банковское обслуживание как систему поставки, базирующуюся на электронном переводе средств.
4. Объяснить составляющие электронного банковского обслуживания – автоматические расчетные центры, банкоматы, компьютеризированные кассовые терминалы.
5. Представить банковское обслуживание на дому как значительное достижение конца XX в., а банковское обслуживание через Интернет и электронную торговлю как финансовую деятельность XXI в.
Тема главы
Традиционная экономическая наука определяла банки как посредников в размещении финансовых ресурсов; современная наука рассматривает их как предприятия, вовлеченные в информационный процесс и процесс проведения сделок. В этой главе будут проанализированы технологические аспекты участия банков в процессе обработки информации. Создатель Microsoft Билл Гейтс сказал, что «банки – это настоящие динозавры», имея в виду, что их базы данных в бэк-офисах относятся к юрскому периоду. Гейтс прав: банки, как правило, не стремятся использовать последние достижения технологической мысли. Но если эти учреждения надеются выжить в индустрии финансовых услуг XXI в., им следует быстро и эффективно осваивать новые информационные технологии. Виртуальные банковские технологии также должны войти в повседневную практику. Инновации в области информационных технологий проложили дорогу электронному банковскому обслуживанию и электронным деньгам, позволяющим вести электронную торговлю. Существует значительное сходство между банками и фирмами, занятыми налаживанием систем связи: те и другие создают сетевые отношения, позволяющие собирать, хранить, обрабатывать и передавать информацию, важную для самих организаций и их клиентов. Технологически индустрия финансовых услуг будет развиваться в двух направлениях: банковское обслуживание на дому через Интернет и виртуальное банковское обслуживание в мировом масштабе.
В этой главе мы рассмотрим технологические аспекты банковского обслуживания. Ключевыми понятиями, с которыми нам придется иметь дело, будут электронное банковское обслуживание, электронные деньги и электронная торговля. Банки занимаются переводом средств и поставкой информации, поэтому им особенно важно достичь успеха в разработке электронных систем перевода средств. Параллельное развитие этих систем и информационных технологий привело к появлению инноваций, описанию которых посвящена эта глава.
«Банки – настоящие динозавры»?
Спросите экономистов, отжили ли банки свое, и вы получите ответы «да», «нет» и «неизвестно». Средневзвешенное ответов выглядит как «неизвестно» – помните старую шутку об экономистах, которые никогда не могут договориться между собой?
В 1994 г. высказывание Билла Гейтса, назвавшего банки «настоящими динозаврами», было неверно понято публикой. 5 января 1995 г. American Banker написал, что это замечание стало «тревожным сигналом» для многих банкиров. В действительности Гейтс в 1995 г. в своей книге «Дорога в будущее» (The Road Ahead) объяснил, что имел в виду принятый в бэк-офисах банков метод хранения данных. Бэк-офис банка, который по-прежнему возвращает вам чеки, а также формирует консолидированную отчетность в бумажной форме по данным всех ваших счетов, поистине относится к юрскому периоду. С точки зрения Гейтса, банковское обслуживание через Интернет – так называемые «виртуальные филиалы», которые используют постоянно растущие возможности электронной почты, – должно стать основным методом поставки продуктов и услуг.
Компании финансовой индустрии XXI в. должны изучать методы виртуального банковского дела, которое, согласно мнению Citigroup, сводится к умению оказать клиенту «любую услугу в любом месте, в любое время». Чтобы иметь возможность оказать клиенту «любую услугу», Citigroup осуществила слияние с Travelers Group; обслуживание же «в любом месте и в любое время» невозможно без использования Интернета. Инновации в области информационных технологий проложили дорогу электронному банковскому обслуживанию и электронным деньгам, позволяющим вести электронную торговлю. Существует значительное сходство между банками и телекоммуникационными фирмами, так как в том и другом случае созданные сетевые отношения позволяют собирать, хранить, обрабатывать и передавать информацию, важную для самих организаций и их клиентов.
Насколько важна технология для банков? Джон Маккой, бывший председатель Banс One (в настоящее время Bank One, Чикаго), считает, что «в эпоху дерегулирования побить противника нам поможет только технология»49. За что разворачивается «бой»? Современная экономика рассматривает банки как предприятия, вовлеченные в информационный процесс и процесс проведения сделок. Именно в этих двух областях конкурентам и предстоит «побить» друг друга. В этой главе мы рассмотрим применение банковских технологий в информационном процессе.
Технология в мире «динозавров»
Банковское дело всегда было трудоемким и связанным с большим количеством бумаг. Исторически этой отрасли экономики присущ консерватизм и она крайне медленно осваивала технологические достижения. Значительная часть розничных клиентов, особенно пожилых, привыкла видеть перед собой лицо служащего и писать на бумаге – такие потребители банковских услуг порой не в состоянии менять свои привычки. Будущее «интернет-поколение» клиентов, по-видимому, окажется более приспособлено к использованию технологических достижений: монитор компьютера заменит им служащих, а мышка – ручку. Таким образом, в XXI в. у банков появится больше возможностей сократить расходы на бумагу и персонал.
Заметим, что банки никогда не были учреждениями, использующими в полном объеме новейшие научные разработки. Рассмотрим результаты специального исследования, посвященного «Технологиям на рабочем месте» и предлагающего рейтинги для девяти сфер деятельности. Оценка выставлялась по следующим достаточно субъективным критериям50:
• насколько быстро внедряются последние достижения технологии;
• участвует ли отрасль в развитии новых технологий;
• способствует ли внедрение технологий повышению конкурентоспособности, эффективности или прибыльности отрасли.
Рейтинг «С–», присвоенный банкам, указывает на то, что эти учреждения несколько отстают от общего технологического прогресса51. Почему? Ответ связан с активным использованием банками двух основных ресурсов – человеческих и бумажных, которые тормозят переход к новым методам. «Бумага» – это чеки, бланки поручений, чеки, подтверждающие платежи по кредитным картам, и многочисленные заполняемые клиентами анкеты, большинство из которых смело можно отнести к «эпохе динозавров». По количеству персонала банковская отрасль занимает первое место (см. табл. 2.11).
Типичный пример неэффективности работы банковских бэк-офисов – разрозненные компьютерные системы и неспособность получить полный профиль клиентов и их потребителей52. Показательно, что банки оказываются не в состоянии создать отчетность, в которой консолидирована информация о всех счетах клиента. Сфера брокерского обслуживания – основной конкурент банковской индустрии – уже многие годы с успехом использует эти объединенные данные. На пороге XXI в. мы с удовольствием замечаем, что такой архаичный тип обслуживания наконец отживает свое. Напомним, что Merrill Lynch впервые предложил свой СМА счет еще в 1974 г., – остается удивляться, что технологии проникают в банковское дело так долго. В комментарии 3.1 рассказывается о предпринимаемых банками попытках изгнать из своих бэк-офисов «динозавров».
Компании, сумевшие быстрее и эффективнее других провести интеграцию, имеют в XXI в. большие шансы на успех. В последние 15 лет банки все более активно используют как сами информационные технологии, так и специалистов, умеющих управлять такими системами. Потраченные на них средства – это инвестиции в будущее электронного банковского обслуживания, электронных денег и электронной торговли. Технологические проекты, способные принести прибыль и повысить франчайзинговую стоимость, помогут отделить лидеров индустрии финансовых услуг от «динозавров».
Комментарий 3.1
Выгоняем «динозавров» из бэк-офисов
Ситуация с PNC Financial Corporation (American Banker, June 6, 1990, р. 8) дала повод еще раз поговорить о банковских компьютерных системах и о трудностях, с которыми встречаются компании, проводящие их интеграцию. В течение долгих лет дочерние банки PNC проводили автономные операции. В то же время начиная с 1983 г., когда Pittsburgh National Bank купил Provident National Bank (Филадельфия) и образовалась PNC, компания начала формировать единую компьютерную сеть. В 1983–1990 гг. PNC, имевшая штаб-квартиру в Питтсбурге, приобрела 15 банков и к 1990 г. занимала 14-е место среди банковских холдингов с активами 46,6 млрд долл. (К середине 2000 г. активы PNC составили 75,5 млрд долл., компания занимала 16-е место.) В 1990 г. компании, имевшей почти 600 офисов в четырех штатах, пришлось особенно внимательно отнестись к проблеме интеграции своей розничной сети. Необходимость сокращения затрат и увеличения выручки в розничной сети заставила экспертов сосредоточиться на трех направлениях: система депозитов, автоматизация сети филиалов, консолидация операций по обработке данных.
К февралю 1990 г. PNC удалось сократить количество центров сбора и хранения данных с восьми до трех, но довести их количество до одного оказалось невозможным из-за сопротивления персонала. В середине 1990-х годов розничная сеть PNC стала отличаться заметно более высокой степенью консолидации. Ключевым фактором стратегии поглощений компании стало желание сократить технологические затраты. Представитель компании заявил прессе, что «PNC куда легче осуществить покупку [еще одного банка], чем сформировать единую компанию из конгломерата отдельных банков».
Другой пример трудностей на пути интеграции – осуществленное 1994 г. Mellon Bank Corporation поглощение Dreyfus Corporation. Характерно, что ввести «Львиный счет», названный в честь благородного животного, чье изображение служило логотипом Dreyfus, банку Mellon удалось лишь к осени 1996 г. Тогда же Mellon первым из банков предложил брокерские услуги взаимным фондам. «Львиный счет» Mellon предлагает объединенное финансовое обслуживание, в котором традиционные продукты (чеки и кредиты) сочетаются со страхованием и обслуживанием инвестиций. (На 31 марта 1996 г., Mellon был крупнейшим банком, управляющим взаимными фондами: из 420 млрд долл., управляемых банками, на долю Mellon приходилось 76,8 млрд долл., т. е. 18,3 %. Второе место занимал PNC – 29,9 млрд долл.) Коуп и Капилоф [Cope and Kapiloff (1996)] считают, что в процессе интеграции банковской, страховой и инвестиционной деятельности Mellon столкнулся как с проблемами, вызванными недовольством персонала, так и с операционными трудностями. К середине 2000 г. финансовая корпорация Mellon по размеру активов (46,2 млрд долл.) занимала 22-е место среди банковских холдингов США.

Примечание. Электронный обмен данными (EDI) – традиционный метод электронного сотрудничества В2В. EDI был реализован на базе коммерческих систем коммуникации; с 1980-х годов метод успешно применяется в повторяющихся рутинных бизнес-операциях, в частности при оформлении счетов и товаросопроводительных документов. Банки пытаются использовать EDI при осуществлении платежей.
Источник: McKeown and Watson (1997); Watson, Berthon, Pitt and Zinkhan (2000).
Электронная торговля и представление о фирме как о наборе контрактов
В табл. 3.1 перечислены некоторые важнейшие понятия Всемирной паутины (www, web, кибер-пространство); на рис. 3.1 показано, как связать принципы электронной торговли («электронного бизнеса») с предложенной Йенсеном и Меклингом [Jensen and Meckling (1976)] теорией фирмы как совокупности контрактов. В табл. 3.1 даны также определения электронной торговли и трех важнейших понятий: бизнес для потребителя (B2C), бизнес для бизнеса (B2B) и бизнес для служащего (B2E). В целом электронная торговля сводится к использованию компьютерной сети в целях повышения эффективности компании за счет уменьшения затрат, увеличения доли рынка, улучшения обслуживания и ускорения поставки продуктов и услуг. Существование электронной торговли облегчается наличием электронных денег, позволяющих, скажем, завоевывать рынок; электронное банковское обслуживание может рассматриваться как одна из форм электронной торговли. Банки играют большую роль в электронной торговле (электронные деньги «смазывают колеса» электронной торговли); кроме того, банки сами выступают участниками рынка электронной торговли (электронное обслуживание – это инновационная система поставки)53.
Закон об электронной подписи в мировой и национальной торговле, вступивший в силу 30 июня 2000 г., стал юридическим основанием для составления электронных контрактов в США54. Он приравнял контракты в электронном виде к бумажным контрактам, имеющим поставленную от руки подпись. Закон об электронной подписи (аналогичные законы действуют в нескольких штатах) требует согласия клиента на проведение операций в электронном виде и предоставляет потребителю защиту, эквивалентную защите потребителя, заключившего контракт на бумаге.
В свете теории Йенсена и Меклинга электронная торговля – это овладение информационными технологиями (компонент «О» в ФОКУСе) для повышения эффективности взаимодействия менеджеров и акционеров компании. На рис. 3.1 представлены формы таких взаимоотношений, характерные для всех компаний в целом и банковских фирм в частности.

Анализ роли информационных технологий в деятельности финансовых компаний позволяет установить, что эти технологии повышают финансовую и операционную прозрачность (компонент «Ф» в ФОКУСе), поскольку электронные отчеты поступают к держателям акций и облигаций, как правило, быстрее, чем бумажные. Заметим, однако, что скорость поступления информации не означает достоверность самой информации – акционеры и кредиторы должны следить, чтобы получаемые сведения были аутентичными и точными. Если процесс передачи данных был проведен надлежащим образом, а сами сведения исходят от менеджеров или директоров, к информации, скорее всего, можно отнестись с доверием.
Информационные технологии позволяют менеджерам более успешно управлять риском (т. е. осуществлять внутри компании отношения типа В2Е) и продавать услуги по риск-менеджменту (т. е. устанавливать с партнерами отношения типа В2C). Необходимость в инструментах риск-менеджмента связана с наличием на рынке определенной степени риска (компонент С в ФОКУСе); продажа подобного рода услуг выступает как один из способов успешной борьбы за клиента (компонент «У» в ФОКУСе). Подобно фирмам, работающим в области телекоммуникации, банки занимаются сбором, поставкой, анализом и хранением информации. Чем более эффективно банк справляется с этой задачей, тем лучше налажена его повседневная деятельность и тем больший интерес он представляет для существующих и потенциальных клиентов, заинтересованных в покупке инструментов управления риском.
Информационные технологии дают возможность налаживать связи с потребителями банковских услуг, информировать их (отношения типа В2С) и успешно привлекать новых клиентов (компонент «У» в ФОКУСе). Они позволяют банкам сокращать затраты и увеличивать выручку за счет расширения доли рынка, улучшения качества услуг и ускорения поставки финансовых продуктов.
Благодаря информационным технологиям упрощается заполнение финансовых формуляров и составление отчетов, а значит, банки могут более эффективно организовать свое общение с регуляторами. Напомним, что «К» в ФОКУСе обозначает адекватность капитала, однако это требование, призванное обеспечить безопасность и надежность деятельности каждой финансовой компании, лишь одно из многих, предъявляемых регуляторами к банкам. Осуществляемые посредством электронных средств связи отношения банков с регуляторами мы обозначим сокращением B2R (банк – регуляторам). Каким образом строятся отношения B2R в электронном пространстве? Как известно, отчетность перед регулирующими органами – это своего рода налог, в сокращении которого заинтересованы менеджеры и директора. Предоставляя регуляторам своевременную информацию, банки получают возможность сократить свои затраты на общение с регулирующими организациями.
Итак, таблица 3.1 – это своеобразный краткий путеводитель по миру информационных технологий (компонент «О» в ФОКУСе): изучив ее, читатель сможет представить, как банки и другие регулируемые финансовые учреждения осуществляют в рамках новой сетевой экономики отношения типа В2С, В2В, В2E и В2R. На рис. 3.1 показана взаимосвязь электронной торговли с теорией фирмы как набора контрактов и важность овладения информационными технологиями для любых, в частности банковских, компаний. В следующем разделе мы познакомим читателей с понятием электронных денег – одним из ключевых в электронной торговле, а затем перейдем к электронному банковскому обслуживанию – важнейшей форме участия компаний финансовой отрасли в электронной торговле.
Электронные деньги: эволюция от материального к нематериальному
В последнее время понятие «деньги» претерпело серьезные изменения: то, что некогда связывалось с вполне осязаемыми предметами (шкура животного, драгоценность, монета), в наши дни потеряло вещественность, превратившись в электронный импульс. Английское слово money происходит от латинского moneta. Первые римские деньги были отчеканены около 289 г. до н. э. в святилище богини Юноны, чье изображение украшало монеты. Римский монетный двор успешно функционирует уже 2300 лет, а с 2002 г. выпускает евро55.
Сегодня американцы и американские предприятия пользуются деньгами в трех формах (деньгами трех «поколений»): банкнотами и монетами («наличными»), чеками и, наконец, системами электронного перевода средств (EFT). Все три формы не имеют внутренней стоимости, это производные неразменных «декретных» денег, выступающих платежным средством благодаря законодательству или доверию к банковской системе и к правительству (федеральной сети безопасности), стоящему за этой системой. В какой разряд попадают столь популярные в настоящее время в США кредитные карты? Напомним, что они обеспечивают отсрочку оттока денежных средств пользователя, а значит, строго говоря, сами не являются средством платежа. Кредитные карты – форма работы с кредитными линиями. В то же время продавцы, принимающие кредитные карты, обычно получают платеж (за вычетом дисконта, устанавливаемого банком) раньше, чем владелец карты оплатит счет (обычно выписав чек) – таким образом, кредитные карты могут рассматриваться как отсроченные платежи, образующие особый денежный поток. Владельцы кредитных карт, полностью оплачивающие свои счета вовремя, являются «собственно потребителями», тогда как те, кто баланс не оплачивает, становятся должниками или «потребителями кредита».
Как правило, розничные потребители, да и общество в целом, рассматривают кредитные карты как особый вид платежей. «Купи сейчас, плати потом» – вот девиз, соблазняющий широкую публику. Кредитные карты предоставляют дополнительные преимущества и системы бонусов. Но продавцы, несмотря на риск хранения денег, обычно предпочитают наличные, поскольку в этом случае, в отличие от операций с чеками или кредитными картами, не нужно платить комиссионные.
Оборот, передача, предъявление к оплате и перевод чеков в электронный формат
До введения в практику кредитных карт (1958 г.) розничные выплаты осуществлялись преимущественно наличными – в 1958 г. потребители выписали около 10 млрд чеков. С тех пор оборот чеков заметно возрос: к концу тысячелетия он составил 70 млрд чеков в год. Огромная популярность кредитных карт и неснижающаяся популярность чеков свидетельствуют о том, что, несмотря на развитие EFT, банковская система до сих пор завалена бумагами.
Технология передачи изображений чеков позволяет банкам проводить операции с чеками более эффективно и дешево. Вместо того чтобы получать погашенный чек, человек, выписавший его, получает отображение чека либо в одном из документов, либо в электронном виде. Расходы на пересылку, таким образом, сокращаются. Впрочем, экономия возникает в первую очередь за счет сокращения ручного труда при обработке бумажных чеков. Наконец, сама отправка изображений чеков проходит быстрее и их легче хранить. Развитие систем передачи чеков зависит как от развития юридического и технического сопровождения, так и от принятия этого типа обслуживания клиентами. По-видимому, в будущем банкам не удастся замалчивать размер сэкономленных за счет использования новых технологий средств, и клиенты захотят получить часть их в той или иной форме.
Электронное представление чеков к оплате (ECP) – это процесс, в котором пересылка настоящего чека заменяется передачей файла магнитно-распознаваемых символов (MICR). Не так давно банки пришли к формальному соглашению по поводу возможности получать и посылать ECP файлы, однако до сих пор не у всех банковских учреждений имеются технические возможности для осуществления ECP.
Перевод чеков в электронный формат предполагает перевод чека в электронную форму непосредственно на месте продажи. Операция проводится следующим образом: владелец счета выписывает чек (или представляет дебетовую карту) и отдает его продавцу, который сканирует необходимые данные, в том числе дату и MICR. Программа переводит информацию в коды, передаваемые в автоматическую клиринговую палату. Через секунду операция заканчивается и учтенный чек возвращается владельцу. Бумажный чек был переведен в электронный формат.
Перевод чеков в электронный формат – новая форма работы, впервые примененная в 1998 г. По данным Совета по электронным чекам при NACHA (подробнее см. статью Рота [Roth (2000)], в 1999 г. 24 торговца провели операции с 1,5 млн электронных чеков. Если учесть, что всего на пунктах продаж, оборудованных POS, в 1999 г. было выписано 18 млн чеков, оказывается, что в электронном виде был представлен лишь один из двенадцати. 27 сентября 2000 г. семь банков, возглавляемых Chase Manhattan, Wells Fargo и FleetBoston, начали среди своих клиентов-торговцев маркетинг услуг телечеков – подразделения, поставляющего программное оборудование для перевода чеков в электронный формат. Очевидно, что покупателям операция с электронными чеками должна показаться более удобной, нежели выписка бумажных чеков.
Новые технологии и подделка чеков
Как известно, развитие банковских технологий всегда идет параллельно с развитием технологий мошенничества. Подделка чеков, обходящаяся банкам в сумму от 700 млн до 1 млрд долл. ежегодно, переживает поистине звездный час. Этот феномен отчасти объясняется появлением более совершенных компьютеров, принтеров и технологий копирования56. Другая причина роста обманов – неудовлетворительное функционирование обычных превентивных мер, т. е. проверки подписей и выборочной проверки чеков. В настоящее время борьба с мошенничеством ведется путем налаживания непосредственных контактов с клиентом и использования методов электронной проверки. Личные контакты требуют больших затрат времени и денег, поэтому банки предпочитают развивать методы электронных проверок. Если у служащих банка, использующего метод «анализа транзакций», возникли сомнения в номере чека, качестве бумаги или сумме, они за разъяснениями обращаются непосредственно к владельцу счета. Компании, выбравшие метод «простых оплат», обязательно посылают своим клиентам электронные копии чеков. После того как владелец счета подтверждает легитимность чека, он принимается к оплате. В Citigroup используют другой метод – сравнение информации, представленной на чеке, с данными, имеющимися в базе данных банка. Арсенал средств по борьбе с мошенничеством Citigroup включает, кроме того, предоставление корпоративным клиентам специальных чеков, имеющих особый «знак аутентичности». Такие чеки сложнее подделать, а поступившие от клиентов данной группы обычные чеки, на которых нет невидимой отметки, немедленно причисляются к категории подозрительных и рассматриваются особо тщательно.
Пластиковые карты: от магнитной полоски к микросхеме
В современном мире электронного перевода средств обычный электронный платеж совершается, как правило, в кассе магазина: при расчете пластиковой картой клиент нажимает кнопку, соответствующую дебетовой или кредитной карте. Дебетовая карта – это, в сущности, электронный чек, позволяющий мгновенно перевести средства со счета покупателя на счет продавца. Такая карта – еще один способ перевода чеков в электронный формат – должна рассматриваться как предпоследний этап в процессе эволюции денег от материального к виртуальному. Последний этап эволюции – уже изобретенный инструмент, но не получивший пока широкого применения, – «интеллектуальная карта» (смарт-карта). Карта впервые появилась во Франции в 1974 г. Это кредитная или дебетовая карта со встроенным микропроцессором или чипом (отсюда название «интеллектуальная»). Другие ее названия – чип-карта или карта с электронной подписью57.
Смарт-карта позволяет осуществлять самые разные типы электронного перевода средств. Такая карта может применяться и в более широких целях, поскольку может содержать полную информацию о своем владельце, скажем о состоянии его здоровья. Производители смарт-карт надеются, что их владельцы со временем не смогут обойтись без подобного вида услуг и станут наиболее преданными клиентами компании.
Смарт-карта представляет новое поколение кредитных карт, предназначенных специально для электронной торговли, в частности через персональные компьютеры со встроенными считывающими устройствами. Заметим, однако, что в настоящее время большинство персональных компьютеров до сих пор не имеют подобных устройств. И все же экономисты полагают, что смарт-карты со временем заменят обычные кредитные карты. Развитию этого вида услуг способствует также созданная на базе Интернета мировая торговая организация – Ассоциация индустрии смарт-карт (SCIA) со штаб-квартирой в Нью-Йорке58.
Транзакции с пластиковыми картами – кредитными, дебетовыми или «интеллектуальными» – могут производиться разными способами:
1) владелец карты лично представляет ее;
2) приказ отдается по телефону или по почте (сделки типа МОТО);
3) через Интернет.
Типы сделок перечислены в порядке возрастания возможности мошенничества: при транзакции, совершаемой в присутствии владельца карты, обман наименее вероятен; на втором месте стоят МОТО-транзакции, на третьем – транзакции через Интернет. Согласно данным GartenGroup (Стамфорд, Коннектикут), число мошеннических веб-сделок составляет 1 %, что в десять раз выше средних показателей. В 1999 г. на сайты интернет-аукционов приходилось 87 % всех мошеннических сделок через Интернет. Между тем, если оставить за рамками подсчетов игорные и порнографические сайты, транзакции через Интернет характеризуются теми же рейтингами мошенничества, что и транзакции в присутствии предъявителя карты: средние показатели составляют 8–9 базисных пунктов (б.п.) на 100 долл. (100 б.п. = 0,01; таким образом, 8,5 б.п. на 100 = 0,00085 × 100 = 0,085, или 8,5 центов)59.
Многие эксперты полагают, что воспользоваться картой через Интернет на проверенном сайте не опаснее, чем дать свою карточку официанту. Кроме того, мошеннические транзакции, как бы они ни совершались – лично, МОТО или через Интернет, – крайне редко бывают направлены против держателей карт. Отвечая на вопросы потребителей, обеспокоенных возможностью воровства в момент проведения транзакции через Интернет, Ричард Джонсон, директор Национального центра по преступлениям «белых воротничков» (National White Collar Crime Center) сказал: «Вы слышали, чтобы кого-нибудь обокрали, пока информация еще в пути? И я тоже не слышал. Сложности возникают не с передачей данных, а с их хранением». Несовершенства электронной системы хранения стали особенно очевидны в сентябре 2000 г., когда хакер украл у Western Union Financial Services Corp., дочерней фирмы First Data Corp., 15 200 номеров кредитных и дебетовых карт, воспользовавшись тем, что служащий компании оставил электронную картотеку без соответствующей защиты. Мошеннические операции через Интернет прежде всего создают сложности для работы продавцов: как известно, 93 % всех веб-сделок совершается с помощью пластиковых карт.
Борясь с мошенничеством, эмитенты карт выпускают продукты, позволяющие потребителю чувствовать себя более защищенным. Так, в рекламе выпущенной Capital One «The C@rd» было сказано, что она «запрограммирует» обычную карточку против воровства. American Express, в свою очередь, предложил продукт, названный «Private Payments»: с его помощью в ходе сделок через Интернет клиент получает возможность пользоваться не номером карты, а сгенерированным одноразовым набором цифр. Visa U.S.A. и Master Card также озабочены ростом мошеннических операций через Интернет. Специалисты Visa проводят в настоящее время детальное сравнительное исследование количества махинаций, совершаемых при транзакциях в присутствии владельца карты, транзакциях МОТО и сделках через Интернет.
Платежные карты и «неохваченное банками» население
Из комментария 1.2 (гл. 1) мы узнали, что ломбарды выполняют банковские функции для 30 млн американских граждан, не имеющих счетов в банках60. Об этой части населения принято говорить, что она «не охвачена банками». Человек, не имеющий банковского счета, скорее всего, не владеет кредитной, дебетовой или смарт-картой. Привлекая эту часть граждан к официальному финансовому обслуживанию, три компании штата Атланта в 1997 г. начали выпуск так называемых платежных карт. Платежная карта выглядит, как кредитная, а действует, как дебетовая; она позволяет клиенту получать электронные выплаты, не будучи привязанной к обычному счету в банке. Платежные карты используются работодателями и родителями, дающими таким образом карманные деньги детям. Платежные карты позволяют работодателю сократить операционные расходы – в результате служащие в ряде случаев освобождаются от выплаты комиссионных за открытие карты. Основную часть выручки компании – эмитенты платежных карт получают за счет месячных комиссионных и комиссионных за проведение транзакций. Имеющиеся на платежных картах средства привязаны к прямым депозитам или денежным переводам, сделанным в пользу данных карт. Инновация постепенно завоевала популярность на рынке: выпуском платежных карт занялись в последнее время и такие крупные банковские фирмы, как Citigroup, Bank of America, Bank One и Western Union.
Коротко об электронных деньгах
На наших глазах деньги из осязаемых предметов превращаются в нематериальную сущность. В настоящее время в качестве средств осуществления денежных платежей выступают наличные, чеки и карты. Наличные по-прежнему продолжают заполнять розничный рынок, однако в сфере кредитных карт и чеков происходят значительные изменения: бумажные чеки вытесняются электронными аналогами. Место сделок с бумажными документами занимают транзакции, в которых используются электронное представление чеков, перевод чеков в электронный формат, смарт-карты и платежные карты. Как правило, в учебных пособиях материалы, посвященные деньгам, соседствуют с анализом банковской деятельности. Мы продолжим традицию и от описания электронных денег перейдем к обзору принципов электронного банковского обслуживания.
Электронное банковское обслуживание: платежная система
Технологические инновации в банковском обслуживании связаны в первую очередь с изобретением электронной системы перевода средств (EFTS или EFT). В качестве основных компонентов в EFT входят61: автоматизированные клиринговые палаты (ACH); банкоматы (ATM); компьютеризированные кассовые терминалы (POS); банковское обслуживание через Интернет.
Дополняют перечисленные компоненты описанные в предыдущем разделе электронные деньги, в частности кредитные, дебетовые, платежные и смарт-карты. До последнего времени наиболее популярными видами EFT и электронного банковского обслуживания оставались АТМ и АСН. POS или обслуживание на дому через Интернет в США пока недостаточно развитые формы электронных банковских услуг. Анализ EFT мы начнем с изучения платежной системы и рассмотрим как бумажные (чеки), так и электронные методы.
Историческая справка: клиринг и расчеты по сделкам в платежной системе
Напомним, что одна из важнейших функций финансовой системы – осуществление клиринга и проведение расчетов по сделкам. Именно это «делают банки» – основные действующие лица процесса обмена платежами. В первых клиринговых компаниях банкиры вручную обменивались чеками и выплачивали долги – «приводили в порядок» счета (отсюда и термин «клиринг»: английское clear – расчищать, приводить в порядок). Процедура расчетов была трудоемкой и долгой, закончить ее необходимо было до начала следующего рабочего дня, поэтому банки в прежние времена работали всего пять часов (так называемые «банковские часы» – с 10 до 15). Если бы все 65–70 млрд чеков, выписываемых в наши дни американскими потребителями и бизнесменами, по-прежнему обрабатывались вручную, банкирам едва ли удавалось бы открывать свои офисы для посетителей. Сегодня многие операции с чеками автоматизированы, в них задействованы специальные устройства для считывания и сканирования; передача изображений чеков позволяет не отсылать бумажные чеки обратно владельцам. Под «клирингом» и «расчетами» понимают процесс перевода (физического или электронного) чеков и иных платежных документов из пункта, в котором они были выданы (пункт продажи), в финансовую организацию, задача которой – собрать для получателя (отдельного лица или учреждения) требуемую сумму. Имя получателя должно быть указано в чеке. После того как банк получателя уладит все формальности с банком плательщика, считается, что транзакция прошла клиринг и расчет произведен. По окончании процедуры клиринга остаток на счете получателя вырастает, а на счете плательщика – уменьшается.
Процесс клиринга чеков на первый взгляд выглядит несложно, однако подобное впечатление обманчиво. Так, часть чеков проводится через несколько банков, расположенных порой на значительном расстоянии друг от друга, что обусловливает отсрочку платежа. Отсрочки в проведении межбанковских расчетов приводят к тому, что остаток на счете по данным предприятия отличается от остатка по данным банка на сумму, которую называют «флоут», или «денежные средства в пути». Флоут именуется иногда «несписанными средствами»62.
В эпоху электронных технологий приверженность американцев бумажным чекам выглядит, скорее, как болезнь, требующая немедленного вмешательства со стороны. В Европе сложилась более здоровая ситуация: население здесь привыкло осуществлять платежи по квитанциям в местных отделениях почтовой связи или в частных банковских консорциумах. В системе безналичных зачетов взаимных требований и обязательств («жиро») для кредитового/дебетового перевода средств между счетом банка продавца или производителя услуг и счетом банка клиента не требуется большого числа бумажных документов. На квитанциях обозначаются реквизиты банка-получателя – подписывая бумагу, клиент дает своему банку право перевести деньги на счет с указанным номером.
Майер [Mayer (1997)] пишет, что в 1995 г. American Express (АМЕХ) надеялся ввести в США так называемую «одночековую» систему, аналогичную системе «жиро». Основными партнерами должны были стать компании коммунального обслуживания. Согласно плану поставщик коммунальных услуг должен был посылать электронные счета АМЕХ, а тот – объединять их и отправлять потребителю единую квитанцию на оплату. Клиент, вместо того чтобы оплачивать несколько чеков, оплачивал бы один, отправлял его в АМЕХ, после чего деньги поступали бы в компании коммунального обслуживания. Но от предложенного плана отказались сами компании коммунального обслуживания: они не захотели сокращать объем рекламы, теряя возможность вкладывать в конверты со счетами свои проспекты. Впрочем, специалисты АМЕХ не теряют надежды: «Что ж, подождем. Общество 20 лет привыкало к банкоматам» (р. 108).
В целом электронная система расчетов пока не прижилась в США – для ее укоренения в американской банковской системе понадобится, наверное, не один десяток лет. Как известно, старинные привычки, вроде привычки выписывать чеки, изживаются с большим трудом.
Автоматизированные клиринговые палаты
В автоматизированных клиринговых палатах (АСН), представляющих собой компьютеризированные предприятия, чеки и розничные электронные платежи обрабатываются и направляются в организации, работающие через компьютерную сеть. Задача АСН – сократить количество бумажных чеков. Предложенная АМЕХ «одночековая» платежная система – это пример односторонней электронной системы осуществления платежей. АСН создают инфраструктуру, позволяющую увеличить число розничных электронных расчетов. Замена бумажных чеков электронными деньгами окажет на платежную систему в целом благотворное влияние. АСН особенно эффективны в случаях повторяющихся выплат: месячных выплат по ипотекам, страховкам, оплате счетов за коммунальные услуги. На рис. 3.2 представлены операции, наиболее часто проводимые через АСН: прямое депонирование заработной платы и осуществление предварительно одобренных платежей (например, перечисления страховых премий).

Региональные ассоциации АСН и их члены – это более 25 тыс. депозитных организаций – передали федеральным резервным банкам право пользоваться услугами АСН для расчетов по проводимым ими операциям. Будучи фискальным агентом Казначейства США, ФРС также контролирует все АСН-платежи, осуществляемые от имени американского правительства. Таким образом, три из четырех операций, проводимых в США через АСН, – это операции ФРС. В 1996 г. надзор за операциями по передаче данных через АСН ФРС сконцентрировала в специальном центре, расположенном в Восточном Рутерфорде (Нью-Джерси) и вспомогательном центре в Далласе. В 1999 г. ФРС с помощью АСН осуществила 4,3 млрд платежей, общим объемом 13 трлн долл. В 1993 г. было зарегистрировано 2,1 млрд транзакций объемом 7,6 трлн долл.

Примечание. В результате округления итоговое значение может отличаться от суммы частей.
Источник: ACH Statistics 1989–1999, NACHA – The Economics Payment Association. Данные доступны на www.nacha.org/news/Stats/stats.html.
Порой несколько АСН объединяются, образуя сеть электронных клиринговых палат. Национальная ассоциация автоматизированных клиринговых палат (NACHA) включает 33 АСН, представляющих 12 тыс. финансовых организаций и 700 учреждений. В комментарии 3.2 рассказывается о достижениях АСН в области организации электронных расчетов и перевода средств. Сначала АСН существовали прежде всего за счет денег, идущих от государства (40 % всех платежей через АСН в 1988 г.). Как видно из табл. 3.2, АСН – члены NACHA провели в 1999 г. всего 6,2 млн транзакций объемом 19,5 трлн долл.; 4,3 млрд платежей (69 %) объемом 13 трлн долл. (67 %) были проведены через ФРС.
Комментарий 3.2
Успех системы электронных расчетов
Выступая перед Комитетом по внутренней и внешней монетарной политики, Элиот Макэнти, президент и генеральный директор Ассоциации автоматических клиринговых палат привел следующие примеры успешного функционирования системы электронных платежей в 1990-х годах:
• количество платежей через АСН возросло с 1,5 млрд в 1990 г. до 6,25 млрд в 1999 г.;
• количество платежей по дебетовым картам возросло со 188 млн до 7 млрд;
• доля прямого депонирования заработной платы выросла с 10 до 56 %. В 1999 г. было размещено более 3 млрд депозитов, позволивших сэкономить более 6 млрд долл.;
• в 1999 г. почти 2 млрд потребительских чеков было оплачено через электронную систему: расходы на почтовые отправления сократились на 600 млн долл. Сэкономленные комиссионные за задержку платежей составляют огромные суммы;
• федеральное правительство в 1999 г. выплатило 96 % заработной платы и 76 % социальных льгот через прямые депозиты. Федеральная электронная система налоговых расчетов работает с 3 млн предприятий: в 2000 фискальном году собрано более 1,3 трлн долл.;
• 90 % средств, обращающихся в платежной системе, проходят через электронную сеть. Основную часть этой суммы составляют крупные долларовые выплаты или оптовые транзакции; 65–70 млрд чеков, выписываемых ежегодно, представляют мелкие розничные транзакции или оплату счетов.
Источник: Пресс-релиз NACHA, 19 сентября 2000 г.
Заранее известная точная дата получения платежа – фактор, облегчающий управление денежными средствами как корпорации, так и отдельной семьи. Между тем в начале 1990-х годов 52 % американских семей не выражали никакого интереса к электронным платежам; такие платежи составляли 18 % всех расчетов, осуществляемых без использования наличных. Сравним эти цифры с данными по Европе: Швейцария – 81 %, Швеция – 77 %, Нидерланды – 61 % и Германия – 50 %. К 1999 г. доля электронных платежей в безналичных расчетах, осуществляемых в США, составила 32 % – в европейских странах к этому времени показатели также повысились.
Удобство электронных платежей очевидно. Обратимся теперь к связанной с ними экономии. По данным Payment System Inc., банки в среднем экономят по 12 центов на каждом счете, оплаченном через электронную систему; предприятия экономят в среднем по 7 центов, а экономия потребителей составляет 35 центов63. Таким образом, удобная и экономная система электронных расчетов не получает пока широкого развития исключительно из-за недоверия клиентов к этому типу инноваций. Настроение публики поддерживает и часть консультационных фирм, например Atlanta’s Clark Howard (см. clarkhoward.com), отказывающаяся признать преимущества электронной оплаты счетов. По мере того как обществу будет становиться очевидной бессмысленность затрат на использование неэлектронных платежных систем, будет расти количество семей, желающих пользоваться услугами АСН. Предприятиям и банкам, желающим развивать и совершенствовать систему автоматического клиринга, следует постоянно демонстрировать клиентам выгоды электронного финансового обслуживания. Заметим, что количество электронных платежей через АСН по сравнению с началом 1990-х годов уже возросло, о чем свидетельствуют материалы комментария 3.2.
Платные услуги ФРС
Закон о дерегулировании депозитных организаций и монетарном контроле (DIDMCA) 1980 г. постановил, что ФРС со временем обязана компенсировать собственные прямые и непрямые расходы путем предоставления платных услуг. До принятия закона услуги ФРС субсидировались, т. е. они оплачивались не полностью. Будучи центральным национальным банком, ФРС является банком банков: она оказывает услуги финансово-экономической системе в целом и обслуживает банковскую систему в частности. Основные услуги ФРС – клиринг чеков и операции с банками, АСН и правительством, осуществляемые через Fedwire; продажа, обслуживание, погашение и хранение ценных бумаг; перевод средств и сбор безналичных средств; выпуск и изъятие из употребления монет и бумажных денег.
ФРС должна взимать плату за работу с чеками, АСН, перевод средств, перевод ценных бумаг, сбор безналичных средств и обслуживание специальных наличных счетов. В поступлениях от платных услуг ФРС 79 % приходится на обслуживание чеков, что неудивительно, учитывая огромное количество чеков, которые должны пройти клиринг в США. На долю электронных служб (перевод средств и бездокументарных ценных бумаг через АСН и Fedwire) приходится 20 % поступлений ФРС. В 1999 г. ФРС покрыла 101 % всех издержек. В 1988–1996 гг. ФРС в среднем покрывала 99,6 % затрат64.
Согласно данным годового отчета ФРС Конгрессу, расходы на операцию с одним чеком выросли с 3,5 центов в 1998 г. до 3,8 центов в 1999 г., т. е. рост составил 8,6 %. Стоимость операций с чеками выросла с 3,9 центов в 1998 г. до 4,1 цента в 1999 г., т. е. на 5 %. Расходы на единичный платеж через АСН составили в 1999 г. 1,7 цента, а цена на платеж через АСН – 2,1 цента. По сравнению с 1998 г. расходы выросли на 13 % (с 1,5 центов), а цена снизилась на 8,7 % (с 2,3 цента). Очевидно, что расчеты через АСН оказываются более экономичными по сравнению с чековыми расчетами – мы имеем дело с экономией за счет масштаба, обусловленной использованием системы EFT. Экономия за счет масштаба позволяет при росте оборота операций уменьшать расходы на обслуживание через АСН.
В 1999 г. ФРС провела расчеты по 17,1 млрд чеков (15,5 млрд в 1996 г.). АСН совершили в 1999 г. 3,3 млрд транзакций. Рост операций с чеками по сравнению с 1996 г. ФРС объясняет следующими обстоятельствами65:
• уход нескольких банков-корреспондентов с межбанковского чекового рынка;
• появление новых чековых продуктов;
• привлечение резервными банками новых клиентов;
• увеличение количества обращений к резервным банкам других банков при проведении M&A сделок.
Электронные платежные системы: Fedwire, CHIPS, SWIFT
Американские банки используют три электронные платежные системы: Fedwire, CHIPS и SWIFT. Все системы имеют ряд общих характеристик:
• высокий средний размер платежа (3–5 млн долл.);
• расчеты в реальном времени;
• широкая сеть пользователей.
В следующих разделах мы опишем каждую из этих систем и обозначим присущие каждой системе отличительные черты.
Fedwire
Начиная с 1918 г. ФРС, основанная в 1913 г., занимается переводом средств в целях клиринга и исполнения сделок. До 1970-х годов перевод средств и ценных бумаг осуществлялся в основном через частную передающую сеть, управляемую двенадцатью федеральными резервными банками. Затем ФРС создала собственную электронную систему перевода – Fedwire66. Эта система составляет основу платежной системы США, именно ее используют ФРС, ее отделения, Казначейство и другие правительственные агентства, а также более 10 тыс. депозитных организаций. Через электронную сеть 7 тыс. пользователей осуществляют 99 % процентов всех переводов67. Офлайновые организации обычно связываются с ФРС по телефону и договариваются об осуществлении платежа через Fedwire. Переводы через Fedwire осуществляются, как правило, в течение нескольких минут, не требуют составления большого числа бухгалтерских документов и считаются завершенными в момент, когда получающую организацию уведомляют о кредитовой проводке по ее счету68. Fedwire – это система перевода средств в режиме реального времени. Fedwire оказывает услуги по хранению и переводу некоторых ценных бумаг федерального правительства и международных агентств. Услуги такого рода имеют две черты: безопасность предполагает хранение ценных бумаг на кастодиальных счетах, перевод и исполнение сделки – осуществляется перевод ценных бумаг либо между счетами одной стороны, либо между сторонами. Большинство переводов предполагает поставку бумаг и одновременный платеж за ценные бумаги, называемый поставкой против платежа. Около 8200 депозитных организаций пользуются этими услугами Fedwire.
Для усовершенствования работы Fedwire и ее электронных возможностей в 1980-х годах ФРС разработала проект (FRCS-80). Коммуникационная сеть общего назначения объединила разрозненные коммуникационные сети ФРС. На рис. 3.3 показаны основные региональные офисы FRCS-80. Система, не имеющая единого коммутационного центра (в прежней системе он был и располагался в г. Калпепер), распределяет полномочия в электронном пространстве между двенадцатью федеральными резервными банками, Казначейством и центром в Калпепере. В соответствии с FRSC-80 ФРС позиционирует себя как оператора национальной сети АСН. Офисом оптовых платежей ФРС служит Федеральный резервный банк Нью-Йорка, он же отвечает за стратегическое планирование и контроль перевода крупных сумм и ценных бумаг, а также исполнения сделок.

Несмотря на то что Fedwire как преимущественно «оптовая» система используется для межбанковских операций и расчетов между крупнейшими корпоративными клиентами, система не предполагает ограничений на размер транзакции. Частные лица и небольшие предприятия могут воспользоваться Fedwire, действуя через свои финансовые организации; платеж может осуществляться либо через электронную сеть, либо традиционным способом. В 1999 г. через Fedwire прошло 103 млн сделок по переводу средств, их общий объем составил 343 трлн долл.; в начале 1990-х годов количество сделок было равно 59 млн при объеме 182 трлн долл. Перевод ценных бумаг через Fedwire составил в 1999 г. 13,4 млн сделок объемом 179 трлн долл. Для сравнения: в начале 1990-х годов соответственно 10,9 млн и 96 трлн долл.69
Конкуренция за перевод крупных сумм: CHIPS и SWIFT
В ответ на появление Fedwire частный сектор создал собственную Клиринговую систему межбанковских расчетов (CHIPS). В 1970 г. она была организована Клиринговой ассоциацией Нью-Йорка (NYCHA), объединяющей группу расположенных в этом городе крупнейших коммерческих банков, с целью осуществления международных платежей. Первоначально членами CHIPS были восемь банков, входящих в NYCHA и состоящих членами ФРС. В наши дни круг членов CHIPS расширился: сюда вошли другие коммерческие банки, корпорации, работающие на международном рынке, правительственные агентства и филиалы иностранных банков, инвестиционные компании и частные банки. Транзакции между участниками CHIPS осуществляются наподобие сделок через Fedwire. Специальный Fedwire-счет условного депонирования в Федеральном резервном банке Нью-Йорка облегчает исполнение сделки по переводу в течение одного дня70. Инструменты риск-менеджмента, используемые участниками CHIPS, включают: двусторонние лимиты, верхние границы чистого дебетования, соглашения о разделе убытков и обеспечение.
СHIPS – это крупнейшая частная платежная система в мире. Через нее проходит 95 % всех платежей, которыми обмениваются страны, включая платежи по международным торговым соглашениям и операции по обмену валюты. Считается, что CHIPS проводит 25 тыс. межбанковских переводов в день объемом 1,2 трлн долл.
На деятельность CHIPS повлияли консолидация и реорганизация в банковской индустрии. Если в 1989 г. в платежной системе участвовало 140 организаций, к 2000 г. их осталось всего 70. Пик оборотов CHIPS приходился на 1997–1998 гг.: в каждый из этих лет было проведено по 59 млн транзакций, объемом соответственно 362 и 350 трлн долл. Максимальный оборот был достигнут 28 ноября 1997 г.: было осуществлено 457 012 транзакций общей стоимостью 2,2 трлн долл.71
В марте 1998 г. CHIPS объявила о реорганизации. Была создана новая компания – Клиринговая компания межбанковских расчетов (CHIPCo) для управления крупнейшей в мире операционной платежной системой CHIPS. В пресс-релизе указывалось, что задача CНIPCo состоит в «повышении эффективности, минимизации риска и приспособлении системы к изменению характера и масштабов расчетов на национальном и мировых рынках»72. Каждый из членов CHIPS является совладельцем CHIPCo и участвует в организации ее деятельности. Совет управляющих состоит из топ-менеджеров десяти банков (в результате слияний их количество сократилось до восьми). Четыре из первоначальных десяти членов Совета управляющих – иностранные организации.
Третья крупнейшая система электронных переводов в США называется Международная межбанковская система передачи информации и совершения платежей (SWIFT). В нее входят зарубежные и американские банки, а также другие финансовые организации. SWIFT была организована в 1973 г. как некоммерческая, кооперативная организация, предоставляющая телекоммуникационные услуги для перевода платежей компаниям – членам системы. Система используется прежде всего для отправления платежных поручений. Кроме перевода средств она осуществляет перевод ценных бумаг, аккредитивов, инкассовых извещений и пересылает информационные сообщения в свободном формате. Все сообщения проходят через всемирную телекоммуникационную сеть, находящуюся в частном владении SWIFT. Американские банки, как правило, предпочитают работать с Fedwire и CHIPS, используя SWIFT исключительно для международных переводов.
В отличие от Fedwire и CHIPS, SWIFT пересылает не средства, а лишь извещения об их переводе. Действительный перевод средств производится либо через сеть банков-корреспондентов, либо через Fedwire или CHIPS. Как правило, банки сосредоточивают свои SWIFT-операции в подразделениях, работающих на международных рынках; дополнительные терминалы могут устанавливаться в отделах по работе с валютой и/или ценными бумагами73.
Коротко об электронных системах перевода средств
В США функционируют три электронные системы перевода средств: Fedwire, CHIPS и SWIFT. Fedwire и CHIPS доминируют в области переводов на национальном рынке. SWIFT используется прежде всего для отправления сообщений за рубеж и не является в строгом смысле слова системой электронного перевода средств: ее задача – переправлять сообщения, пересылка средств осуществляется через Fedwire и CHIPS или банки-корреспонденты. Деятельностью Fedwire управляет ФРС, CHIPS и SWIFT находятся в частном владении. В управлении и операциях частных систем важнейшую роль играют крупные американские банки. Обзор электронных платежных систем дополняет комментарий 3.3.
Комментарий 3.3
Использование электронных систем для отмывания денег
Финансисты, занятые отмыванием денег, используют электронные платежные системы самыми разными способами, однако основная схема такова: средства собираются с разных счетов, объединяются, а затем делятся между новыми счетами других банков; операция повторяется до тех пор, пока первоначальное происхождение денег становится невозможно проследить. Как правило, средства сначала выводятся из страны в банк государства с жесткими законами соблюдения банковской тайны, а затем возвращаются обратно в США. Схемы отмывания денег, о которых стало известно, предполагают использование электронных платежных систем для объединения денег, находящихся на нескольких счетах одного банка, перевода их в другой американский банк, консолидации этих более крупных счетов и, наконец, отправки средств на счета в офшорных зонах.
Если операции с наличными проходят обычно при жестком контроле, транзакции через Fedwire и другие электронные системы осуществляются настолько быстро, что проанализировать их бывает трудно. Служащие, осуществляющие электронные переводы, как правило, не знают клиента и не имеют представления о цели перевода. Таким образом, деньги, добытые в результате мошенничества и депонированные на банковском счете, обычно пересылаются через электронные системы: надзор за транзакциями такого рода либо отсутствует, либо крайне слаб.
Источник: Руководство по закону о банковской тайне (сентябрь 1997 г.), раздел 701.0, с. 3.
Риски платежных систем
Глобализация и развитие электронного банковского обслуживания обусловливают тесную связь между платежными системами и финансовыми рынками разных стран. Очевидно, что сбой на любом уровне платежной системы представляет опасность для финансов в целом, однако наиболее опасными оказываются сделки с крупными суммами. Переводы крупных сумм в США осуществляются преимущественно через Fedwire и CHIPS. Риск, связанный со сбоями в механизме осуществления расчетов, участники рынка осознали довольно давно. Так, Корриган [Corrigan (1987)] писал: «Сделки настолько крупные и взаимосвязанные, происходят они настолько быстро, что любой сбой в компьютере или механическое повреждение наносит ущерб, выходящий далеко за рамки учреждения, в котором была зафиксирована поломка» (с. 10). Риски платежей и исполнения сделок в АСН особенно высокие из-за неопределенности относительно количества операций, ликвидности и взаимозависимости кредитов. Скорость и размер сделок через АСН настолько велики, что потенциальные сбои в одном звене системы АСН могут оказаться фатальными для всех крупных участников. В качестве инструментов риск-менеджмента используются двусторонние лимиты, верхние границы чистого дебетования, соглашения о разделе убытков и обеспечение. С «цепной реакцией» кризисов ликвидности и ухудшения кредитного качества рынок давно научился бороться, после финансового кризиса начала 1930-х годов. Между тем против операционных кризисов, способных повлечь за собой «обвал» всей финансовой системы, «лекарство» пока не найдено – именно о подобных кризисных ситуациях рассуждает Корриган74.
Соглашения о неттинге (взаимозачетах) – один из примеров электронного обмена данными, или EDI. В качестве примера рассмотрим компанию А, которая покупает товар или услугу у компании Б по цене 1 млн долл.; в то же время Б покупает у А товар или услугу стоимостью 2 млн долл. Чистый денежный поток направляется от Б к А и составляет 1 млн долл. В случае наличия соглашения о неттинге стороны производят только чистые расчеты, вычисленные на конец дня; кредитовые и дебетовые обороты за день суммируются и в бухгалтерской книге делается одна запись. Соглашения о взаимозачетах существуют между авиакомпаниями, фирмами химической промышленности и дилерами государственных ценных бумаг.
Соглашения о неттинге двояко влияют на банковские коэффициенты риск/прибыль. С одной стороны, будучи вовлеченными в процесс обслуживания сделок только единожды за день, банки теряют комиссионные и франчайзинговую стоимость; с другой – риск платежей снижается. По мнению ФРС, приватизация платежных систем переводит контроль за системным риском из государственного сектора в частный, поскольку и сам риск, и управление им всегда выпадают на долю тех, кто организует работу системы. Не исключено, что в результате приватизации платежных систем часть банковских функций перейдет к небанковским учреждениям и банки, традиционно администраторы процесса проведения расчетов, потеряют часть франчайзинговой стоимости.
Электронное банковское обслуживание: банкоматы
В отличие от АСН, осуществляющих как крупные, так и мелкие транзакции, банкоматы (ATM) служат для проведения розничных операций. Первые банкоматы умели только выдавать наличные – большего от них и не требовалось, и клиенты (в частности, студенты) были вполне довольны. АТМ доступны 24 часа в сутки; именно с них началось виртуальное банковское обслуживание розничных потребителей. Глобализация системы АТМ сделала их незаменимыми для путешествующих. На рис. 3.4 показано, как в другой стране клиент получает деньги через банкомат.

Банки с удовольствием используют банкоматы как средство сокращения расходов, увеличения выручки и расширения доли рынка. Основное преимущество АТМ по сравнению с обычными кассирами – экономия заработной платы. В то же время установление банкомата требует больших первоначальных вложений и затрат на содержание и обслуживание. В большинстве случаев банкоматы способны выполнять лишь несложные рутинные операции. Банкоматы не болеют, но если компьютер ломается, банкоматы выходят из строя. Так, в мае 1996 г. около 800 тыс. клиентов Национального банка в Джорджии (в настоящее время Bank of America) в течение суток не могли пользоваться банкоматами из-за «технических неполадок». Известен случай кражи банкомата с помощью автопогрузчика.
Тема неоправданно высоких комиссионных за пользование банкоматами – поистине больная для многих категорий потребителей. Блок [Block (1996)], например, сообщает, что Группа исследования общественного интереса (PIRG) обвиняет банкиров в «обременении покупателя новыми более высокими комиссионными» (с. 1). В комментарии 3.4 представлен альтернативный взгляд на комиссионные за пользование АТМ.
Комментарий 3.4
Комиссионные за пользование АТМ и выбор потребителей
В фильме «Беглец» доктор Ричард Кимбл (его играет Харрисон Форд), оказавшись зажатым между скалой и акведуком, говорит судебному маршалу США Сэмюэлю Джерарду (актер Томми Ли Джонс): «Я не убивал жену!» Агент Джерард, мокрый как мышь, не отрывая взгляда от дула пистолета, отвечает: «Мне все равно!»
За пользование банкоматами взимают комиссионные? Мне все равно!
Вы чувствуете себя зажатым в тиски высокими комиссионными банкоматов? Пожалуйста, не бросайтесь от отчаяния в пучину, как Ричард Кимбл. У него был один шанс из миллиона остаться в живых – как вы помните, сценаристы постарались, чтобы звезда не утонула. Ваша жизнь не сценарий: не стоит кончать жизнь из-за 1,43 долл. Да-да, именно эту сумму выплачивает средний потребитель, пользуясь АТМ в банке, где у него нет счета.
Допустим, что вы не столь темпераментны и решили спокойно разобраться в принципе установления комиссионных за пользование банкоматами. Давайте вместе проанализируем экономические, финансовые и политические причины, влияющие на их размер.
Банковская сфера вместе со всей индустрией финансовых услуг переживает период значительных изменений. Банк, оставшийся в стороне от обслуживания населения, едва ли выживет на современном конкурентном рынке. Банкоматы удобны населению (оказывают ему услуги), и банкиры имеют полное право требовать деньги за пользование ими. Назначая комиссионные, банки компенсируют средства, инвестированные в АТМ и АТМ-сети, и получают средства, необходимые для поддержания созданной системы.
Если вам неприятно платить за снятие денег через АТМ вашего банка, заходите в офис, стойте в очереди к кассиру или ищите другой банк. Заметим, что, по данным ФРС, лишь 10 % банков взимает со своих клиентов комиссионные за пользование банкоматами, принадлежащими этим банкам.
Клиенты, пользующиеся банкоматами других финансовых учреждений, обязаны платить комиссионные – это давняя и повсеместно распространенная традиция. Разве не справедливо, что человек, не сумевший найти банкомат собственного банка, должен заплатить в среднем 1,43 долл. за услугу, которую оказывает ему посторонняя финансовая организация, разрешая пользоваться своим АТМ? Напомним, что в этой ситуации ваш банк, банкоматом которого вы не воспользовались, также несет определенные расходы. Для покрытия этих расходов некоторые банки устанавливают дополнительные комиссионные, в среднем 1,35 долл. Таким образом, совершая операции через банкомат банка, в котором потребитель не имеет счета, он выплачивает комиссионные в размере 2,88 долл. Если затребованная сумма составляет 10 долл., комиссия равняется 28,8 % – немалая цифра! Если же вы, отправившись во Францию, снимаете через банкомат около 200 долл., комиссионные не превышают 1,44 % – ничтожная цена за удобство и безопасность.
Выбирая продукты и услуги – в частности, которые предлагают финансовые организации, – потребитель основывается на восприятии получаемой стоимости. Конкуренция между банками ведется в области цен, удобства и безопасности. Клиент взвешивает эти факторы и выбирает финансовые учреждения, продукты и услуги. Комиссионные и плата за обслуживание играют большую роль в организации деятельности банков. Проведя тщательное исследование, клиент наверняка найдет банк, завоевывающий конкурентное пространство с помощью более низких цен – скорее всего, это будет новый банк, оперирующий через Интернет.
В конце «Беглеца» агент Джерард говорит доктору Кимблу, что на самом деле ему не все равно, кто убил миссис Кимбл. Должен признаться, что мне как экономисту тоже не все равно, какие цены устанавливаются на товары и услуги. И все-таки как потребитель я закрываю глаза на цену товара, если, по-моему, эта цена крайне мала и в высокой степени оправданна. О «справедливости» цены, как о женской красоте, у каждого свое мнение – мой взгляд на комиссионные за пользование АТМ нельзя считать истиной в последней инстанции. Напомню: индустрия финансовых услуг характеризуется высоким уровнем конкуренции и широкими возможностями выбора. Как поется в старой песенке: «Кто ищет, тот всегда найдет». Впрочем, не надейтесь, что получите что-нибудь ни за что. Бесплатное банковское обслуживание – это миф, такой же, как и бесплатный сыр.
Платить кассиру или пользоваться банкоматом
Одна из стратегий ценообразования, ставшая в последнее время объектом жесткой критики, была разработана First Chicago’s (позднее First Chicago’s NBD, ныне Bank One Corp.): потребитель, имевший возможность совершить сделку через электронное устройство, но обратившийся к кассиру, обязан заплатить служащему за услуги 3 долл. Цель подобного демарша – сокращение числа неприбыльных клиентов; по словам Томаса Тремана, менеджера отдела электронного банковского обслуживания, поставленная задача была успешно решена. «Прошло десять месяцев после введения новых правил, – сказал он, – и уже понятно, что счета, которые мы потеряли, были наиболее неприбыльными для банка: их средний остаток по счетам составлял не более половины от установленного нами минимума» (Piskora, 1996, р. 8). Но First Chicago признает, что совершил ошибку, однако, речь идет не о самом решении, а о способе его доведения до публики. Если бы все можно было начать сначала, First Chicago, вместо объявления о своих намерениях на пресс-конференции, известил бы клиентов по почте.
Банкоматы: немного статистики
В начале 1980-х годов в США существовало всего 20 тыс. АТМ (рис. 3.5). Через два десятилетия их число возросло почти вдесятеро и перевалило за 200 тыс. Банкоматы, большинство из которых работают сразу на несколько банков, осуществили в 2000 г. более 12 млрд транзакций. Банкоматы имеют все крупнейшие банковские холдинговые компании, на первом месте по их количеству стоит Bank of America, владеющий 13 944 АТМ. В числе других банковских холдинговых компаний, имеющих развитые системы банкоматов, – Bank One, Wells Fargo, U.S. Bankorp (ранее First Bank System, Миннеаполис) и Citigroup. Два основных небанковских конкурента на рынке банкоматов – E-Trade (9600 АТМ) и American Express (8400 АТМ). Расширение сети банкоматов – важнейшее новшество в электронном банковском обслуживании в США в последнее десятилетие.

В течение 1990-х годов количество банкоматов в США росло на 10 % ежегодно. Увеличение числа АТМ происходит прежде всего за счет аппаратов, располагающихся вне банковских офисов – в торговых центрах, супермаркетах, отелях, аэропортах, на оптовых складах и в развлекательных парках.
Сети АТМ: консолидация и вЕб-банкоматы
Образование сетей характерно как для всего делового мира, так и для и индустрии финансовых услуг. Сети банкоматов, т. е. системы электронного банковского обслуживания, появились еще в 1980-х годах. Сети АТМ дают возможность осуществлять транзакции между банкоматами разных банков. Предположим, владелец карточки Cirrus или Plus (национальные сети, принадлежащие MasterCard или Visa) использовал карточку вне данной сети, электронная сеть позволит банкомату обслужить клиента. За пользование «чужим» банкоматом обычно взимаются комиссионные – эти суммы направляются, в частности, на поддержание системы переключений. Банк клиента устанавливает комиссионные за транзакцию, совершенную через не принадлежащий ему банкомат: полученная сумма частично отдается на нужды сети и носит название «межбанковская комиссия». Банк – владелец банкомата также взимает некоторую сумму. Таким образом, клиент, пользующийся «чужим» банкоматом, вынужден «платить дважды», что вызывает недовольство потребителей существующими принципами ценообразования на услуги АТМ. В комментарии 3.4 мы приводим точку зрения сторонника существующей системы ценообразования и доказываем разумность и справедливость существующих цен.
Узнать, к какой сети относится ваш банк, можно, взглянув на обратную сторону дебетовой или чековой карты. Крупнейшие сети банкоматов обозначаются (или обозначались в недавнем прошлом) сокращениями HONOR, PLUS, MAC, STAR, NYCE, MOST и CIRRUS. Существуют (или существовали) и более мелкие сети, скажем Shazam, Xpress 24, Magic Line и Cash Station. Наиболее крупные сети АТМ принадлежат крупным банкам, мелкие сети – небольшим банкам. Так, Shazam – маленькая сеть АТМ в Джонстоне (Айова) принадлежит тысяче небольших коммунальных банков и кредитных союзов. Эта сеть АТМ, принадлежащая банковскому кооперативу, работает в восьми штатах Среднего Запада. Организаторы Shazam опасаются, что более крупные сети заблокируют работу мелких банков в системе пунктов продаж и других новейших системах банковских расчетов, например не позволят участвовать в электронной конверсии чеков.
Мелким сетям АТМ следует принимать в расчет огромные возможности экономии за счет масштаба, существующие в системах EFT. Система, в которой оборот не позволяет добиться уменьшения затрат, скорее всего, не сможет конкурировать на рынке банкоматов.
Как банковская сфера и вся индустрия финансовых услуг, сети АТМ переживают процесс консолидации. Так, в 1996 г. произошло слияние Honor и Most, в 1999 г. слились Star System и Hоnor. О первой из этих сделок президент и председатель совета директоров Internet Inc., компании, управляющей MOST, сказал: «Надеемся, что, став больше, мы будем сильнее. Увеличение масштаба и ассортимента потребуется при расширении набора услуг и продуктов и создании инфраструктуры, способной обеспечить жизнеспособность широкой системы обслуживания»75. После объединения в ассортимент вошли смарт-карты и банковское обслуживание на дому.
На рынке банкоматов были отмечены также межотраслевые слияния: в мае 2000 г. E-Trade Group Inc. из Пало-Альто (Калифорния) прибрела Card Capture Services, Портленд (Орегон) – новая компания получила название E-Trade Access. В 2000 г. E-Trade приобрел Telebanc Financial Corp., Арлингтон (Вирджиния), управлявший интернет-банком Telebank, – образовавшийся банк назван E*Trade Bank. Цель E-Trade – «проникнуть в первые ряды банковского рынка»; выполнить поставленную задачу банк должен не за счет увеличения числа офисов, а благодаря умелому использованию имеющихся в его распоряжении 9600 АТМ. Уверенность в победе слышится в обращенном к конкурентам шуточном мотто E-Trade: «Простите, банкиры, но брокеры вас предупреждали». Впрочем, не все банкиры с готовностью признают свое поражение. Один из финансистов Северной Каролины предупреждает: «Осторожно, клиенты возвращаются в свои банки»76.
При прочих равных, банк, имеющий удобную для потенциальных клиентов систему АТМ, в состоянии расширить принадлежащую ему долю рынка и увеличить размер генерируемой выручки. Банкоматы могут генерировать выручку двумя способами: либо через комиссионные, устанавливаемые за обслуживание, либо через новые функции. Нацеленные на будущее стратегии работы с АТМ предполагают включение в список предлагаемых банкоматами услуг электронного банковского обслуживания и обслуживания через Интернет. Подобного рода стратегии имеют целью привлечь к использованию АТМ возможно большее число клиентов. NYCE, которой владеет Chase, Citigroup и шесть других крупных банков – это первая сеть банкоматов, через которые владелец АТМ-карты может совершать покупки через Интернет. Такой инструмент, «SafeDebit», позволяет потребителю платить за совершенные в интернет-магазине покупки средствами, непосредственно снятыми с текущего счета: для совершения транзакции необходимы только компьютер, CD-ROM, карточка и пин-код; эти безопасные и удобные сделки могут проводиться в любом месте и в любое время – перед нами типичный пример «виртуального банковского обслуживания»
В настоящее время большинство новых технологий пытаются объединить в одном месте услуги, оказываемые в пунктах продаж, и услуги банкоматов, к сожалению, пока не в доме потребителя. Вынимать наличные из компьютера у себя дома – эта конечная цель банковского обслуживания на дому пока еще недостижима. От обзора сетей АТМ мы переходим к описанию POS-систем и банковского обслуживания через Интернет.
Электронное банковское обслуживание: POS-системы и обслуживание через интернет
К концу XX в. системы компьютеризированных кассовых терминалов (POS) и банковского обслуживания на дому переживают серьезный кризис. В этом разделе мы расскажем, почему они до сих пор не прижились на рынке, какие основания у экономистов полагать, что такие системы переживут в XXI в. небывалый подъем.
POS-система – это третья ось телеги электронной передачи средств пре-интернет эпохи, другие две оси – ACH и АТМ. POS-система – механизм электронных платежей, позволяющий клиенту мгновенно переводить средства для оплаты приобретенных товаров и услуг. В POS-системах используются дебетовые карты. Дебетовая карта, в отличие от кредитной, всего лишь своеобразный электронный чек. Существуют, однако, дебетовые карты с привязанными к ним кредитными линиями – их владелец в случае недостатка средств на счете имеет возможность получить кредит. У дебетовых карт нет беспроцентных начальных периодов: процент начисляется сразу после обращения к кредитной линии.
Невысокая популярность POS-систем в XX в. объясняется двумя основными причинами: 1) платежные привычки меняются с трудом; кредитные карты с беспроцентным периодом и чеки кажутся клиенту более привлекательными инструментами, чем дебетовые карты; 2) электронная передача средств не входит в число первоочередных интересов продавцов: их больше интересуют электронные кассовые аппараты и системы управления запасами. Как только действие этих двух факторов ослабнет, POS, будучи удобной и разумной системой EFT, начнет быстро развиваться. Возможно, банкам, заинтересованным в развитии POS, следовало бы упразднить беспроцентный период на кредитных картах и переключить клиентов на пользование дебетовыми картами. Кроме того, распространение POS-систем требует оснащения продавцов компьютерной техникой. Заметим, что в 1990-х годах существовало всего 53 тыс. POS-терминалов, количество АТМ в тот же период составило 80,2 тыс. К началу XXI в. соотношение кардинальным образом изменилось: если банкоматов насчитывалось всего 225 тыс., то POS-терминалов – около 2 млн. В то же время по количеству транзакций АТМ до сих пор значительно превосходят POS. Так, в 1998 г. было зафиксировано 11,2 млрд транзакций через банкоматы и всего 1,8 млрд через POS-системы77.
Первейшая задача POS – осуществлять электронную пересылку средств. В настоящее время POS-системы, как правило, не используются по прямому назначению и выполняют лишь вторичные функции. В частности, их широко используют для авторизации кредитных карт и верификации чеков. Электронная авторизация через POS-терминалы позволяет решить больную для банков проблему мошенничества с кредитными картами и воровства со счетов; в этом случае заметно уменьшается количество заполняемых от руки документов. Проведя контрольные тесты убытков, Visa обнаружила, что электронная авторизация карт позволяет сократить убытки на 80 %. Чтобы продавцам было выгодно участвовать в предложенной программе, Visa установила для операций с авторизацией особую ставку межбанковской комиссии. Согласно условиям проекта продавцу выгодно (ему предлагается более низкая ставка) совершать электронную авторизацию при покупке, в которой не используются наличные. J.C. Penney – первая крупная фирма розничной торговли, принявшая участие в программе авторизации банковских кредитных карт.
Банковское обслуживание через интернет и другие онлайновые услуги
Вот что написал об Интернете Энди Гроув, председатель совета директоров Intel (статья напечатана в Fortune от 8 июля 1996 г.):
«Ощущения человека в эпоху наступления Интернета сравнимы с чувствами сидящего в каноэ гребца, замечающего, что на него движется волна высотой 20 футов. Волна катилась через весь Тихий океан, прошла тысячи и тысячи миль, набирая скорость – она вот-вот поднимет и поглотит его. Того и гляди окажется, что в США, Японии и Европе не будет ни одного компьютера, не подсоединенного к другим. Перемены касаются всех – и производителей компьютерного оборудования, и телекоммуникационных сетей, и средств массовой информации, и производителей чипов, и программистов. Волна накроет всех – кто-то понимает это, а кто-то нет».
В комментарии 3.5 приведен обзор банковского обслуживания через Интернет, достигнутых успехов и предполагаемых тенденций. В наше время все больше семей имеют дома компьютеры, подключенные к Интернету, – в этой ситуации банкам следует позаботиться о том, чтобы их клиенты могли получать обслуживание через эту электронную сеть. Сначала следует приучить потребителя к мысли, что подобное обслуживание вообще возможно, затем предложить осуществлять через Интернет такие транзакции, как оплата счетов78. Несмотря на то что технологии банковского обслуживания на дому существуют давно, банковские операции через Интернет не слишком привычны для большинства клиентов. Этот вид финансовой деятельности постоянно находится в кризисе – банковское обслуживание через Интернет отстает в системе EFT даже от POS. В 1979 г. Джон Фишер из Bank One, «фанат» банковского обслуживания на дому и «видеотекса» (тогдашнее название Интернета), пророчил POS-системам и инструментам банковского обслуживания через Интернет бурный взлет в конце 1980-х годов79. Мы живем в XXI в., но банковское обслуживание через Интернет до сих пор «тащится в хвосте» EFT, а POS-системы не используются в полной мере.
Комментарий 3.5
Банковское обслуживание через интернет: достижения и перспективы
• В третьем квартале 1999 г. банковское обслуживание через Интернет предлагали всего 20 % американских банков. Заметим, однако, что банки, работающие в Интернете, владеют 90 % всех банковских активов США и 84 % всех небольших депозитных счетов.
• Интернет-услуги предлагают все крупнейшие американские банки и всего 7 % мелких банковских фирм. Широкий ассортимент интернет-услуг клиент, скорее всего, найдется у большого, а не у мелкого банка.
• Предлагающие интернет-услуги банки, вне зависимости от их величины, обычно меньше заинтересованы в депозитной и приносящей проценты деятельности, чем банки, не работающие через Интернет.
• Банки, оказывающие услуги через Интернет, более прибыльные, чем их конкуренты, не предлагающие услуги этого типа, однако, возможно, что и прибыльность, и выход на интернет-рынок становятся следствием более агрессивной политики таких банков.
• Вновь образованные интернет-банки показывают худший результат, чем вновь образованные банки, не оказывающие интернет-услуг.
• Для банков, занятых обслуживанием через Интернет, характерны членство в банковской холдинговой компании, расположение в городе, высокое отношение постоянных затрат к чистой операционной выручке, а также более высокие по сравнению с не работающими через Интернет банками доходы от не приносящих проценты инструментов и общая эффективность. Более прибыльные по сравнению с конкурентами банки включают в свой ассортимент интернет-услуги, однако не всегда они входят «в первые ряды» продвижения банковского обслуживания через Интернет.
• Несмотря на то что, согласно прогнозам, рост в сфере банковского обслуживания через Интернет произойдет за счет выхода на рынок маленьких банков, почти половина банков США, в основном небольшие банковские организации, не планирует оказывать клиентам интернет-услуги.
• Банковскими услугами через Интернет пользуются в основном клиенты небольшого числа крупных банков. По данным исследований, почти 36 % потребителей интернет-услуг составляют клиенты пяти крупнейших банков – Wells Fargo, Bank of America, Bank One, Citibank и First Union. Заметим, что те же пять банков владеют всего 20 % небольших депозитных счетов.
Источник: Furst, Lang and Nolle (2000), р. 2–3.
Основной недостаток банковского обслуживания через Интернет – невозможность выдавать наличные и принимать депозиты, т. е. выполнять две функции, обеспечившие высокую популярность АТМ. В обществе, до сих пор широко пользующемся наличными деньгами, эти недостатки оказываются решающими. Аналитики полагают, однако, что на смену реальной торговле рано или поздно придет электронная торговля, связанная не с наличными, а с электронными деньгами и электронным банковским обслуживанием. Вот какой видится судьба Интернета Элиотту Макэнти, президенту NACHA:
«…могущественная сила решит все проблемы [Интернета], за ним будет признана безопасность, надежность и действенность. Об этой силе писал Адам Смит в своей «Теории нравственных чувств» и «Исследовании о природе и причинах богатства народов», говоря о «невидимой руке», толкающей к целям, не видимым в начале пути»80.
Макэнти [McEntee (1996)] полагал, что расцвет Интернета придется на 1999–2001 гг. Его прогнозы касаются, однако, лишь электронных денег. Между тем для развития электронной торговли необходимы как электронные деньги, так и электронное банковское обслуживание. В наше время достаточно развиты все три компонента и клиент получает возможность пользоваться ими в совокупности. По мнению основателя Microsoft Билла Гейтса, банковское обслуживание через Интернет (которое он описывает как «виртуальный филиал», снабженный расширенными возможностями электронной почты) станет основным способом поставки продуктов и услуг (электронной торговли).
Электронный обмен данными
Электронный обмен данными (EDI) – процесс электронного обмена информацией – позволяет компаниям осуществлять электронный обмен деловыми данными – счетами-фактурами и ордерами на покупку. Задача EDI простая – ускорить перемещение потока средств и данных. Обмен данными включает обмен документами, связанными с осуществлением покупок, – счетами-фактурами или ордерами. Финансовый EDI позволяет обмениваться платежами и происходит через сети АСН, в успешности этого процесса заинтересованы прежде всего банки. Финансовый EDI, предполагающий оплату нескольких счетов-фактур в ходе одной транзакции, называется корпоративным торговым обменом (CTX). Согласно данным NACHA, количество СТХ-платежей в 1999 г. выросло на 45 % и достигло 14,3 млн.
В начале 1990-х годов банки вступили на рынок EDI с большой неохотой. Как заметил один из экономистов: «Похоже, что для большинства банков EDI – деятельность, которой они хотели бы, но не могут не заниматься, конкурируя с небанковскими организациями». К 1996 г. провайдеры EDI поставили цель вовлечь в процесс электронного обмена большее количество банков, используя операции через Интернет. В 1996 г. в EDI участвовало 100 тыс. компаний, из них 500 банков; годовой оборот транзакций составлял 500 млн долл., темпы роста – 20 %, годовая выручка от EDI-услуг – 1 млрд долл. Установка систем EDI требует высоких первоначальных затрат, которые раньше многие банки не могли и не хотели себе позволить. Использование Интернета дало возможность значительно увеличить оборот сделок, не увеличивая затрат, эта перспектива заинтересовала многие банковские учреждения. К технологиям EDI, которые переводят платежные операции в пространство Всемирной паутины, относится расширяемый язык разметки (eXtensible Markup Language – XML), ставший частью «Нового EDI»81.
В 1999 г. число финансовых EDI транзакций составило, по данным NACHA, 79 млн, что на 22,5 % больше, чем в 1998 г. В развитии финансового EDI, как и в продвижении платежных систем АСН, заметную роль сыграло федеральное правительство. Первым шагом в этом направлении стал Закон 1996 г. (Omnibus Consolidated Rescission and Appropriation Act), обязывающий федеральные агентства переходить на электронный перевод средств. После принятия закона многим продавцам и банкам пришлось сменить чеки на системы EFT. К 1998 г. 58 % правительственных платежей по закупкам передавалось электронным путем: на долю этих сделок, число которых составило 12,1 млн, приходилось 15 % всех EDI-транзакций. Приведенные цифры свидетельствуют о том, что банки всерьез задумались об EDI82.
Аутсорсинг – за и против
Банковским менеджерам приходится решать важный, стратегический вопрос: привлекать или не привлекать для разработки программ и других компьютерных операций третью сторону? Заключение контракта с посторонней для банка фирмой с целью оказания технологических услуг называют аутсорсингом83. При прочих равных (при одинаковых выручке и отношениях с клиентами) банковская компания выбирает вариант, предполагающий наименьшие затраты. Поскольку главной задачей банков становится в этом случае сокращение расходов, банки нередко «идут напролом», заключая неудобные, а порой и неразумные контракты. Как сказал один из поставщиков услуг: «Если так и дальше пойдет, банку придется оправдываться в том, что он не искал помощи на стороне». Заинтересованность в привлечении третьей стороны зависит от размера банка: заключать контракт с поставщиком услуг предпочитает всего 21 % банков, активы которых превышают 10 млрд долл.; напротив, 40 % банков, активы которых менее 500 млн долл., с удовольствием работает с третьей стороной. Из банков, активы которых меньше 10 млрд, но больше 500 млн долл., привлекать третью сторону предпочитает 31 %.
Аутсорсинг – не новая стратегия для банков США: она существует в американском банковском обслуживании не один десяток лет. Между тем в Европе этот тип финансовых взаимоотношений до последнего времени был неизвестен. Лишь в 2000 г. Euronet Services Inc., оперирующая одной из немногих существующих в Европе независимых сетей АТМ, заключила договор о привлечении третьей стороны к электронному обслуживанию с Citibank и ABN Amro NV84. Как правило, европейские банки сами разрабатывают программное обеспечение для своих банкоматов. Euronet, расположенный в Ливуде, Канзас (глобализация и инновация в действии), владеет 68 % от 2480 АТМ, объединенных в общую сеть, до привлечения третьей стороны эта цифра составляла 88 %. Помимо сферы АТМ банки прибегают к аутсорсингу и в областях своей основной деятельности, коммерческого и ипотечного кредитования. Они отдают на аутсорсинг управление сетью терминалов в филиалах, обработку чеков, предоставление банковских выписок, восстановление данных после сбоя, обслуживание POS-систем и автоматическую обработку платежной информации. В 1998 г. 340 банков и сберегательных учреждений подписали аутсорсинговые контракты на обслуживание новейших систем, обеспечивающих основную банковскую деятельность.
Важнейшая тенденция в финансово-экономической системе, обусловившая спрос на аутсорсинг, – стремление сберегательных учреждений стать розничными банками, предлагающими клиентам полный ассортимент услуг. Сберегательные учреждения, таким образом, вступили в область (скажем, занялись обработкой чеков), где им потребовалась помощь, причем немедленная. Когда Great Western Financial Corporation увеличила число своих текущих счетов с 0,5 млн в 1989 г. до 1,5 млн к середине 1996 г. (общие остатки по счетам выросли при этом с 2 млрд до 4,5 млрд долл.), она оказалась не в состоянии справляться со всеми операциями без посторонней помощи. Один из специалистов First Manhattan Consulting Group объясняет, почему так много сберегательных учреждений прибегают к аутсорсингу и почему он благотворно сказывается на деятельности любой вновь образованной фирмы, предоставляющей финансовые услуги: «Во-первых, у вас нет огромного начального капитала для создания собственной инфраструктуры. Во-вторых, вы получаете возможность использовать уже существующую инфраструктуру и обслуживать большее число клиентов». Достигнув нужного масштаба, сберегательное учреждение (или банк) оказывается в состоянии перевести все операции в собственное ведение. Финансовая корпорация Charter One, например, использовала аутсорсинг для обработки чеков с начала 1980-х до начала 1990-х годов, а затем все операции были возвращены в ведение компании.
18 апреля 1996 г. Washington Mutual Inc., базирующаяся в Сиэтле сберегательная холдинговая компания, подписала 10-летнее аутсорсинговое соглашение с IBM на рекордную сумму 533 млн долл. Предыдущим рекордом для одной компании стал 500-миллионный контракт, заключенный в 1991 г. между Continental Bank (приобретенный затем Bank of America) и IBM. Подразделение компьютерного обслуживания IBM – Integrated Systems Solutions Corp. – поставило Washington Mutual Bank (WMB, пятая крупнейшая сберегательная организация в США) 2500 рабочих станций в 270 офисов и обязалось обслуживать их. Бартель [Barthel (1996)] полагает, что сделка WMB/IBM имеет два важнейших следствия для рынка электронной обработки финансовых данных: растущее значение управления сетями персональных компьютеров и положительный пример весьма дорогого и долгосрочного аутсорсинга.
Роль обслуживающих дочерних фирм в крупных банковских холдинговых компаниях
Крупные банковские холдинговые компании, создавшие собственные «обслуживающие» дочерние фирмы по обработке информации и транзакций на оптовом уровне, рассматривают такие фирмы не как центры затрат, а как центры прибыли. Обслуживающие дочерние фирмы обычно управляют портфелями, работают на рынке ценных бумаг, переводят средства и оказывают другие операционные услуги корпоративным клиентам. Заметим, что большинство подобных услуг (транзакций) имеет низкий риск капитала, небольшой кредитный риск и не имеет никакого риска фондов. В прошлом обслуживающие дочерние фирмы таких крупных банковских холдинговых образований, как Chase Manhattan, генерировали от 10 до 20 % совокупной прибыли компании. Обслуживающие дочерние фирмы существуют и на розничном уровне. Потенциальным источником франчайзинговой стоимости становятся фирмы, занятые операциями с кредитными картами, позволяющими получить заметный доход в виде комиссионных и сделать владельцев карт постоянными потребителями многочисленных финансовых услуг.
Обслуживающие дочерние фирмы – своеобразная стратегическая инновация, используемая крупными банками для повышения франчайзинговой стоимости. В динамичном окружении современной индустрии финансовых услуг потеря франчайзинговой стоимости в традиционных областях может компенсироваться за счет ее наращивания в новых инновационных сферах. В 1996 г. ФРС разрешила банковским холдинговым компаниям организовывать дочерние фирмы, оказывающие услуги по обработке данных и не связанные напрямую с банковским делом. Это решение выглядит настоящим новшеством на фоне прежних указаний ФРС, чтобы банковские холдинговые компании оказывали услуги по обработке данных, имеющих непосредственное отношение к банкам. ФРС пошла на уступки после высказанной иностранным банком – парижским Compagnie Financiere de Paribas – просьбы разрешить подготовить для своих клиентов счета на оплату услуг компании мобильной телефонной связи: в число документов входили отчеты, не имеющие прямого отношения к банковской деятельности85. Новое постановление ФРС показывает, что банкам, надеющимся выжить в современных условиях, должны быть предоставлены возможности зарабатывать франчайзинговую стоимость на «неизведанных территориях», компенсируя убывающую франчайзинговую стоимость в традиционной сфере сбора депозитов для финансирования кредитов.
Аутсорсинг: консолидация поставщиков услуг и коммунальные банки
Возможная для крупных банков экономия за счет масштаба ставит мелкие коммунальные банки в невыгодное положение в таких областях операционного обслуживания, как управление денежными средствами или обработка платежных ведомостей клиентов86. Работая с продуктами, чувствительными к масштабу, мелкие банки могут уменьшить расходы, передавая их более крупным банкам или небанковским организациям. В наше время, когда отношения клиент – банк теряют былое значение, между коммунальными банками и небольшими предприятиями по-прежнему сохраняются достаточно прочные связи. Для большинства таких предприятий особое значение имеют продукты, повышающие ликвидность или позволяющие получить кредиты; операционное обслуживание для них не очень важно. Поэтому малые банки имеют возможность проводить более агрессивную политику ценообразования на операционные услуги и прибегать к аутсорсингу, поскольку подобного рода решения не вызовут недовольства основной категории потребителей и не заставят постоянных клиентов сменить банк. Прибыльность небольших банков окажется в результате более высокой, а доля рынка не уменьшится.
Консолидация затрагивает все сегменты индустрии финансовых услуг, включая поставщиков аутсорсинговых услуг. Так, в 1987 г. 73 % рынка аутсорсинговых услуг контролировали 24 организации, имеющие около сотни клиентов. К 1995 г. 93 % рынка контролировали всего 14 компаний, из них шесть были дочерними фирмами банков и семь – национальными компаниями. В 2000 г. 80 % рынка поделили между собой Fiserv Inc., M&I Data Services и Alltel Information Service Inc.
Птацек [Ptacek (2000)] пишет о том, что в 1994 г. банковские слияния нередко приводили к отмене аутсорсинговых соглашений. Банковские слияния, таким образом, негативно действуют на прибыль поставщиков подобного рода услуг, особенно если одна из слившихся фирм выступает за аутсорсинг, а другая предпочитает делать все самостоятельно. В 1996 г. при слиянии Chase Manhattan и Chemical Bank двенадцатилетнее соглашение Fiserv Inc. с Chase на 480 млн долл. было расторгнуто из-за сопротивления Chemical, не желавшего передоверять третьей стороне контроль над своими внутренними чековыми операциями. В настоящее время Fiserv управляет четырьмя процессинговыми центрами Chase; их годовой оборот составляет 700 млн операций. Еще один пример: по мнению аналитиков рынка, слияние Banc Boston Corp. и Fleet Financial Group в октябре 1999 г. должно было привести к уменьшению потенциальной выручки технологических компаний на 600 млрд долл.
Укрупнение провайдеров аутсорсинговых услуг наряду с укрупнением сделок (например, контракт WMB/IBM) может оказать негативное влияние на деятельность небольших банков. По словам руководителя одного из коммунальных банков, «голос» мелких финансовых организаций «просто не слышен» в хоре желающих получить у поставщиков-аутсорсеров усовершенствованную систему или новый продукт. Кроме того, привлечение третьей стороны может быть связано для мелких банков с дополнительными расходами. Один из поставщиков технологических услуг заявил: «Наши сотрудники – это специалисты, которых они [коммерческие банки] не могут себе позволить нанять». Между тем до последнего времени маленькие финансовые организации были и остаются крайне заинтересованными потребителями аутсорсинговых услуг. Это обстоятельство, вкупе с признаваемым провайдерами технологических услуг фактом зрелости, но недостаточного совершенства рынка аутсорсинговых услуг, позволяет надеяться, что в будущем коммунальным банкам не придется стоять в стороне от аутсорсинга.
Технологии и будущее коммунальных банков
Коммунальными банками, как правило, называют банки, активы которых менее 1 млрд долл. Это финансовые учреждения, обслуживающие местную розничную клиентуру и мелкие и средние местные предприятия. Мощными конкурентами коммунальных банков выступают крупные банки, сберегательные учреждения, кредитные союзы, финансовые компании, взаимные фонды и брокерские фирмы. Доля общих активов коммунальных банков в системе финансового обслуживания сократилась с 36 % в 1984 г. до 23 % в 1995 г. и 17,4 % в середине 2000 г. За тот же период система потеряла 6 тыс. коммунальных банков, переживших слияния, и еще сотни потерпевших крах. Эпштейн [Epstein (1996)] называет следующие причины неудачи коммунальных банков:
• неумение удовлетворять финансовые потребности поколения «бэби-бума»;
• бремя регулирования, создающего «несимметричный» рынок, более благоприятный для небанковских участников;
• нехватка средств для приобретения дорогостоящих технологий, необходимых для победы в конкурентной борьбе;
• распространение финансовых инноваций (секьюритизация) и развитие вторичных рынков, переводящее банковское дело в разряд «чисто товарного бизнеса».
Чего хотят клиенты от банка? В 1995 г. Американская банковская ассоциация поручила Американскому институту общественного мнения получить ответ на этот вопрос. Две основные причины выбора конкретного банка – удобство работы с ним (39 %) и качество обслуживающего персонала (19 %). Гарри Кифи, председатель Keefe Managers, хорошо известного институционального инвестора в банковские акции, следующим образом прокомментировал этот результат: «Конечно, обслуживающий персонал должен быть на уровне, но публике этого мало. Моя жена, например, любит работать с компьютером, ей не нужен никакой обслуживающий персонал». Другое мнение высказывает управляющий одного из коммунальных банков: количество средств, выделяемых банком на развитие технологий, должно определяться в зависимости от потребностей клиентуры. «Наверное, хорошо иметь все новейшие штучки, но зачем они банку, если клиенты в них не заинтересованы?»87
Разумеется, текущие запросы клиентов должны приниматься во внимание при разработке политики банка, однако не менее важны и запросы, которые возникнут в будущем. Если банк вовремя не внедрит необходимые технологические новшества, в будущем он не сможет удерживать клиентскую базу в должном объеме. Под «удобным финансовым обслуживанием» поколение «бэби-бума» понимает использование компьютерных технологий и электронное банковское обслуживание с помощью банкоматов, POS, ACH (электронных переводов), а также банковское обслуживание на дому через Интернет и другие технологические нововведения, сулящие большую эффективность и лучшее качество продуктов. Между тем многие коммунальные банки просто не имеют средств для инвестирования в подобные технологии, благодаря которым понятие «локального» банка в будущем станет бессмысленным. Именно поэтому многие аналитики говорят о бедственном положении коммунальных банков, оказавшихся «между молотом и наковальней». Напомним, однако, что выдержать конкуренцию мелким банкам поможет аутсорсинг.
Очевидно, что в распоряжении банковских холдинговых компаний больше ресурсов для того, чтобы приспособиться к жестким требованиям финансово-экономической системы XXI в.; перед коммунальными банками стоит особенно трудная задача. Рассмотрим следующие тенденции в банковской сфере88:
• необходимыми продуктами стали банковское обслуживание и базовые системы оплаты счетов через Интернет;
• небольшим предприятиям требуются услуги по управлению наличными;
• растет популярность дебетовых и смарт-карт;
• система поставки и кредитования в отделениях банка требует совершенствования на базе интернет-технологий;
• внедрение новых технологий обработки изображений обещает повышение эффективности и преимущества в конкурентной борьбе;
• существует необходимость более эффективного оперирования данными о клиентах, прибыльности и внутренних банковских операциях.
Каким образом коммунальные банки, имеющие ограниченные бюджеты и персонал, смогут конкурировать с крупнейшими американскими и международными участниками рынка, позволяющими себе тратить миллионы долларов в год на технологии, способные обеспечить успех на фоне перечисленных тенденций? Похоже, что перед нами сражение Давида с Голиафом. Согласно Уильямсу [Williams (2000)], местным давидам следует с большой осторожностью выбирать камни для своей пращи. В частности, к победе могут привести следующие стратегии.
Инвестиции в ниши. Коммунальные банки, средства которых несопоставимы с гигантскими расходами крупных конкурентов, должны сосредоточить внимание и средства в областях, где конкурентное преимущество оказывается реальным. Примерами таких ниш могут служить обслуживание малого бизнеса, элитное банковское обслуживание частных лиц, работа с недвижимостью, обработка информации (скажем, о платежах по медицинскому страхованию).
Предельно полное использование аутсорсинговых услуг. Большинство коммунальных банков передают на аутсорсинг обработку основных данных; таким образом, именно от поставщиков этих услуг зависит качество банковских информационных систем и систем поставки. Если технологии, которыми они снабжают коммунальные банки, устарели, «праща Давида» окажется пустой. Банкам следует либо требовать от имеющегося поставщика новейшие технологии, либо менять поставщика.
Сделать малый размер преимуществом. Часть новейших технологий с наибольшим успехом может быть применена именно в небольших организмах – малый размер становится, таким образом, преимуществом коммунальных банков. Потенциальными сферами успешной конкуренции с крупными участниками рынка могут стать для коммунальных банков передача изображений чеков, обслуживание через Интернет и управление взаимоотношениями с клиентами.
Использовать услуги поставщиков онлайновых приложений (ASP). ASP – новый тип аутсорсеров, которые за плату предоставляют коммунальным банкам доступ к новейшим интернет-технологиям и услугам. Развитие торговли через Интернет и электронной торговли позволило ASP успешно предоставлять услуги в таких областях, как оценка кредитов, кредитование небольших предприятий, операции с ипотеками, приобретениями и трудовыми ресурсами. Между тем коммунальным банкам не следует пренебрежительно относиться к качеству собственных услуг и надежности своих операций, переложив все заботы о них на плечи ASP: нужно помнить, что многие из таких провайдеров очень молодые и очень неопытные компании.
Развивать внутреннюю способность к интеграции. В будущем коммунальные банки смогут работать с многочисленными разнородными системами и партнерами. Для этого банку нужен человек или команда, которая сможет интегрировать системы и процессы, особенно базы данных, сети и веб-приложения.
Не экономить на главном. Если банку очевидно, что использование новой технологии позволит успешно обогнать конкурентов, ему не следует «жадничать», оплачивая труд людей, способных ввести инновацию в действие. Неумелые или недовольные руководством специалисты сведут на нет преимущества самого блестящего технологического новшества.
Обсуждая технологические возможности коммунальных банков, Уильямс [Williams (2000)] пришел к следующим выводам:
«Интернет – это не грим, который рано или поздно облезет, а скорее клей, способный объединить будущие поколения участников финансового рынка. Коммунальным банкам пришло время серьезно задуматься о защите своих ниш с помощью новых технологий и организаций, поставляющих такие технологии».
электронное банковское обслуживание с точки зрения финансового менеджмента
А теперь оставим тайны электроники, сокращения и непонятные словечки и попытаемся ответить на простой вопрос: что означает электронное обслуживание с точки зрения финансового менеджмента? Разумно ли покупать технологии ради удовольствия обладать «модными игрушками»? Чаще всего системы банковского обслуживания – электронные инструменты, и банки должны либо установить их заранее, либо ждать, когда они реально потребуются. Дополнительный доход приносит увеличение размера денежных потоков вследствие роста комиссионных и/или уменьшение расходов вследствие роста операционной эффективности. Рассмотрим влияние технического прогресса на рентабельность собственного капитала (ROE):
ROE = PM × AU × EM,
где РМ – показатель прибыли; AU – операционная эффективность; EM – мультипликатор капитала. Ключевой переменной является РМ – чистая прибыль/совокупная выручка и отношение совокупная выручка/активы.
При прочих равных условиях инвестиции в электронное банковское обслуживание должны увеличивать РМ путем сокращения расходов и АU путем увеличения потока комиссионных, таким образом ROA и ROE тоже возрастут. Если скорость расширения доли рынка и увеличения базы активов за счет использования технологических новшеств превысит скорость роста капитала, полученный рычаг (более высокий ЕМ) толкнет вперед ROE. Банкам, имеющим излишки капитала, во всяком случае «излишки» относительно требуемого регуляторами минимума, пришло время инвестировать в электронное банковское обслуживание и другие инновации.
Банки как участники рынка коммуникационных услуг
Банки, как и фирмы, работающие в системе коммуникационного обслуживания, устанавливают сетевые отношения, позволяющие собирать, хранить, обрабатывать и передавать информацию, важную для них самих и для их клиентов. В прошлом коммуникационные фирмы и банки работали порознь, две сферы услуг никогда не пересекались; в сознании потребителя с коммуникационными сетями были неизменно связаны лишь одна отрасль и одна компания – телекоммуникации и AT&T. Между тем сфера коммуникационных услуг, подобно индустрии финансовых услуг, пережила период интеграции и устранения барьеров. В настоящее время на этом рынке много участников, включая AT&T, региональные телекоммуникационные фирмы, Microsoft, Intel, Oracle, Cisco Systems, MCI, Sprint, Airtouch, Cascade и Netscape. Все эти компании тем или иным способом обрабатывают информацию. Процесс финансового обслуживания также предполагает сбор, обработку, хранение и передачу информации. «Прижившиеся» на рынке банковские сети включают ATM и POS на розничном уровне и АСН на уровне оптовый рынок/предприятие/правительство. Сочетание банковского обслуживания через Интернет и POS характеризует сетевую систему начала XXI в.
Законы, ограничивающие деятельность банковских холдинговых компаний, не позволяют им осуществлять деятельность в информационной сфере. Коммуникационные фирмы, напротив, почти не встречают препятствий на своем пути. Но коммуникационные фирмы не в состоянии заниматься собственно банковской деятельностью (осуществлять коммерческое кредитование, вести текущие счета), хотя на них не распространяются ограничения, наложенные на финансовые и банковские холдинговые компании.
Выводы
Основатель Microsoft Билл Гейтс полагает, что банковское обслуживание через Интернет, которое он назвал «виртуальными филиалами», вкупе с расширенными возможностями электронной почты создает основу для поставки продуктов и услуг в XXI в. Поясняя его предсказание, мы познакомили читателя с понятиями «электронные деньги», «электронное банковское обслуживание» и «электронная торговля». Электронные деньги и электронное банковское обслуживание позволяют осуществлять электронную торговлю, которая может рассматриваться с точки зрения ее воздействия на фирму как набор контрактов. Банки и коммуникационные компании выполняют сходные задачи по установлению сетевых отношений, позволяющих собирать, хранить, обрабатывать и передавать информацию, значимую для них самих и их клиентов. На современном рынке, который характеризуется высокой степенью конкуренции, технологические инновации позволяют банкам и другим фирмам, предоставляющим финансовые услуги, получить конкурентное преимущество. Банки занимаются переводом средств и обработкой информации, и решение этой задачи заставляет их с особым интересом относиться к разработке систем электронного перевода средств (систем EFTS или EFT), а также к развитию информационных технологий. Основные компоненты EFT – АСН, АТМ и POS. Банковское обслуживание на дому будет расширяться за счет использования возможностей Интернета и электронной торговли. Параллельное совершенствование EFT и информационных технологий привело к появлению электронных инноваций, описанных в этой главе.
Ключевые термины
• Автоматизированная клиринговая палата (АСН)
• Махинации с чеками
• Ассоциация автоматизированных клиринговых палат (NACHA)
• Международная межбанковская система передачи информации и совершения платежей (SWIFT)
• Аутсорсинг
• Объем операций с чеками
• Банк – регуляторы (B2R)
• Платежная карта
• Банковское обслуживание через Интернет
• Платежные системы
• Банкомат (АТМ)
• Прямое депонирование
• Бизнес для бизнеса (B2B)
• Системы электронного перевода средств (EFTS)
• Бизнес для потребителя (B2C)
• Смарт-карта
• Бизнес для служащих (B2E)
• Теория фирмы как набора контрактов
• Взаимозачеты (неттинг)
• Формирование сетей
• Виртуальное банковское обслуживание
• Экономия за счет масштаба
• Дебетовая карта
• Электронная верификация
• Закон об электронной подписи в международной и национальной торговле от 2000 г.
• Электронная конверсия чеков
• Изображение чеков
• Электронная торговля
• Информационная технология
• Электронное банковское обслуживание
• Клиринговая система межбанковских расчетов (CHIPS)
• Электронное представление чеков (ECP)
• Коммунальные банки
• Электронные деньги
• Кредитная карта
• Электронный обмен данными (EDI)
• Fedwire
• POS-терминалы
Вопросы для повторения
1. Кто назвал банки «динозаврами» и что в действительности имелось в виду? Почему часть банков все еще находится в «доисторическом» периоде?
2. Как связаны электронные деньги, электронное банковское обслуживание и электронная торговля? Как электронная торговля связана с теорий фирмы как набора контрактов? Расшифруйте следующие сокращения: B2R, В2С, В2В, В2Е.
3. Более двух десятилетий назад Фишер [Fisher (1979)] так описал состояние банковских технологий: «В настоящий момент EFT видится не как светлое и прекрасное будущее, а лишь как дыра в стене, куда засунут еще один банкомат» (с. 22). Сохранило сравнение Фишера актуальность в наши дни?
4. Расскажите об эволюции денег. В узком смысле слова денежная система США – это в первую очередь текущие счета. Охарактеризуйте ситуацию на рынке чеков в США и сравните ее с ситуацией на аналогичных рынках других развитых стран. Что делается (если делается) в США для изменения сложившейся практики использования чеков?
5. Что такое электронные финансы? 16 октября 2000 г. на конференции, посвященной электронным финансам, Алан Гринспэн сказал через спутниковую связь: «По-видимому, никто не сомневается в том, что рано или поздно развитие электронных финансов позволит осуществлять более эффективное финансовое посредничество». Вы согласны с этим утверждением? Почему? Вспомните описанное в гл. 1 понятие «эффективность» и объясните, каким образом эффективность может быть повышена.
6. Какие «карты» используются для осуществления платежей? Проведите четкую границу между различными типами карт.
7. Назовите основные компоненты EFT. Какие из них получили наибольшее развитие в конце XX в.? Почему? Сравните число банкоматов и POS в начале 1990-х и в конце 1990-х годов. О чем говорят цифры, указывающие на количество транзакций, совершенных с помощью двух этих методов?
8. Что такое Fedwire? CHIPS? SWIFT? Следует ли ФРС выступать в роли владельца и руководителя национальной автоматической клиринговой системы?
9. Что такое EDI? Что такое взаимозачеты? Почему банки заинтересованы в развитии EDI?
10. Что такое аутсорсинг и к каким видам банковской деятельности обычно привлекаются сторонние организации?
11. Расскажите, какие решения были приняты ФРС для регулирования деятельности банковских холдинговых компаний в сфере оказания услуг по обработке данных. В чем суть решений? Каково их значение?
12. Каковы пути развития и судьба коммунальных банков в эру технического прогресса и электронного банковского обслуживания?
13. Какие последствия имеет электронное банковское обслуживание для финансового менеджмента коммерческих банков? Обоснуйте свою точку зрения, используя ROE.
14. Опишите, сравните и оцените две представленные ниже точки зрения и позицию, описанную в комментарии 3.4.
а) В письме, направленном USA Today, Анн Шрини из Гердона (Вирджиния) пишет: «Меня возмущает, что потребителя грабят [речь идет о транзакциях, совершаемых через банкомат]… [У банков] хватает наглости брать с нас деньги за пользование АТМ: они говорят, что раз клиенту удобно, значит, он должен платить».
б) Сенатор Альфонс Д’Амато полагает, что дополнительные комиссионные за пользование банкоматами – «нечестная политика», ставшая причиной того, что многие потребители предпочитают покидать мелкие банки и становиться клиентами крупных компаний с развитыми сетями АТМ. Сенатор полагает, что мелкие и крупные банки находятся в неравных условиях на поле конкурентной борьбы.
15. Почему ФРС пришлось заняться покрытием прямых и косвенных расходов путем оказания платных услуг? Когда начался этот процесс? Сравните расходы ФРС и цены ее услуг с себестоимостью и ценой услуг, оказываемых частными системами.
16. Филип Макки, заместитель директора «Надзора за мошенничеством через Интернет», организации, принадлежащей Национальной потребительской лиге в Вашингтоне, заявил: «Людям спокойнее расплачиваться лично. Они доверяют почте куда больше, чем веб-сайту. Они боятся, что мошенник узнает номер кредитной карты, пока он пересылается по Интернету». Обоснованны ли эти страхи? О чем следует позаботиться потребителю, совершающему сделку через Интернет? Что надежнее – интернет-магазин или обычный торговый центр?
17. В чем сходство банков и фирм, занятых в коммуникационной сфере?
18. В 1981 г., отвечая на вопросы Business Week, Джон Фишер сказал: «Мы абсолютно уверены, что наши технологии полезны и потребитель с жадностью набросится на них [банковское обслуживание на дому и видеотекс]». Подтвердилась ли «полезность» информационных технологий? Как сегодня называется видеотекс? Почему потребители «приняли» Интернет, но не торопятся «набрасываться» на банковское обслуживание на дому?
19. Согласно Роадсу [Rhoads (1996а)], важнейшими принципами выживания в конкурентной среде для коммунальных банков должны стать:
• особая роль коммунальных банков в финансовой системе;
• пристальное изучение технологий;
• разработка систем оценки нужд потребителя;
• оказание населению нетрадиционных банковских услуг;
• обращение к источникам финансирования, выходящим за рамки основных банковских операций.
Сравните эти положения с выводами Вильямса [Williams (2000)], представленными в тексте главы.
20. С 1996 г. оборот чеков возрос. Чем, с точки зрения ФРС, можно его объяснить?
21. Объясните смысл шутки: «Простите, банкиры, но брокеры вас предупреждали». Почему в ответ слышится: «Осторожно, клиенты возвращаются в свои банки»?
Задания
1. По данным на конец 1995 г., банковское обслуживание на дому через персональные компьютеры в той или иной форме получали 754 тыс. клиентов. Вычислите, сколько потребителей воспользуются этим типом услуг к концу 2005 г., если темпы роста составят 10 %? 25 %? 50 %? Или, как предрекает Jupiter Communication, 77 %?
2. High-Tech Bank планирует осуществить инвестиции в технологию, которая, по прогнозам аналитиков, при прочих равных позволит банку увеличить прибыль (РМ) и использование активов (AU) на 10 %. ROE банка составляет:
ROE = 0,12 × 0,12 × 12 = 0,1728.
Предположим, что предсказания через год сбылись. Каково новое значение ROE банка? Чему равно значение ROA банка до и после инвестирования? Объясните, как инвестиции в технологию повлияют на РМ и AU, почему они вырастут на 10 %.
3. Last National Bank планирует консолидировать операции бэк-офиса, потратив единовременно 1 млн долл. Существующее оборудование потеряло всю свою стоимость. Следует банку воплощать в жизнь задуманное, если операционные расходы надо сократить на 200 тыс. долл. в год, а полезная продолжительность жизни проекта – 10 лет? Расходы на проект или его требуемая прибыль составляют 12 %. Что выбрать – проект по консолидации или 10-летний контракт на аутсорсинг стоимостью 176 984 долл. в год?
4. Outback Outsources предлагают Kontry Kommunity Bank упростить его операции по обработке чеков. Приводим условия 5-летнего аутсорсингового соглашения (долл.):
Первоначальный взнос 45 000
Годовой платеж 30 000
Годовое сокращение расходов для банка 40 000
Требуемая прибыль банка равна 8 %. Следует банку принимать предложение?
5. Centura Banks Inc. из Роки Маунт (Северная Каролина) – относительно небольшая банковская холдинговая компания, активы которой на 30 июня 2000 г. составили 11,4 млрд долл. Компания стала первым банком штата, предложившим клиентам банковское обслуживание на дому через персональные компьютеры. В этой сфере Centura Banks опередил таких крупнейших участников рынка, как NationsBank (ныне Bank of America), First Union и Wachovia. Между тем быть первыми – значит тратить значительные суммы. В 1995 г. Centura Banks потратил 14 млн долл. на новые системы продаж и другие технологии. Затраты составили 24 % чистой прибыли за 1995 г., равной 57,772 млн долл. Говоря о долгосрочных перспективах развития банка, генеральный директор Centura Banks заметил: «По нашему мнению, управлять компанией надо так, будто она собирается работать в рынке вечно» (Клайн [Cline (1996), р. 5]. Во втором квартале 2000 г. чистая прибыль Centura Banks составила 28,958 млн долл. Каково значение ROA в 2000 г.? Сравните его со значением ROA в 1995 г. Как инвестиции Centura Banks в технологии повлияли на ROA в период с 1995 по 2000 г.?
Избранные ссылки
American Banker (various issues, paper and online at www.americanbanker.com). New York.
Apcar, Leonard M. (1987). “A Special Report: Technology in the Workplace,” The Wall Street Journal, June 12, section 4.
Barthel, Matt. (1996).“Wash. Mutual Signs Record Outsourcing Deal with IBM,” American Banker, April 19, pp. 1, 18.
Blackwell,Rob.(2000).“Regulators Urged to Bolster Confidence in E-Commerce,” American Banker, September 20, www.americanbanker.com.
Block, Valerie. (1996). “Consumer Groups Blast Banks on ATM Surcharges,” American Banker, April 1, pp. 1, 11.
Charles, Deborah. (2000). “Clinton Uses ‘Smart’ Card to Sign Digital Law,” Reuters, June 30.
“Chemical to Re-engineer Check Processing with IBM Image Technology.” (1995). Business Wire, August 7.
Cline, Kenneth. (1996). “Centura Makes Hay by Beating the Big Players,” American Banker, April 18, p. 5.
“Community Banks Need to Assess Business Strategy Before Technology Strategy.” (1996). Business Wire, March 29.
Cope, Debra and Howard Kapeloff. (1996). “Million Package Would Combine Investment and Bank Accounts,” American Banker (May 23), pp. 1, 28.
Corrigan, E. Gerald. (1987). “Financial Market Structure: A Longer View,” Annual Report Federal Reserve Bank of New York, pp. 3–54.
Epstein, Jonathan E. (1996). “Do Community Banks Have a Future Without Bold Moves Now, Maybe Not,” American Banker, June 5, pp. 1, 6–7.
Financial Update. (2000). “Did You Know? Float in Check Clearing Creates Challenges for Banks and the Fed,” Federal Reserve Bank of Atlanta (April – June), vol. 13, no. 2.
Fisher, John. (1979). “New Concepts for the World of Banking,” The Bankers Magazine (March-April), pp. 21–22.
“Focus on EDI.” (1990). American Banker, May 21.
Fortune. (1996). “Conversation with the Lords of Wintel: Andy Grove and Bill Gates,” July 8, pp. 42–58.
Furst, Karen, William W. Lang, and Daniel E. Nolle. (2000). “Internet Banking: Developments and Prospects,” Working paper 2000-9, Economic and Policy Analysis, Office of the Comptroller of the Currency.
Gates, Bill. (1995). The Road Ahead. New York: Viking Press.
Gates, Bill. (1995a). “Enabling Technology for Expanding Customer Relationships,” speech given at “Retail Delivery ’95” sponsored by the Bank Administration Institute.
Hamilton, Earl G. (1979). “An Update on the Automated Clearinghouse,” Federal Reserve Bulletin, July, pp. 525–531.
Jensen, Michael C. and William H. Meckling. (1976). “Theory of the Firm: Managerial Behavior, Agency Costs, and Ownership Structure,” Journal of Financial Economics, October, pp. 305–360.
Kane, Edward J. (1981). “Changes in the Provision of Correspondent-Banking Services and the Role of Federal Reserve Banks under DIDMC Act,” The Ohio State University, College of Administrative Sciences, Working paper Series 81–55 (July).
Kane, Edward J. (1983). “The Metamorphosis in Financial-Services Delivery and Production” in Strategic Planning for Economic and Technological Change in the Financial-Services Industry. San Francisco: Federal Home Loan Bank, pp. 49–64.
Kingson, Jennifer A. (2000). “The Tech Scene: Visa Working to Jump-Start Chip Card Use,” American Banker, September 27, www.americanbanker.com.
Lee, W. A. (2000).“Web Fraud Fear: A New Marketing Tool,” American Banker, September 19, www.americanbanker.com.
Lee, W. A. (2000a). “E-Trade Asserts Its ATMs Will Grab Banks’ Business,” American Banker, October 6, www.americanbanker.com.
Marjanovic, Steven. (1996). “Electronic Payment Law May Hasten End of Checks,” American Banker, May 1, pp. 1, 12.
Marjanovic, Steven. (1996a). “EDI Pioneer Beckons Banks to the Internet,” American Banker, June 20, pp. 18–19.
Marjanovic, Steven. (2000). “EDI Volume Up 23 % in ’99 Even as Web Format Gained,” American Banker, February 4, www.americanbanker.com.
Marjanovic, Steven. (2000a). “Citigroup Bulks Up Check-Fraud Defense,” American Banker, June 23, www.americanbanker.com.
Mayer, Martin. (1997). The Bankers: The Next Generation. New York: Truman Talley Books/Plume (1998 paperback edition).
McEntee, Elliott C. (1996). “Adam Smith’s Dream Has Come True,” President’s Column, June, National Automated Clearing House Association.
McKeown, Patrick G. and Richard T. Watson. (1997). Metamorphosis: A Guide to the WorldWideWeb and Electronic Commerce, Version 2.0. NewYork: JohnWiley & Sons.
Melfi, Anne. (2000). “Pay cards pay off for firms targeting the ‘underbanked.’” bizjournals.com, September 29.
Mitchell, George W. and Raymond F. Hodgdon. (1981). “Federal Reserve and the Payments System: Upgrading Electronic Capabilities for the 1980s,” Federal Reserve Bulletin, February, pp. 109–116.
Piskora, Beth. (1995). “Off-Premises Units Dominate ATM Growth,” American Banker, December 4, pp. 10–19.
Piskora, Beth. (1996). “Debit Card Takes Center Stage at Industry Conference,” American Banker, March 4, pp. 8–9.
Piskora, Beth. (1996a). “2 Leading ATM Networks Form Superregional Giant,” American Banker, March 4, pp. 1, 10.
Ptacek, Megan. (2000). “Outsource Pact Likely to Be ‘Chased’ Out,” American Banker, September 15, www.americanbanker.com.
Rhoads, Christopher. (1996). “Stingy Tech Plan Threatens Small Banks, Study Says,” American Banker, March 5, pp. 1, 7.
Rhoads, Christopher. (1996a). “Small Banks Need to Know Customers and Show Them theWay to the Future,” American Banker, June 6, pp. 1, 7.
Roberds, William. (1995). “Financial Crises and The Payments System: Lessons from the National Banking Era,” Economic Review, Federal Reserve Bank of Atlanta, September – October, pp. 15–31.
Roth, Andrew. (2000). “7 Banks to Offer Stores E-Conversion Checks,” American Banker, September 27, www.americanbanker.com.
Seiberg, Jaret. (1996). “Fed Expands Data Processing Opportunities for BHCs,” American Banker, September 6, pp. 1–2.
Stock, Helen. (2000). “Shazam Fight: Still Room for a Small ATM Network?” American Banker, May 1, www.americanbanker.com.
Stock, Helen. (2000a). “Europe Outsourcing Deals Boost ATM Network?” American Banker, May 9, www.americanbanker.com.
“Technology Survey.” (1990). American Banker.
Tracey, Brian. (1996). “New Chase May End Check Processing Deal with Fiserv,” American Banker, March 11, pp. 1, 18.
“Two Hundred Bankers Meet at Microsoft to Discuss Strategy for Embracing the Internet.” (1996). PR Newswire, March 18.
Watson, Richard T., Pierre Berthon, Leyland F. Pitt, and George M. Zinkhan. (2000). Electronic Commerce: The Strategic Perspective. New York: The Dryden Press.
Williams, Steven P. (2000). “Community Banking: Tech Opportunity Knocks for Community Banks,” American Banker, September 18, www.americanbanker.com.
“Wire Transfer Systems” in Bank Secrecy Act Manual, September 1997, Section 701.0.
Часть 2
Банковская финансовая отчетность, риски и оценка
Эта часть книги содержит три главы, в которых рассматриваются источники и использование средств и риски банковского дела (гл. 4), бухгалтерский учет, рынок и модели работы банка с точки зрения регулирования (гл. 5). Пройденный материал рассматривается на примере нескольких банков (гл. 6).
В гл. 4 речь идет об источниках и направлениях движения банковских средств, а также о рисках, присущих банковскому делу. Банк можно рассматривать с трех позиций: 1) как портфель или бухгалтерский баланс; 2) как информационный процессор и 3) как регулируемую законодательством фирму. Вникнуть в суть современного банковского дела можно, взглянув на банки с каждой из трех позиций. Первые две точки зрения сочетаются в определении банка как предприятия, вовлеченного в процесс обработки информации и заключения сделок (гл. 1). Основная деятельность по заключению сделок, традиционно входящая в компетенцию банков, сводится к фондированию кредитов за счет депозитов. Анализ финансового менеджмента, предпринятый в этой книге, требует пристального изучения понятия «портфель» или «бухгалтерский баланс». Информация и информационные технологии определяют роль банка как информационного процессора (гл. 3). По мере появления новых банковских и информационных технологий ограничения, касающиеся видов деятельности и географических рынков, теряют смысл, поэтому банковское законодательство нуждается в пересмотре (часть 6).
Основу банковского бухгалтерского баланса составляет традиционная деятельность по привлечению депозитов для финансирования кредитов. Источник (депозиты) и конечная цель (кредиты) банковских средств отражаются в отчете о прибылях и убытках, который содержит три ключевых доналоговых компонента: 1) чистый процентный доход – процентный доход минус процентные издержки; 2) резерв на возможные потери по кредитам; 3) чистый непроцентный доход, или «бремя», – непроцентный доход минус непроцентные издержки. Изучение этих трех составляющих позволяет определить суть рисков, связанных с банковским обслуживанием и представленных в этой книге. Так, чистый процентный доход зависит от процентного риска, риска ликвидности и риска досрочного погашения; резерв на возможные потери зависит от кредитного риска или риска качества активов; «бремя» банка определяется генерированием комиссионных или непроцентным доходом (риск ценообразования услуг и разработки продуктов) и контролем за операционными непроцентными издержками (операционный риск). Эти факторы позволяют определить сам риск как причины изменчивости прибыли. В общих чертах суть современного банковского дела может быть описана как измерение риска, управление риском и принятие риска; основу финансового менеджмента составляет риск-менеджмент. Это главная тема настоящей книги.
В гл. 5 рассматриваются различные способы определения рыночной стоимости компании и анализа ее эффективности с точки зрения бухгалтерской отчетности. Центральная часть главы – сравнительный анализ бухгалтерской и экономической моделей оценки стоимости и эффективности. Бухгалтерская модель проста в употреблении; она позволяет получить ответы на ряд вопросов о стоимости банка и результативности его финансовой деятельности. Между тем установление реальной или рыночной стоимости компании – задача, невыполнимая при использовании исключительно бухгалтерских методов. Установление рыночной стоимости предполагает дисконтирование будущих чистых денежных потоков банка по ставкам, отражающим рискованность таких потоков. Процесс принятия финансовых решений, анализ которых невозможно провести на основе бухгалтерской модели, поддается адекватному изучению с помощью экономической модели. Метод дисконтирования денежных потоков, позволяющий исследовать инвестиционные возможности, предполагает изучение основных показателей – денежный поток, время и риск. Заметим, что бухгалтерские данные – это ценный материал, на базе которого может быть исследована эффективность работы банков в разные периоды и в различных конкурентных группах. Составление прогнозной финансовой отчетности позволяет представить направления развития банка. Регулирующая модель, основанная на удовлетворении требований достаточности капитала, позволяет применить к анализу результатов деятельности банка критерии надежности и безопасности.
В гл. 6 анализируются конкретные примеры оценки стоимости и определения эффективности деятельности банков. Приведенный материал позволяет наглядно представить теоретические положения предыдущих двух глав. Анализ работы конкретных банков помогает читателю увидеть весь «ландшафт» банковской системы и познакомиться как с крупнейшими межнациональными холдинговыми компаниями (скажем, Citigroup), так и с сотнями мелких коммунальных банков.
Глава 4
Источники и использование банковских средств и риски банковского дела
Учебные задачи
1. Рассмотреть три подхода к представлению банка: банк как портфель или бухгалтерский баланс, банк как информационный процессор и банк как регулируемая законом фирма.
2. Изучить источники банковских средств и их использование.
3. Изучить компоненты банковского отчета о прибылях и убытках.
4. Изучить связь между бухгалтерской отчетностью банка и рисками банковского дела.
Тема главы
Банк может рассматриваться как портфель или бухгалтерский баланс, процессор, занятый обработкой информации, регулируемая законодательством фирма.
Представление о современном банковском деле складывается в результате изучения трех позиций.
Описание банка как предприятия, вовлеченного в процесс обработки информации и заключения сделок, представленное в гл. 1, является комбинацией первых двух точек зрения. Базовая деятельность, традиционно закрепленная за банками – фондирование кредитов за счет депозитов. Концепция финансового менеджмента, предложенная в этой книге, базируется на понятии банка-портфеля или бухгалтерского баланса. «Информация» и «информационные технологии» (описанное в гл. 3 электронное банковское обслуживание) – понятия, ключевые для определения банка как информационного процессора. Развитие банковских технологий и расширение информационных потоков сделали излишними часть регулирующих постановлений и заставили по-новому взглянуть на роль банковского регулирования (гл. 16–17).
Традиционная деятельность по привлечению депозитов для фондирования кредитов составляет основу бухгалтерского баланса банка. Источники (депозиты) и использование (кредиты) банковских средств отражаются в отчете о прибылях и убытках, включающем три основных доналоговых компонента:
1) чистый процентный доход (NII) – процентный доход минус процентные издержки;
2) резерв на возможные потери по кредитам (PLL);
3) чистый непроцентный доход (burden) – непроцентный доход минус непроцентные издержки.
Эти элементы определяют суть рисков, связанных с банковским делом и финансовым менеджментом, изучаемым нами. Чистый процентный доход зависит от процентного риска, риска ликвидности и риска досрочного погашения; состояние резерва на возможные потери по кредитам зависит от кредитного риска или риска качества кредитов; чистый непроцентный доход зависит от генерирования комиссионных или непроцентного дохода (разработка продуктов и риск ценообразования) и от контроля за непроцентными издержками (операционный риск). Банковский риск, таким образом, может рассматриваться как изменчивость значений прибыли. Суть современного банковского дела сводится к оценке риска, управлению риском и принятию риска; центральное место в финансовом менеджменте банков занимает риск-менеджмент.
Введение
Проследим лингвистическую историю слова. В слове «банк» слышатся отзвуки французского banque (сундук) и итальянского banca (скамья). Самые древние из известных нам банков располагались в святилищах и служили местом хранения сокровищ. Именно «банки» первыми почувствовали нужду в деньгах и обменных операциях89. Два выделенных первоначальных значения слова хорошо согласуются с двумя основными функциями банковских учреждений:
– банк-сундук: безопасное хранение или функция контроля за риском;
– банк-скамья: функция проведения транзакций, включая посредничество.
Сундук, что бы он ни содержал – золото, бриллианты или старые фотографии, – это место, где хранится самое дорогое. Банковский «сундук» – это портфель активов и пассивов. Разумеется, в качестве «сундука» можно рассматривать и само помещение банка – его стены и двери из камня и стали, однако средоточием всех сокровищ является именно портфель или бухгалтерский баланс, включающий также внебалансовые компоненты. Банковский портфель приносит доход; в очищенном от расходов и налогов виде он превращается в чистую прибыль: растекаясь по банковскому организму, прибыль оживляет его. Экономическая «кровь» банка – это его денежный поток, определяемый как чистые поступления плюс любые неденежные издержки, в частности резерв на возможные потери по кредитам. В отличие от большинства нефинансовых корпораций чистая прибыль банка практически равна его денежному потоку. Изменчивость бухгалтерской прибыли или денежного потока отражает рискованность банковских операций.
Средства депозиторов и других кредиторов размещены (инвестированы) в банковский портфель процентных активов (приносящих процентный доход) – кредитов и ценных бумаг. Те, кому недосуг вникать в суть банковского дела, представляют банковский портфель как нечто надежно запертое в сейфе. Чтобы лучше понять, что такое банковская деятельность, лучше представьте депозиты (пассивы, обязательства) банка как финансовые активы, представляющие собой права семей, предприятий и правительств на денежные средства. Разница между совокупными активами и совокупными пассивами по их балансовой стоимости составляет собственный капитал банка, чистую балансовую стоимость или балансовую стоимость капитала. На базе рыночной стоимости та же разница представляет общую рыночную капитализацию банка или рыночную стоимость капитала.
Эволюция банков: от менялы к участнику процессов заключения сделок и обработки информации, от прилавка к регулируемой законодательством фирме
В XII в. на итальянском языке слово banca обозначало стол, прилавок или любое другое место работы менялы. Этимология, таким образом, напоминает о двух важнейших задачах современного банка: проведение транзакций и участие в торговле. «Прилавки», за которыми совершаются сделки в современном обществе, включают оснащенные сканерами кассы супермаркетов, автоматы на бензозаправочных станциях, шопинг-программы, передаваемые по кабельному телевидению и Интернету, позволяющему заниматься электронной торговлей, электронным бизнесом и электронным банковским делом90. Обычными средствами платежа на этих «прилавках» стали наличные, чеки, а также кредитные/дебетовые карты – все эти инструменты поставляются банками (впрочем, не только ими). К собственно банковским «прилавкам» следует отнести рабочие места служащих, открывающих счета, кассиров, работников отделов кредитования, торговли ценными бумагами и производными инструментами, а также банкоматы и Интернет. Кроме того, банкиры по-прежнему сотрудничают с предприятиями (банковское обслуживание оптовой и розничной торговли, коммерческое банковское обслуживание)91 и с готовностью «прибегают на зов» состоятельных граждан (частное банковское обслуживание). Подобного рода «прилавки» дают клиентам возможность использовать банки для надежного хранения и проведения транзакций, иными словами, дают возможность общаться с банком как с участником процесса заключения всех типов сделок.
Осуществляя функции безопасного хранения, проведения транзакций или торговли, банк занимается мониторингом информации, существенной для него самого и для его клиентов, в частности для заемщиков. Такой мониторинг предполагает сбор, анализ, хранение, извлечение и обновление информации. В части 1 мы установили, что, выполняя подобного рода задачи, банки уподобляются коммуникационным компаниям: устанавливают сетевые отношения, посредством которых ведется обработка и передача информации.
Большинство банковских кредитов и депозитов контролируют крупные, находящиеся в публичной собственности корпорации – банковские холдинговые компании (BHC). В XXI в. компании финансовой индустрии стремятся к статусу «виртуальных банков», т. е. учреждений, способных обслуживать клиента где угодно, когда угодно и в какой угодно форме. Из материалов гл. 3 видно, что это позволяет делать Интернет.
Концепция регулируемой законом компании, предоставляющей финансовые услуги, – еще один подход к представлению деятельности банков. В гл. 1 мы познакомили читателя с деятельностью федеральной сети безопасности и объяснили, каким образом законодательство, в частности закон о финансовой модернизации, формирует три измерения конкурентного пространства индустрии финансовых услуг: конкуренция в области цен, удобства услуг для пользователей и доверия клиентов. В части 6 нашей книги мы рассмотрим многочисленные нормативные акты и ограничения, с которыми приходится считаться банкам. Для понимания этой главы нужно усвоить, что структура банковских портфелей и принципы обработки информации зависят от методов регулирования деятельности банков.
Банк как портфель: привлечение и использование средств и управление рисками
Банковские портфели и их финансовый менеджмент могут рассматриваться с точки зрения привлечения и использования средств и управления рисками. Первое понятие всего лишь заменяет выражение «финансовое посредничество». Банки арендуют средства депозиторов и других кредиторов, а затем сдают их в аренду заемщикам (семьям, предприятиям или правительствам). В качестве арендной платы выступают процентные ставки. Дефолты заемщиков и изменение процентных ставок обусловливают два типа банковских рисков: кредитный риск и процентный риск. На случай неправильного управления рисками или возникновения у депозиторов, особенно незастрахованных, и других кредиторов опасений, что их деньгами управляют неправильно (слухи о финансовых трудностях банка), банк должен обладать ликвидными средствами, позволяющими удовлетворить требования клиентов о возврате денег. Таким образом, третий тип присущих банковскому делу рисков – риск ликвидности. Кроме того, проводимое заемщиками в случае падения процентных ставок рефинансирование кредитов связано для банка с риском досрочного погашения. Риск ликвидности и риск досрочного погашения вытекают из заложенных в финансовые контракты (на депонирование и кредитование) условий. Пятый тип риска, угрожающего крупнейшим банкам на глобальных рынках – валютный риск. Расширение глобализации приведет к тому, что даже коммунальные банки до некоторой степени окажутся под угрозой этого вида риска, поскольку с ним имеют дело предприятия – клиенты банков.
Банковская финансовая отчетность
От состава активов и пассивов зависит прибыль и убытки банка. Отчет о прибылях и убытках напрямую связан с бухгалтерским балансом банка. Два типа отчетности, рассмотренные в данной главе, выражаются формулами:
Бухгалтерский баланс: A = L + NW (4.1)
где A – совокупные активы, L – совокупные обязательства, а NW = A – L = чистая стоимость капитала (собственные средства);
Отчет о прибылях и убытках: P = R – C – T (4.2)
где P – прибыль после уплаты налогов, R – совокупная выручка, С – совокупные расходы и Т – налоги. Основные переменные в формулах (4.1) и (4.2) – чистая стоимость банка и прибыль после выплаты налогов. Чистая стоимость банка называется также собственным капиталом или балансовой стоимостью капитала (BVE).
Большинство активов и пассивов банковского бухгалтерского баланса учитываются по их исторической, или балансовой, стоимости (для инвестиций в ценные бумаги используется справедливая рыночная стоимость). Балансовая чистая стоимость банка менее значима и показательна, чем рыночная стоимость его капитала (MVE). Отношение рыночной стоимости к балансовой (MVE/BVE) – это мера стоимости, вычисляемая как отношение рыночной цены обыкновенной акции к ее балансовой стоимости. В качестве примера рассмотрим отношение рыночной стоимости к балансовой (оно называется также «цена/балансовая стоимость») для Citigroup. 8 ноября 2000 г. этот показатель равнялся 4,9: рыночная цена обыкновенной акции (54,75 долл.) была поделена на балансовую стоимость акции (11,17 долл.). В обращении находилось 4,5 млрд акций, т. е. совокупная рыночная капитализация Citigroup составляла 246,4 млрд долл., а балансовая стоимость ее капитала – 50,264 млрд долл. Очевидно, что отношение этих двух величин равно соответствующему отношению в расчете на одну акцию – 246,4 /50,265 = 4,9 – поскольку в этом случае числитель и знаменатель умножаются на количество находящихся в обращении акций (4,5 млрд).
Банковская бухгалтерская отчетность: источники средств
Рассмотрим прежде всего процесс привлечения средств. Подобно другим компаниям для формирования активов банки используют долговые обязательства и ценные бумаги. Большинство банковских пассивов имеет форму депозитов – текущие счета, сберегательные счета или депозитные сертификаты. Основные депозиты и займы составляют около 90 % всех средств банков, 10 % активов приходится на собственный капитал акционеров банка.
Основные депозиты: их состав и значение
Основные депозиты привлекаются на местных рынках и обычно связаны с более низкими процентными затратами, чем займы. Другая важная черта основных депозитов – относительная стабильность, отличающая их от «горячих денег» или средств, заимствованных на национальных и международных денежных рынках. Банкиры с удовольствием используют этот относительно недорогой и стабильный источник финансирования, поскольку при прочих равных банки, имеющие больше основных депозитов, ценятся выше, чем банки, имеющие малое их количество.
Основные депозиты складываются из четырех компонентов.
1. Депозитные счета до востребования (DDA). Этот источник средств представляет собой обычные чековые (текущие) счета, по которым не выплачиваются проценты. Хотя DDA являются беспроцентными банковскими пассивами, на их поддержание тратятся определенные средства. Пытаясь покрыть такие операционные расходы, банки, как правило, устанавливают комиссионные, которые зависят от количества операций со счетом и/или остатка по счету. Многим знакомы такие феномены, как комиссионные за «недостаточность средств» или комиссионные за пользование «чужим» банкоматом. Клиенты, согласные выполнять определенные требования, могут получить «бесплатный текущий счет». Бесплатный текущий счет оплачивается путем поддержания обязательного минимального остатка, пользования другими банковскими услугами и продуктами (кредитные карты, ипотеки или депозитные сертификаты).
2. Другие чековые счета. К этой категории относят текущие счета с выплатой процентов. Впервые они появились в 1970-х годах: мы имеем в виду «счет с оговоренным порядком изъятия» или «счета NOW»92. До 1980 г. коммерческим банкам запрещалось выплачивать проценты по таким счетам. Закон о дерегулировании депозитных организаций и монетарном контроле (1980 г.) позволил всем депозитным организациям предлагать клиентам счета NOW или текущие счета с выплатой процентов.
3. Сберегательные счета. В этой депозитной категории традиционно лидировали счета, открытые на сберегательных книжках, включая такие продукты, как счета «Рождественского клуба». Основным сберегательным инструментом сегодня является депозитный счет денежного рынка (MMDA). Коммерческие банки предлагают их в качестве альтернативы счетам денежного рынка розничных брокерских фирм. Первым инструментом подобно рода стал счет управления наличными (CMA) Merrill Lynch. Счета СМА относятся к текущим счетам с выплатой процентов, но банковские счета денежного рынка относятся к категории сберегательных счетов: их владелец имеет право выписывать ограниченное число чеков и отзывать средства ограниченное число раз.
4. Краткосрочные депозиты. Срочные депозиты (TD) подразделяются в зависимости от размера на небольшие – меньше 100 тыс. долл. и крупные – свыше 100 тыс. долл. Срочный депозит – это депозитный счет с выплатой процента в течение фиксированного промежутка времени, при этом до срока погашения средства не могут быть отозваны без предварительной договоренности либо без штрафных санкций. Срочные депозиты называют иногда «инвестиционными счетами», однако широкой публике они известны как (срочные) депозитные сертификаты (CD). Розничные и оптовые CD получили название «мелких» и «крупных» («Джамбо») CD.
Основные депозиты: кто ими владеет
В табл. 4.1 приведены данные о темпах роста основных депозитов всех застрахованных коммерческих банков в 1985–1999 гг. Для каждого типа счетов приводится процентная доля от общего размера активов (раздел А); темпы роста определяются на базе годичных показателей (раздел Б). Основные депозиты среднего коммерческого банка в 1985 и 1999 гг. выглядели следующим образом:


В столбце «изменение» разница между показателями 1999 и 1985 гг. измеряется в процентных пунктах (п.п.). Так, сберегательные депозиты увеличились на 4,6 п.п. – с 16,4 до 21 %, другие компоненты основных депозитов уменьшились. За тот же период активы банков выросли приблизительно на 5,5 %, т. е. для банковской индустрии было характерно сокращение фондирования за счет основных депозитов: если в начале периода депозиты составляли 53 % активов, то в конце – 47 %. Еще более заметно изменение в соотношении компонентов основных депозитов: текущим счетам и небольшим срочным депозитам клиенты начали предпочитать сберегательные счета (счета денежного рынка). Несмотря на то что доля основных депозитов в банковских активах уменьшилась, сами активы продолжали расти (за исключением 1987 и 1994 гг). Обслуживание основных депозитов – важный элемент финансового менеджмента, поскольку по сравнению с другими источниками средств банков такие депозиты относительно стабильные и недорогие. При прочих равных, у банка, имеющего возможность финансировать существенную часть своих активов за счет основных депозитов, процентные издержки будут ниже, чем у конкурентов, в общих активах которых доля основных депозитов низкая. Подобный банк окажется, таким образом, потенциальной мишенью для поглощения банком, желающим увеличить объем своих основных депозитов.
Основные депозиты и размер банка
В 1994 г. ФРС ввела новую классификацию коммерческих банков, основанную на совокупном размере их активов.
1. Крупнейшие: 10 наиболее крупных банков.
2. Крупные: банки, занимающие места с 11-го по 100-е.
3. Средние: банки, занимающие места со 101-го по 1000-е.
4. Мелкие: банки, не вошедшие в первую тысячу93.
Банки подразделяются также на многонациональные или «денежные центры» (десять крупнейших), межрегиональные (крупные), региональные (средние) и коммунальные (мелкие). В 1994 г. число мелких коммунальных банков достигало примерно 10 тыс. К 30 июня 2000 г. число коммунальных банков (совокупный размер активов менее 1 млрд долл.) составляло 8096; у 5038 из них совокупный размер активов не превышал 100 млн долл. Число банков в других подгруппах постоянно и равно соответственно 10, 90 и 900. Состав всех групп и рейтинги входящих в них банков постоянно меняются.
К началу 2000 г. средние размеры основных депозитов для всех четырех групп составляли:

Приведенные данные ясно свидетельствуют об обратной зависимости размера активов банка и доли основных депозитов в его пассивах. Особенно нагляден этот вывод применительно к другим чековым и небольшим срочным депозитам.
Еще раз повторим: основные депозиты являются важнейшим компонентом банковского финансирования. Между тем доля основных депозитов в фондировании активов банков изменяется и обратно пропорциональна размеру банка. Коммунальные банки финансируют в среднем каждые 3 долл. из 4 за счет основных депозитов; десять крупнейших банков – только 2 долл. из 10. В крупных и средних банках основные депозиты составляют примерно половину необходимых банку средств (соответственно 46 и 61 % общего размера активов).
Займы: альтернатива основным депозитам
Займы или привлеченные средства – это «горячие деньги» банковского финансирования. В отличие от основных депозитов займы достаточно волатильны и чувствительны к изменению процентных ставок по средствам, привлеченным не на местном, а на федеральном или международном денежных рынках. Размер заимствованных средств равен суммарной величине депозитов в иностранных офисах, долгосрочных депозитов в американских офисах, приобретенных федеральных фондов, а также ценных бумаг, проданных по сделкам репо, выпущенных векселей, субординированных нот, облигаций и других заемных средств. Чтобы на постоянной основе получать средства этого типа, банки должны присутствовать на указанных рынках и поддерживать на них достойную репутацию.
В табл. 4.2 представлена информация об использовании займов для приобретения активов в 1985–1999 гг. Данные демонстрируют сильную прямую взаимосвязь между общим размером банковских активов и использованием займов для фондирования активов. В некоторой степени этот феномен объясняется отсутствием у многих мелких и средних банков доступа к национальному и международному денежному рынку и рынку депозитов. Возможность получать депозиты при посредничестве брокерских фирм, появившаяся в 1980-е годы, позволила небольшим банкам на розничном уровне выйти с местного рынка на рынок национальный. Транзакции с депозитами, получаемыми через брокера, требуют участия трех сторон: банка, желающего привлечь средства, потенциального клиента, имеющего предназначенные для инвестирования средства, и брокера из крупного инвестиционного банка, получающего комиссионные за продажу банковских депозитных сертификатов в объеме, как правило, ниже 100 тыс. долл.94

Согласно данным табл. 4.2, у всех банков доля привлеченных средств в совокупных активах снизилась с 35,7 % в 1989 г. до 28,3 % в 1994 г. В дальнейшем показатель резко вырос и достиг к началу 2000 г. 36,6 %. Падение размеров привлеченных средств в 1990–1992 гг. отражает замедление общих темпов развития экономики, кризис в сфере кредитования коммерческой недвижимости, намеренное сокращение банковского кредитования и пристальный мониторинг кредитов банковскими аналитиками. Очевидно, что намеренное и вынужденное сокращение банковского кредитования привело к снижению потребности в заемных средствах. Заметим, однако, что потом величина управляемых пассивов резко росла – от 10 % в 1996 г. до 18 % в 1994 г. К началу 2000 г. все коммерческие банки в совокупности имели около 2 трлн долл. управляемых пассивов.
Раздел Б табл. 4.1 демонстрирует ежегодный рост привлеченных средств всех застрахованных коммерческих банков в 1985–1999 гг. Волатильность темпов роста связана с использованием заемных средств для финансирования кредитов, спрос на которые в течение делового цикла подвержен существенным колебаниям. Заметим, что основные депозиты (раздел Б табл. 4.1) демонстрируют более стабильные, однако неизменно понижающиеся темпы роста. Эти особенности находят выражение в величине стандартного отклонения темпов роста: для заемных средств оно составляет 7,8 %, для основных депозитов – 3,6 %95. Именно в силу более высокой изменчивости размеров заемных средств по сравнению с размерами основных депозитов заемные средства обычно называют «волатильными», а основные депозиты именуют «стабильными».
Привлечение депозитов в зарубежных офисах
Нет ничего удивительного в том, что размер депозитов в зарубежных офисах напрямую зависит от размера банка. Назовем очевидные причины этого: 1) основную часть средств составляют заемные средства и 2) большинство мелких банков не имеет зарубежных офисов. В 1990-е годы десять крупнейших банков финансировали от 20 до 30 % всех активов за счет депозитов, привлеченных за пределами США. В тот же период крупные банки за счет зарубежных депозитов финансировали всего 6–8 % активов. Для банков средней величины этот показатель составлял 2 % процента, а для мелких коммунальных банков – менее 0,1 %.

В табл. 4.3 приведены данные о депозитах в зарубежных офисах коммерческих банков США в 1985–1999 гг. Международный кризис долговых инструментов в развивающихся странах в 1980-х годах и трудности на рынке кредитования коммерческой недвижимости в 1980-х – начале 1990-х годов частично объясняют сокращение доли активов, финансируемых за счет депозитов в зарубежных офисах, особенно в 100 крупных банках. В целом более консервативная политика и практика кредитования сделала банки менее агрессивными в сфере привлечения займов.
Некоторые итоги
Существует два важнейших источника финансирования банков – основные депозиты и займы. Основные депозиты привлекаются на местных рынках, по ним выплачиваются невысокие проценты, они, как правило, довольно стабильны. Займы, напротив, привлекаются на национальном или международном денежном рынках. Более высокая конкуренция на этих рынках обусловливает более высокую стоимость средств. По привлеченным средствам приходится выплачивать более высокие процентные ставки, поскольку по сравнению с основными депозитами они более волатильные. Бухгалтерский отчет какого-либо конкретного банка не дает представления о типе финансирования других банков, однако можно сказать, что мелкие и средние банки предпочитают финансировать активы за счет основных депозитов, тогда как 100 крупных банков более агрессивно привлекают для фондирования активов заемные средства. Привлечение займов возможно при условии высокой репутации банка и активной деятельности на рынке депозитов и денежном рынке.
Бухгалтерский баланс банка: использование средств
В начале 2000 г. активы всех застрахованных коммерческих банков составляли 5,7 трлн долл. В табл. 4.4 приведен размер чистых активов банков. На конец 1985 г. и начало 2000 г. общий размер активов и доли банков составляли:

Приведенные данные показывают, что 100 крупных банков существенно усилили свой контроль за совокупными активами банковской индустрии: уровень концентрации активов вырос с 51,1 % в 1985 г. до 70,1 % в начале 2000 г. В абсолютном выражении общие активы 100 крупных банков увеличились на 2,6 трлн долл., тогда как прирост активов 8 тыс. небольших банков составил всего 529 млрд долл. Мелкие коммунальные банки пережили заметное уменьшение доли принадлежащих им активов: она сократилась с 24,1 до 12 %. Доля 900 средних банков также уменьшилась с 24,8 до 17,9 %. Темпы роста, приведенные в табл. 4.4, подтверждают наши выводы. За период с 1985 по 1999 г. совокупный размер активов всех банков рос ежегодно на 5,5 %. Темпы роста каждой банковской группы находятся в прямой зависимости с размерами банков.
Особенности использования банковских средств: процентные активы, комиссионные, недоходные активы
От описания источников банковского финансирования перейдем к ответу на вопрос, как банки используют привлеченные средства. Банковские портфели содержат две традиционные категории активов: процентные (приносящие процентный доход) и непроцентные (не приносящие такого дохода). Кроме того, банки генерируют непроцентный доход или комиссионные. Таким образом, непроцентные активы не обязательно являются активами, не приносящими выручки. Существование непроцентных активов (приносящих комиссионный доход и не приносящих дохода) обусловлено операционными и законодательными требованиями, а также возможностью получить доход в виде комиссионных. В число непроцентных активов входят: 1) обязательные резервы; 2) денежные остатки, необходимые для клиринга чеков или для выполнения других операционных задач; 3) оригинальные или приобретенные права обслуживания ипотечных кредитов и 4) основные активы (здания, мебель и компьютеры). При прочих равных, банки стремятся уменьшить объем принадлежащих им непроцентных активов.
Из табл. 4.5 видно, что в 1985–1999 гг. доля банковских непроцентных активов в совокупном объеме активов в среднем не изменилась: в 1985 г. они составляли 13,3 %, в 1999 г. – 13,4 %. Распределение по четырем банковским группам показывает, что размер непроцентных активов повышается с ростом величины банка. Этот феномен отчасти объясняется требованиями к величине резервов, которые предъявляются к банкам разных категорий. Так, банки, в которых чистые счета до востребования96 превышают 51,9 млн долл., должны иметь 10 %-ный резерв, а резервы банков с чистыми счетами до востребования меньше этого уровня составляют всего 3 %. Отсутствие законодательных требований к величине резервов привело бы к повышению уровня прибыльных активов банков. Одна из причин, заставляющих банкиров роптать на «разные правила игры» для разных участников рынка, связана с отсутствием резервных требований у недепозитных организаций (взаимных фондов или фирм, ведущих операции с ценными бумагами). Частично эти различия в правилах компенсирует возможность прибегать к помощи федеральной сети безопасности, а именно обращаться к учетному окну ФРС.
Активы банка, приносящие процентный доход: кредиты и ценные бумаги
Банковские активы, приносящие процентный доход, включают кредиты и ценные бумаги. К основным типам банковских кредитов относят:
– коммерческие и промышленные (C&I) кредиты;
– кредиты на недвижимость;
– потребительские кредиты.
Как видно из табл. 4.5, кредиты составляют большую часть процентных активов банков: в 1999 г. они составляли 59 %. Если не принимать в расчет десять крупнейших банков, следует признать, что относительная доля кредитов напрямую зависит от размера банка. Так, в 1999 г. доля таких активов составляла 59,7 % в коммунальных банках, 61,5 % в средних, 64,3 % в крупных и 53,4 % в десяти крупнейших банках.

Одной из причин расширения банковского кредитования недвижимости был кризис сбережений и кредитования 1980-х годов после исчезновения сотен сберегательных и кредитных касс97.
Ценные бумаги, держателями которых являются банки, подразделяются на бумаги, удерживаемые до погашения (учитываются по стоимости приобретения или по балансовой стоимости), и бумаги, которые банк может продать (учитываются по справедливой рыночной стоимости). Вместе обе категории образуют банковский инвестиционный счет (см. табл. 4.5); информация о них приводится в статье RC – B «Отчета о состоянии». Активно торгуемые ценные бумаги, в отличие от бумаг, имеющихся в продаже (более пассивного компонента), учитываются как торгуемые активы в составе торгового счета (см. табл. 4.5). Торгуемые активы и пассивы, информация о которых приводится в статье RC-D «Отчета о состоянии», учитываются по справедливой стоимости; с учетом нереализованных прибылей и убытков в текущей прибыли. В перечень ценных бумаг, обычно имеющихся на инвестиционном и торговом счетах, входят казначейские ценные бумаги, корпоративные облигации, обеспеченные правительственными гарантиями пулы ипотек, а также ценные бумаги правительств штатов и муниципальных образований. Наиболее ликвидные из этих инструментов (казначейские бумаги) могут использоваться для привлечения средств путем продажи с обязательством обратного выкупа, т. е. через сделки репо. Контрагент сделки репо совершает сделку обратного репо и выступает поставщиком средств.

В табл. 4.5 приведены данные об общем количестве ценных бумаг на инвестиционных и торговых счетах всех банков в конце 1985 и 1999 гг. Доля каждой из четырех банковских групп в совокупном размере активов в 1985 и 1999 гг. составляла98:

Рост объема принадлежащих коммерческим банкам (за исключением коммунальных) ценных бумаг в рассматриваемый период объясняется воздействием нескольких факторов.
• Введение в 1987–1992 гг. законодательных требований к капиталу с целью ограничения риска (регулирующий фактор).
• Отмеченный в большую часть периода благоприятный характер процентных ставок (рыночный фактор).
• Сокращение спроса на кредиты, в частности, в начале 1990-х годов (рыночный фактор).
• Попытки органов банковского надзора провести серьезный анализ с целью улучшить качество кредитов в начале 1990-х годов (регулирующий фактор).
Большинство банков держат ценные бумаги исключительно на своих инвестиционных счетах. В 1985–1999 гг. коммерческие банки (за исключением десяти крупнейших) держали на торговых счетах до 1 % имеющихся ценных бумаг. Активы торговых счетов десяти крупнейших банков выросли с 3,5 % в 1985 г. до 10,3 % в 1993 г., а в 1999 г. снизились до 5,25 %. К началу 2000 г. десять крупнейших банков имели 102 млрд долл. на торговых и 253 млрд долл. на инвестиционных счетах.
Кредитный риск, резерв на возможные потери по кредитам и допустимые потери по кредитам
Кредитный риск, или риск дефолта, связан с неуверенностью в возможностях заемщика погасить взятый кредит. Большинство ценных бумаг, держателями которых являются банки, совсем или почти совсем лишено кредитного риска. Между тем выдаваемые банком кредиты несут определенную степень риска этого типа. Полагая, что часть заемщиков окажется не в состоянии вернуть взятые деньги, банк откладывает часть своей прибыли, т. е. создает резерв на возможные потери по кредитам (PLL). Этот механизм помогает возместить ущерб в случае дефолта заемщика. Подобно резерву на покрытие безнадежных долгов в других видах бизнеса PLL в банках является частью расходов, связанных с процессом кредитования. Заметим, что резерв на возможные потери по кредитам не является денежным активом99. Допустимые убытки по кредитам и лизингу (ALLL) или резервный счет (LRR) – это предположение о будущих убытках, величина текущего резерва. В бухгалтерском балансе банка оно учитывается как отрицательная величина, дающая в сумме с валовым кредитом чистый кредит. Если часть кредитов оказывается непогашенной, средства на резервном счете истощаются. Менеджеры должны периодически (раз в квартал) оценивать достаточность и адекватность резерва.
В комментарии 4.1 связь между важнейшими переменными, необходимыми для вычисления допустимых возможных потерь по кредитам, описывается через модель «ванны»; здесь же оценивается роль SEC, проводящей мониторинг банковских резервов на возможные потери по кредитам.
Комментарий 4.1
Резерв на возможные потери по кредитам: модель «ванны». Роль SEC в мониторинге банковских резервов
В октябре 1998 г. SEC пристально изучала принципы, принятые в SunTrust при управлении резервом на возможные потери по кредитам. Какие выводы можно сделать по материалам исследования менеджмента банка, известного своим «консерватизмом»?
Одной из задач SEC было претворение в жизнь принципа финансовой и операционной прозрачности (Ф в ФОКУСе). «Прозрачность» означает наличие у инвесторов информации, достаточной для принятия обоснованных инвестиционных решений, а также ясность и адекватность такой информации.
Представьте себе резервный счет на возможные потери по кредитам как ванну, наполненную водой: уровень воды соответствует величине, необходимой для покрытия будущих убытков по кредитам. Уровень – ключевая переменная – можно поднять, открывая «кран», на котором написано «резерв на потери» (PLL), увеличивающего уровень неденежного актива в бухгалтерском балансе. Напомним, что допустимые потери по кредитам и лизингу являются отрицательным активным счетом, в сумме с валовым кредитом дающим чистый банковский кредит.
Если банк списывает безнадежные кредиты, вода уходит из ванны и ее уровень снижается. Очевидно, однако, что некоторая часть некачественных кредитов все-таки может быть компенсирована. Таким образом, в трубу уходят только чистые убытки по кредитам.
Итак: списанные кредиты снижают уровень денег на резервном счете; пополнить его можно за счет увеличения размера резерва на потери по кредитам. Периодические (обычно раз в квартал) расчеты величины резерва – важная составляющая финансового менеджмента. Установление размеров резервного фонда, достаточного для покрытия потенциальных убытков по кредитам, основывается как на «знании», так и на «интуиции». За результатами этой процедуры пристально следят аналитики фондового рынка, инвесторы, банковские аудиторы, регулирующие органы, включая SEC.
Поскольку размер PLL устанавливается по усмотрению менеджмента конкретного банка, манипулирование им позволяет сглаживать колебания показываемой в отчетности прибыли. SEC считает данное обстоятельство весьма тревожным, поскольку именно изменчивость уровня прибыли служит показателем рискованности проводимых операций, риск же, в свою очередь, обусловливает стоимость. Умелое оперирование PLL позволяет банку создать видимость стабильной прибыли. Если дела идут хорошо и прибыль растет слишком быстро, банк увеличивает резерв сверх требуемой величины и отчитывается о небольшой прибыли; когда прибыль низкая, банк создает недостаточный резерв и прибыль в отчете оказывается выше, чем была бы при надлежащей величине резерва. В результате график изменения прибыли выглядит достаточно гладким.
Некоторые считают, что подобного рода манипуляции проводятся с целью создать более благоприятный отчет о прибылях и увеличить тем самым стоимость акций. Банки между тем утверждают, что всего-навсего уподобляются белкам, запасающим орехи на зиму. Эта точка зрения также не лишена смысла: разве не следует запасаться плодами впрок, пока можно их собрать?
Между тем подобного рода практика становится настоящим бичом для специалистов, пытающихся разобраться в бухгалтерии прибыли. Ричард Бридон, бывший председатель SEC, сказал как-то, что финансовые отчеты банков должны были бы начинаться словами: «В некотором царстве, в тридевятом государстве…» Попытки SEC лишить бухгалтерские отчеты о прибылях налета «сказочности» достойны всяческих похвал.
Тем не менее наибольшую тревогу SEC и других банковских регуляторов вызывает, как правило, хроническая недостаточность резерва – именно из-за нее информация о прибылях и капитале банка лишается достоверности. Впрочем, излишнее «раздувание» резерва также дает неверное представление о прибылях банка. Рынок высоко ставит тех, у кого действительно высокие прибыли и сильный капитал, таким образом, тактика сглаживания прибылей за счет предварительного раздувания резервного фонда не всегда приносит удачу. Если банкам удастся привести сообщаемые в отчетах прибыли в соответствие с экономическим или реальным доходом, расхождение между балансовой и рыночной стоимостью кредитов сократится. Поскольку среди приносящих прибыль банковских активов доминируют именно кредиты, их качество определяет как прибыль, так и чистую стоимость банка.
Недостаточность или избыточность резервных фондов следует оценивать относительно общего качества банковского портфеля кредитов. Наиболее тревожный случай – банк, имеющий много низкокачественных кредитов и недостаточный резервный фонд. Закрепившаяся за менеджментом SunTrust репутация «консервативного» и отличное качество большинства кредитов в портфеле заставляет наблюдателей расценивать демарш SEC как операцию под названием «много шума из ничего». Предпринятое расследование кажется особенно неоправданным на фоне информации о коэффициенте резерв – кредиты: у SunTrust он составляет 1,8–1,9 %, т. е. вполне допустимую с точки зрения регуляторов величину.
Между тем, возможно, что данное расследование в ряду прочих аналитических данных позволило SunTrust осознать необходимость более «агрессивного» поведения: об этом свидетельствует, в частности, произошедшее в 1998 г. слияние с Crestar, сокращение банковского обслуживания инвестиций и расширение операций с ценными бумагами. Подобные факты говорят о понимании банком недостатков консервативной политики и статуса «Банка Coca-Cola» в динамичном окружении индустрии финансовых услуг XXI в.
Источник: American Banker. November 3, 1998, р. 34.
Из табл. 4.5 видно, что в 1999 г. средний резерв на возможные потери по кредитам составлял 1 % совокупного размера активов: это значение ненамного превышало показатель 1985 г. Более высокий показатель 1992 г. 1,62 % был обусловлен кризисом в сфере коммерческой недвижимости. В целом эталонным показателем резерва на возможные потери по кредитам считается 1 % совокупного размера банковских активов. Эта величина зависит от размера банка и временного периода. Так, резервы десяти крупнейших банков в 1990 г. составляли 2,63 % совокупного размера активов, а средний показатель в 1997–1999 гг. – 1 %.
Следующие по величине 90 банков меньше пострадали в ходе международного кризиса долговых инструментов 1980-х годов: в 1987–1992 гг. их резервы на возможные потери по кредитам равнялись в среднем 1,67 %, в 1999 г. был отмечен показатель 1,1 %. Показатели средних банков составили 1,1 % (1999 г.) и 0,9 % (1985 г.); данные по мелким банкам – 0,9 % (1999 г.) и 0,7 % (1985 г.).
По-видимому, банкам разумно иметь в резерве на возможные потери по кредитам 1–2 % совокупного размера активов. Как доля портфеля кредитов резерв должен составлять 1,75–2,75 %. Иными словами, на каждые 100 долл. предоставляемых банком кредитов и лизинга следует допускать потери в размере 1,75–2,75 долл. Банк пополняет резервный счет, открывая «кран» PLL. Напомним, однако, что ключевой переменной является именно уровень средств на резервном счете. Включать механизм PLL следует лишь в случаях, когда «труба для слива» оказалась шире, чем предполагалось; приток на резервный счет можно сократить или свести к нулю в ситуации, когда убытки оказались ниже, чем предполагалось.
В табл. 4.6 приводятся данные о PLL банков (в виде процента от совокупного размера активов) в 1985–1999 гг. Значения PLL в 1985–1992 гг. относительно высоки, они отражают низкое качество долговых обязательств развивающихся стран, кредитов на недвижимость и в меньшей степени кредитов фермерству. Распределение значений PLL по банковским группам позволяет проанализировать влияние роста кредитного риска в изучаемый период на деятельность банков разных размеров. Так, трудности в кредитовании фермерства выражаются в показателях PLL мелких банков: 0,82 % в 1985 г. и 0,89 % в 1986-м. Низкое качество заемщиков – развивающихся стран, проявившееся впервые в 1982 г., было в полной мере осознано в 1987 и 1989 гг., когда резервы на потери по кредитам слаборазвитым странам десяти крупнейших банков составили соответственно 2,15 и 1,45 %. В 1987 г. PLL Citicorp для долговых обязательств развивающихся стран (в основном, Бразилии) составил 3 млрд долл.100

В меньшей степени долговой кризис в развивающихся странах затронул 90 крупных банков, однако и в их PLL отражается неблагоприятная ситуация на рынке кредитования: PLL 1987 г. составлял 1,55 %, в 1989 г. – 1,18 %. В начале 1990-х годов, когда кризис в кредитовании коммерческой недвижимости достиг пика, PLL выше 1 % совокупного размера активов стал обычным для всех банков, кроме наиболее мелких. Начиная с 1992 г. PLL сократился: как правило, он составлял около 0,5 % совокупного размера активов.
Итак, банки увеличивают PLL с целью учесть кредиты как можно ближе к их рыночной стоимости. У банка, которому удалось привести бухгалтерский доход в соответствие с доходом экономическим, расхождение между балансовой и рыночной стоимостью кредитов невелико или равно нулю.
Федеральные фонды и репо как источники и направление движения средств
Термином «федеральные фонды» обозначают избыточные резервы, которыми банки торгуют на межбанковском рынке. Не следует путать федеральные фонды с «учетным окном» ФРС. Федеральные фонды (или фонды ФРС) – это необеспеченные, «моментально доступные» фонды из избыточных резервов, находящихся в федеральных резервных банках. На рынке федеральных фондов торгуют некоторые небанковские организации, однако в целом рынок межбанковский. Ссужая федеральные фонды, банк отдает избыточные резервы в обмен на процентные выплаты. Продажа федеральных фондов не означает расширение бухгалтерского баланса: речь идет лишь о переводе активов со счетов, не приносящих процентного дохода (резервных), на счет, приносящий такой доход. Контрагент сделки получает фонды, т. е. в его пассив входит новый элемент. Если приобретенные фонды идут на предоставление кредита или покупку ценной бумаги, банковский бухгалтерский баланс расширяется. Если же транзакция проводится для выплаты долга, она приводит к изменению структуры пассивов. Федеральные фонды не защищены страхованием депозитов и не обеспечены (в отличие от сделок репо).
Большинство транзакций с фондами ФРС – это сделки «овернайт» (сделки сроком 24 часа), таким образом, федеральные фонды наиболее ликвидные из всех банковских активов. В течение выходных срок транзакций с федеральными фондами возрастает до 72 часов. Если транзакции с федеральными фондами имеют более долгие сроки до погашения (что происходит крайне редко), о них говорят как о срочных федеральных фондах. Банки, финансирующие свои бухгалтерские балансы за счет крупных приобретений федеральных фондов, принимают на себя высочайший риск ликвидности. В случае финансовых трудностей банка контрагенты перестанут кредитовать его федеральными фондами, так как эти фонды не застрахованы и не обеспечены101. В подобной ситуации банкам обычно приходится заменять федеральные фонды заимствованиями из учетного окна, для чего потребуется предоставить обеспечение. Поскольку ФРС не дает займы банкам, переживающим долгосрочный кризис, им приходится искать замещающие фонды или продавать активы. Если все усилия окажутся тщетными, банк будет закрыт после того, как в ответ на требование ФРС о возврате средств сообщит о своей несостоятельности. Экономический крах банка, как правило, предшествует закрытию учреждения банковскими регуляторами.
Процентная ставка по федеральным фондам – основная ставка денежного рынка. Несмотря на то что ФРС с помощью монетарной политики (через операции на открытом рынке) пытается влиять на ставки по федеральным фондам, эти ставки в отличие от дисконтных ставок ФРС не поддаются «администрированию», поскольку они рыночные и определяются спросом и предложением на избыточные резервы. ФРС влияет на ставки по федеральным фондам путем воздействия на предложение и спрос на избыточные резервы.
Надзор ФРС за учетным окном
«Управляемые» ставки, например дисконтная ставка ФРС, обычно ниже рыночных. Для чего нужны иные источники кредитования, если банкиры могут постоянно обращаться к учетному окну? Ответ прост: учетное окно предназначено для поддержания безопасной и жизнеспособной банковской системы, а не для арбитражной игры. Выполняя поставленную задачу, ФРС осуществляет надзор за заимствованиями из учетного окна. Раньше менеджеры учетных окон двенадцати федеральных резервных банков выступали в роли неформальных брокеров денежного рынка, оповещая Уолл-стрит о намерении участников рынка продать или купить. В эпоху электронных технологий подобная практика изжила себя.
Торговля обеспеченными инструментами ликвидности
Сделки репо или соглашения об обратном выкупе, наряду с федеральными фондами, играют важнейшую роль в управлении риском ликвидности. В отличие от сделок с федеральными фондами, сделки репо обеспечены ценными бумагами. Сделка репо, являющаяся элементом пассива, – это контракт о продаже и последующем выкупе ценных бумаг в указанную дату и по указанной цене. Подобного рода контракты могут быть долгосрочными, однако, как и транзакции с федеральными фондами, обычно это сделки «овернайт». Разница между ценой продажи и ценой выкупа составляет финансовый результат продавца. Предположим, банк продает ценную бумагу по 97,99 и на следующий день выкупает ее по 98. Однодневная стоимость привлеченных фондов составляет 0,01/97,99 = 0,000102, при переводе в годовую ставку на базе 360-дневного года результат составит примерно 3,67 % (0,000102 × 360)102.
Контрагент сделки репо занимает противоположную сторону транзакции, т. е. совершает обратное репо. Контрагент соглашается приобрести ценную бумагу, а затем в установленную дату продать ее по установленной цене. Контрагент из предыдущего примера покупает бумаги по 97,99 и продает их на следующий день по 98, реализуя эффективную прибыль, равную 3,79 % годовых (см. сноску 102). В случае дефолта продавца (невозможности провести обратный выкуп) покупатель в качестве обеспечения имеет сами бумаги. Крупнейшие участники рынка репо США – ФРС, небанковские дилеры, банки-дилеры и банки, не являющиеся дилерами103. Сделки репо могут заключать любые банки и финансовые компании; часть банков предлагает «розничные репо» на небольшие суммы. На оптовом уровне ФРС организует репо с дилерами, дилеры заключают контракты друг с другом и, наконец, дилеры проводят транзакции с недилерами (например, с Orange County, Калифорния)104.
С бухгалтерской точки зрения сделки с федеральными фондами и сделки репо приводятся в одной статье баланса. В целом чем больше банк, тем меньше объем продаж федеральных фондов и обратных репо, поскольку на эти активы начисляется процентный доход. И наоборот, объем приобретенных федеральных фондов и сделок репо, которые являются источником финансирования, растет с увеличением размера банка. Чистыми пользователями федеральных фондов и репо считаются банки, которые покупают больше, чем продают. Поставщиками средств выступают ФРС и другие финансовые организации. Анализ банковской отрасли позволяет сделать вывод, что 1000 крупных банков в среднем можно назвать чистыми пользователями, а мелкие банки – чистыми поставщиками средств. Таким образом, следует говорить о перемещении средств из мелких банков в крупные или из сельской местности в города.
Некоторые итоги
К группе процентных активов относится 85–90 % банковских активов (используемых средств). На остальные активы процентный доход не начисляется, они необходимы для поддержания банковских операций, создаются в соответствии с требованиями законодательства в качестве резервов или используются для генерирования непроцентного (комиссионного) дохода. Подавляющее большинство банковских активов, приносящих доход, 50–65 % процентов совокупного размера активов, имеет форму кредитов. Наиболее значимые типы кредитования – коммерческое и индустриальное кредитование (C&I), кредиты на недвижимость и потребительские кредиты. Кредитование – основной источник банковского кредитного риска; опасаясь дефолта заемщиков, банки регулярно отчисляют часть прибыли в PLL, т. е. создают резервы на возмещение потерь по кредитам и лизингу. Ценные бумаги, второй крупнейший тип банковских активов, приносящих процентный доход, используются наиболее крупными банками в качестве объектов инвестирования (торговые счета) или инструментов повышения ликвидности (сделки репо). В отличие от репо, федеральные фонды – это необеспеченные избыточные резервы, торгующиеся на крупном межбанковском рынке, известном как рынок фондов ФРС. Надзор ФРС за учетным окном не позволяет банкам использовать его как орудие арбитража.
Собственный капитал банка (балансовая стоимость)
В бухгалтерии собственный капитал банка (K) или его чистую стоимость (NW) определяют как разницу между совокупным размером банковских активов и совокупным размером обязательств. Обозначив символом BVE балансовую стоимость капитала и символом MVE его рыночную стоимость, получим:
K = NW = BVE = A – L. (4.3)
Остаточная, или чистая, стоимость активов – это балансовая стоимость капитала акционеров банка. Отношение MVE/BVE, или отношение рыночной стоимости к балансовой, представляет собой общепринятый показатель результатов деятельности банка. Базовым уровнем, относительно которого производится оценка «выше-ниже», является 1. Допустим, коэффициент MVE/BVE > 1: акционер дает менеджеру $1 и тот обращает полученную сумму в рыночную стоимость, превышающую $1. И наоборот: при коэффициенте меньше 1 менеджер, получая $1, обращает его в рыночную стоимость меньше $1. Очевидно, что акционер будет доволен при превышении базового уровня и недоволен, если результат окажется ниже 1.
Собственный капитал (BVE) служит своеобразным «буфером» или «подушкой», ослабляющей негативное влияние убытков, именно поэтому, с точки зрения аналитиков и законодательных органов, при прочих равных, банк с большим собственным капиталом предпочтительнее банка, у которого такой капитал ниже. В то же время большое количество акционеров не позволяет сконцентрировать в одних руках прибыль и контроль, очевидно, что владельцы банков и их менеджеры нередко считают нецелесообразным увеличивать собственный капитал банков. Банкир может счесть, что собственный капитал банка слишком велик: в этом случае, несмотря на недовольство регуляторов, он, скорее всего, запустит программу выкупа акций.
Из табл. 4.5 видно, что в конце 1985 г. в среднем банке отношение капитала к активам составляло 6,3 %, к началу 2000 г. – 8,5 %. Распределение данного отношения по банковским группам выглядит следующим образом: чем крупнее банк, тем ниже отношение капитала к активам. Так, в начале 2000 г. коэффициент у мелких банков был равен 10,25 %, у средних – 9,10 %, у крупных – 8,35 и у десяти крупнейших – 7,72 %105. Более крупные банки, имеющие в своем распоряжении больше денег, капитала и людских ресурсов, оказываются при прочих равных в состоянии проводить безопасные операции при меньшем собственном капитале. Заметим, однако, что вне зависимости от размера банки, занятые более рискованной деятельностью, должны иметь больший собственный капитал.
Совокупный собственный капитал банков складывается из трех компонентов (млрд долл.):
• обыкновенные акции (32,4);
• добавочный капитал (238);
• нераспределенная прибыль (203,3).
Цифры в скобках – балансовая стоимость собственного капитала всех входящих в систему страхования коммерческих банков в начале 2000 г.
Итак, все застрахованные коммерческие банки имеют совокупный собственный капитал 473,7 млрд долл. Часть банков выпускают в обращение привилегированные акции, которые входят в собственный капитал, но указываются в отдельной строке баланса. К началу 2000 г. все застрахованные коммерческие банки эмитировали привилегированных акций на 3,05 млрд долл. С учетом этого собственный капитал банков составляет 477 млрд долл.
Связь между обыкновенными акциями и добавочным капиталом может быть показана на следующем примере. Эмитируя обыкновенные акции, банк устанавливает номинальную стоимость акций, пусть она будет равна 10 долл. Разница между ценой в момент эмиссии и номинальной стоимостью и составляет добавочный капитал. Таким образом, если наша обыкновенная акция продается по цене 25 долл., продано 1 млн акций, то номинальная стоимость обыкновенных акций составит 10 млн долл., а добавочный капитал – 15 млн долл. Основным источником банковского собственного капитала со временем становится нераспределенная прибыль. Если банку требуется быстрое вливание нового капитала, он может эмитировать дополнительные обыкновенные акции – эта процедура называется дополнительной эмиссией (SEO), в отличие от первоначального публичного размещения (IPO). И наоборот: если собственный капитал банка слишком велик, банк организует выкуп своих акций. С середины 1990-х годов выкуп акций крупнейшими банками стал широко распространенной практикой.
Источники банковской выручки: процентный и непроцентный доход
Совокупная выручка (объем продаж), или совокупный доход, банка поступает из двух источников:
– процентный доход от кредитов, ценных бумаг и продажи федеральных фондов;
– комиссионные и плата за обслуживание, называемые непроцентным доходом. Связаны с такими видами банковской деятельности, как организация кредитов, обслуживание кредитов, операции на депозитных счетах, комиссионные за операции с кредитными картами, а также комиссионные за использование сейфов106.
В разделе А табл. 4.7 приведены основные источники дохода банков в 1999 г., когда банки получили совокупный доход 511,8 млрд долл. Процентные доходы составили 71,7 %, т. е. 367,2 млрд долл., из которых 76 % (279,3 млрд долл.) поступило от портфеля кредитов. Совокупная выручка составила 9,41 % суммарного размера активов: 6,75 % пришлось на процентный, 2,66 % – на непроцентный доход.
Генерируемая выручка (на доллар активов) различается в зависимости от банковской группы. Рассмотрим в качестве иллюстрации данные на 1999 г.107:


Приведенные данные позволяют сделать два вывода: 1) процентный доход (как доля совокупных активов) растет с уменьшением размера банка; 2) за исключением десяти крупнейших банков, чем больше размер банка, тем выше его непроцентный доход (как доля совокупных активов). Таким образом, о всех банках, кроме десяти крупнейших, можно сказать, что с ростом величины банка увеличивается и его способность генерировать выручку на доллар активов.
Банковские расходы: процентные и непроцентные издержки
Банковские издержки, как и доходы, существуют в двух формах: процентной и непроцентной. Очевидно, что процентные расходы зависят от ситуации на рынке процентных ставок; непроцентные расходы, напротив, относительно постоянная величина. Поскольку основным источником банковского финансирования служат депозиты, важнейшей статьей расходов банков выступают выплачиваемые по депозитам проценты. Из раздела Б табл. 4.7 видно, что в 1999 г. все банки выплатили по депозитам 120 млрд долл., т. е. около 2,21 % банковских активов. По четырем группам процентные выплаты по депозитам распределились следующим образом: в 1999 г. крупнейшие банки выплатили 1,97 % активов, крупные – 2,04 %, средние – 2,44 % и мелкие банки – 3,01 %108.
В 1999 г. банковская отрасль выплатила проценты на сумму 175,3 млрд долл., или 3,22 % совокупного размера активов банков. Распределение процентных издержек (в виде доли от совокупного размера активов) по четырем банковским группам в 1999 г. было следующим: 3,24 % – десять крупнейших банков, 3,29 % – крупные, 3,20 % – средние и 3,24 % – мелкие банки. В 1995 г. и в предшествующий период наблюдалась прямая зависимость между размером банка и долей его процентных издержек, обусловленных конкуренцией и составом банковских фондов. В целом наиболее высокие процентные издержки связаны с «прочими» источниками финансирования – нотами, «прочими заемными денежными средствами» и разными мелкими статьями расходов. Так, в 1995 г. стоимость привлечения подобных фондов десяти крупнейших банков составила (относительно общего размера активов) 0,95 %, мелких банков – 0,44 %; в 1999 г. соответственно 0,79 % и 0,42 %.
Фонды заработной платы и фонды поощрения персонала являются важнейшими непроцентными издержками банков. В 1999 г. все банки потратили на своих служащих 86,4 млрд долл., т. е. 1,59 % совокупного размера активов. Заметим, что в 1995 г. эти показатели были ниже: 64,1 млрд долл., или 1,54 %.
Раздел Б табл. 4.7 показывает, что в 1999 г. все банки потратили 204,9 млрд долл. в виде непроцентных издержек, т. е. израсходовали 3,77 % совокупного размера активов. В 1999 г. непроцентные издержки десяти крупнейших банков составили 3,45 % совокупного размера их активов. Показатели крупных, средних и мелких банков равны соответственно 4,15 %, 3,70 % и 3,71 %. Если принять это отношение за меру операционной эффективности, следует признать, что десять крупнейших банков получают экономию от масштаба, чего нельзя сказать о крупных банках. Но предложенная мера чрезвычайно грубая, так как другие параметры банков существенно разнятся.
В пояснении к табл. 4.7 приведена еще одна мера банковской эффективности – отношение совокупных расходов (без резерва на возможные потери по кредитам) к совокупному доходу. В 1999 г. этот показатель для всех банков был равен 74,3 %. Поскольку в 1995 и 1985 гг. коэффициенты составляли соответственно 77,4 и 85,9 %, можно сделать вывод о положительном тренде в банковском деле.
Банковский отчет о прибылях и убытках
Банковский отчет о прибылях и убытках отражает доходы и расходы, резерв на возможные потери по кредитам, налоги и разовые поступления или траты. Раздел А табл. 4.8 демонстрирует важнейшие компоненты валового или совокупного процентного дохода, из которого вычтен процентный расход, т. е. чистый процентный доход (NII). В традиционном банке, занятом финансированием кредитов за счет депозитов, NII является поистине «хлебом насущным». Именно из него формируется резерв на потери по кредитам, за его счет выплачиваются непроцентные расходы, из него покрываются убытки по ценным бумагам, выплачиваются налоги, делаются внеплановые приобретения и выплачиваются дивиденды. Если вычесть из NII все перечисленные статьи (кроме средств на дивиденды), то получится финансовый результат банка (чистая бухгалтерская прибыль).

Определение чистой бухгалтерской прибыли банка через величину чистой процентной маржи
Рассмотрим разделы А и Б табл. 4.8 и изучим процесс определения чистой бухгалтерской прибыли банка. В разделе А приводится необходимая информация, а раздел Б содержит абсолютные показатели по всем коммерческим банкам и их долю в совокупном размере активов. В строке 3 указано значение чистого процентного дохода – банковского «хлеба насущного». Когда его относят к совокупным, средним или приносящим прибыль банковским активам, то получают чистую процентную маржу (NIM), отражающую банковский спред на доллар активов. Из строки 3 раздела Б видно, что в 1999 г. NIM всех банков составляла 3,53 %. В целом значение NIM обратно пропорционально величине банка. В 1999 г. NIM десяти крупнейших банков составляла 2,84 %; NIM крупных банков – 3,76 %; средних – 3,99 % и мелких банков – 4,21 %. Одна из причин, объясняющих подобное соотношение, – высокая конкурентоспособность рынка, на котором работают более крупные банки: на таком рынке приходится дорого платить за финансирование, осуществляя при этом относительно недорогое кредитование. Поскольку числитель и знаменатель NIM чувствительны к изменению процентных ставок на рынке, значение NIM в течение цикла процентных ставок меняется мало. Не следует забывать, однако, что банки устанавливают ставки по кредитам и депозитам, исходя из собственных интересов, согласующихся с интересами акционеров. В связи с этим ставки по банковским кредитам и депозитам меняются следующим образом: при росте процентных ставок ставки по кредитам будут расти быстрее, чем ставки по депозитам; в период падения депозитные ставки падают более стремительно, чем кредитные. Очевидно, что доходность инструментов с плавающей ставкой, привязанной к одной из рыночных ставок – скажем, к доходности казначейских векселей или LIBOR, – будет меняться в строгом соответствии с рынком.
Резерв на возможные потери по кредитам
Банки используют резерв на возможные потери по кредитам для сглаживания колебаний бухгалтерской прибыли (подробнее см. комментарий 4.1). PLL всех банков в 1999 г. составлял всего 0,39 % совокупных активов банковской отрасли; в 1987 г., в период кризиса платежеспособности развивающихся стран, показатель PLL был равен 1,30 %. На пике кризиса кредитования коммерческой недвижимости (1989–1991 гг.) средний PLL приближался к уровню 1 % активов. При вычитании значения PLL из значения NII получается NIM, уточненная на PLL (строка 5).
Чистый непроцентный доход
Разность значений строк 6 и 7 – непроцентного дохода и непроцентных издержек – дает банковский чистый непроцентный доход. У большинства банков второй показатель превышает первый, таким образом, чистый непроцентный доход является отрицательной величиной и рассматривается как «бремя»109. В 1999 г. этот показатель составлял –60,3 млрд долл., или –1,11 % активов. За исключением десяти крупнейших банков зависимость между размером банка и величиной бремени обратно пропорциональная: чем больше банк, тем меньше бремя. Приведем цифры за 1999 г. (знак «минус» опущен): для мелких банков показатель как доля от совокупного размера активов составил 2,28 %, для средних – 1,38 %, для крупных – 0,78 % и для десяти крупнейших – 0,90 %. Поскольку снижение непроцентных издержек обусловлено экономией от масштаба лишь в очень небольшой степени, определяющим становится непроцентный доход на доллар активов: очевидно, что генерировать такой доход крупным банкам проще. В 1999 г. непроцентный доход на доллар активов составил: для десяти крупнейших банков 2,55 %, для крупных – 3,37 %, для средних – 2,32 % и для мелких банков – 1,43 %. Источники непроцентного дохода в 1999 г. были следующие:

Сумма всех компонентов дает значение строки 6 раздела Б табл. 4.8. Цифры в скобках – данные для крупных банков – показывают, что относительное преимущество такие банки имеют в области получения «прочего» непроцентного дохода. Строку «прочее» следовало бы разбить на две составляющие: 1) прочий доход в виде комиссионных (например, от кредитных карт) и 2) любой другой непроцентный доход, т. е. чистая прибыль от имеющейся у банка недвижимости, от продажи кредитов и основных средств.
Доход от торговых операций наиболее велик у десяти крупнейших банков. В 1999 г. он составил 8,9 млрд долл. (85 % общего торгового дохода всех банков), или 0,46 % средних чистых консолидированных активов. Доход от торговых операций этих банков в 1999 г. складывался из доходов от трех видов деятельности: 1) операции на рынке процентных ставок (3,3 млрд долл.); 2) операции на валютном рынке (3,7 млрд долл.) и 3) операции на рынке акций, товарном и других (1,7 млрд долл.).
Реализованная прибыль/убытки по ценным бумагам на инвестиционных счетах
Напомним, что приобретенные банком ценные бумаги учитываются либо на инвестиционном, либо на торговом счете. В табл. 4.8 реализованные прибыли/убытки по ценным бумагам, учтенным на инвестиционных счетах, приводятся в строке 9. В 1999 г. цифра была поистине крохотной – 251 млн долл. Заметим, однако, что данная величина отличается высокой волатильностью. Об этом свидетельствуют, в частности, данные о минимуме/максимуме периода 1990-х годов: прибыль в 1992 г. составила 3,957 млрд долл., убыток в 1994 г. – 560 млн долл.
Рентабельность активов
В строке 10 табл. 4.8 показано значение прибыли банка до вычета налогов и сумм на непредвиденные расходы. С учетом этих двух величин мы получим значение прибыли (строка 13). Данное значение, представленное в виде процента от активов, называется рентабельностью активов (ROA), это ключевая бухгалтерская мера оценки эффективности банковской деятельности. Среднее значение ROA всех банков в 1999 г. составило 1,31 %, что выше ROA 1990 г. 0,47 %. В 1987 г. значение ROA всей банковской отрасли было отрицательным, что можно объяснить высоким PLL, необходимым в условиях кризиса долговых обязательств развивающихся стран. В первой половине 2000 г. застрахованные коммерческие банки имели ROA 1,17 %.
Изучение изменений ROA во времени и в зависимости от размера банка дает следующий результат:

Разница между ROA всех банков в 1995 и 1985 гг. составила 49 базисных пунктов (б.п.). Более благоприятные процентные ставки в 1995 г. обусловили NIM 3,73 %, т. е. на 20 б.п. (20 б.п. = 0,20 % = 0,0020) выше NIM 1985 г. (3,53 %). Улучшение качества кредитов привело к снижению PLL в 1995 г. на 39 б.п. по сравнению с 1985 г.; за тот же период сокращение «бремени» составило 37 б.п. Сумма этих трех компонентов дает 96 б.п. (>49). Очевидно, что имеются другие факторы, отрицательно повлиявшие на величину ROA. Значение ROA вычисляется с учетом выплаченных налогов, возможно, именно налоги оказали негативное воздействие на результат. Действительно, в 1995 г. налоги уменьшили прибыль банков заметнее, чем в 1985 г.: разница составила 41 б.п. (0,22 % в 1985 г. и 0,63 % в 1995 г.).
Сравнение показателей за 1999 и 1995 гг. дает следующий результат: уменьшение NIM на 19 б.п. и рост PLL на 9 б.п. были компенсированы сокращением «бремени» с 1,62 до 1,11 %, т. е. на 51 б.п. Три величины в сумме дают чистый рост ROA на 23 б.п. (–19 – 9 + 51). Более высокие налоги и меньшая прибыль, реализованная на инвестиционных счетах, сократили ROA до 13 б.п. Таким образом, если в 1995 г. ROA была равна 1,18 %, то в 1999 г. она составила 1,31 %.
Рентабельность капитала
В пояснении к табл. 4.8 даны значения рентабельности собственного капитала (ROE). Если вычисления проводятся на базе бухгалтерских данных, принято говорить о балансовой рентабельности собственного капитала. Значение ROE всех банков в 1999 г. составило 15,48 %. Существует важное уравнение:
ROE = ROA × EM,
где ЕМ – мультипликатор капитала, или леверидж. Если банк не имеет левериджа, ROE и ROA окажутся равны. Банки, однако, как правило, работают с большим рычагом. Компоненты ROE (ROA × EM) всех банков в 1999 и 1990 гг. выглядели следующим образом:

Представленные данные демонстрируют две важные тенденции. Первая: наблюдается улучшение показателя ROA. В течение 1990-х годов значение ROA банковской отрасли выросло в 2,8 раза, значение ROE – всего в 2,1 раза. Вторая тенденция объясняет это несоответствие ROA и ROE: в конце изучаемого периода было отмечено сокращение левериджа или более высокая доля собственного капитала, требуемая FDIC. ЕМ всех банков снизился с 15,5 до 11,8. Чем больше банк, тем заметнее снижение его ЕМ. Так, значение ЕМ десяти крупнейших банков уменьшилось с 21,1 до 12,9. Разброс ЕМ внутри банковской отрасли также сократился: если в 1990 г. максимальная разница показателей составляла 10, в 1999 г. она равнялась 3,2.
В целом рост ROA и падение ЕМ в 1990-х годах обусловили повышение прибыльности банков и увеличение их надежности. Более высокая надежность – следствие влияние рыночных сил и требований регуляторов к увеличению собственного капитала. Повышение прибыльности обусловлено тремя факторами: снижением процентных ставок на рынке и уменьшением их волатильности; экономическим подъемом и низкой вероятностью дефолтов по кредитам; более пристальным вниманием к источникам комиссионного дохода.
Дивиденды и нераспределенная прибыль
Прибыль банка (строка 13 табл. 4.8) имеет два «пункта назначения»: карманы акционеров (дивиденды, строка 14) и счет собственного капитала банка (увеличение нераспределенной прибыли, строка 15). Строки 13 и 14 демонстрируют значение числителей в показателях прибыль на акцию (EPS) и дивиденды на акцию (DPS).
Разделение на дивиденды и нераспределенную прибыль обусловлено несколькими причинами. Законодательством установлены нормы, ограничивающие размер выплачиваемых дивидендов и поощряющие удержание прибыли, что способствует при прочих равных повышению адекватности капитала. Кроме того, размер дивидендов ограничивают и сами банкиры, поскольку нераспределенная прибыль служит единственным внутренним источником собственного капитала банка. И наконец, все выплаты дивидендов подвергаются двойному налогообложению, поэтому часть акционеров, надеясь на рост цен акций благодаря повышению адекватности капитала, хочет, чтобы банк удержал большую часть прибыли.
В 1999 г. все банки выплатили акционерам в качестве дивидендов 52,1 млрд долл. наличными; прирост нераспределенной прибыли составил за тот же период 19,2 млрд долл. Приведенные суммы составляют соответственно 0,96 и 0,35 % активов; таким образом, ROA равна 1,31 %. Деление отношения дивиденды/активы на ROA (т. е. на отношение чистая прибыль/активы) дает коэффициент выплаты дивидендов (= дивиденды/чистая прибыль). Коэффициент выплаты дивидендов в 1999 г. составил 73 %, в 1995 г. – 63,5 %.
Коэффициент выплаты дивидендов в разные периоды для разных банковских групп составлял:

Анализ представленных данных позволяет сделать два вывода. Первый: в период кризиса коммерческой недвижимости в начале 1990-х годов прибыль банков, особенно крупных, была низкой. Коэффициенты выплаты дивидендов заметно повысились, поскольку часть банков, переживая сокращение прибыли, старались сохранить дивиденды стабильными. Другие крупные банки под давлением рынка и регуляторов снизили дивиденды или совсем не выплачивали их.
Второй вывод основан на данных об относительно низком коэффициенте выплаты дивидендов коммунальных банков. Эти банки имеют весьма ограниченный доступ к рынку капитала и могут увеличивать собственный капитал лишь за счет нераспределенной прибыли. Таким образом, величина нераспределенной прибыли превышает у этих банков выплаты по дивидендам.
Прирост капитала
Темп прироста капитала (g) вычисляется как произведение значений ROE и коэффициента накопления прибыли RR, где RR = 1 – коэффициент выплаты дивидендов. Темп прироста показывает, как быстро должен расти банковский капитал, чтобы без внешних вливаний поддерживать существующее отношение капитала к активам. В приведенной ниже таблице показаны темпы прироста капитала застрахованных коммерческих банков в 1990-х годах:

Приведенные данные наглядно свидетельствуют о критическом состоянии, в котором находилась банковская система в начале 1990-х годов. В течение 1990-х годов банковские активы росли быстрее, чем это позволяли внутренние ресурсы: для повышения значения отношения «собственный капитал/совокупный размер активов» банки активно использовали внешние рынки капитала. Рост капитала за счет внутренних источников возможен при высокой эффективности и удержании максимума прибыли. Если одно или оба из этих условий не соблюдаются, банкам приходится использовать внешние источники финансирования.
Некоторые итоги
Отчет о прибылях/убытках банка содержит следующие показатели:
1. Чистый процентный доход = процентный доход минус процентные издержки;
2. Резерв на возможные потери по кредитам;
3. Чистый непроцентный доход = непроцентный доход минус непроцентные издержки;
4. Налоги.
Изучение первых трех компонентов позволяет представить типы рисков, связанных с банковским обслуживанием.
Выводы
В главе рассмотрены три подхода к представлению коммерческих банков: банк как портфель или баланс; как информационный процессор; как регулируемая законодательством фирма. Большинство разделов мы посвятили изучению понятия «балансовый отчет» и связанных с ним понятий «доходы» и «расходы». Традиционная банковская деятельность состоит в фондировании кредитов (главное направление использования средств) за счет депозитов (главный источник средств). Основные депозиты, заимствованные средства и собственный капитал являются источниками банковского финансирования.
Отчет о прибылях/убытках банка имеет три доналоговых компонента:
• чистый процентный доход = процентный доход минус процентные издержки;
• резерв на возможные потери по кредитам;
• чистый непроцентный доход = непроцентный доход минус непроцентные издержки.
Изучение этих трех компонентов позволяет определить риск, связанный с банковской деятельностью. Так, NII зависит от риска процентных ставок и риска ликвидности; PLL – от кредитного риска или риска качества кредитов, а «бремя» банка связано с генерированием комиссионных или непроцентного дохода и контролем за операционными (непроцентными) издержками. Управление/контроль этих рисков и операций осуществляют банковские отделы управления риском, деятельность которых мы рассмотрим в последующих главах.
Ключевые термины
• Балансовая стоимость капитала (BVE)
• Мультипликатор капитала (EM)
• Балансовый отчет
• Основные депозиты
• Контроль за риском
• Отношение рыночной стоимости к балансовой (MVE/BVE)
• Кредитный риск
• Отчет о прибылях и убытках
• Портфель
• Темп прироста капитала
• Привлечение и использование средств
• Управляемые пассивы (заимствованные средства, займы)
• Регулируемая законодательством финансовая фирма
• Федеральные фонды
• Резерв на возможные потери по кредитам (PLL)
• Фонд покрытия убытков по кредитам и лизингу (ALLL)
• Рентабельность активов (ROA)
• Функция обеспечения безопасности
• Рентабельность собственного капитала (ROE)
• Функция проведения транзакций
• Риск досрочного погашения
• Чистая процентная маржа (NIM)
• Риск ликвидности
• Чистый доход (прибыль)
• Риск процентных ставок
• Чистый непроцентный доход («бремя»)
• Рыночная стоимость капитала (MVE)
• Чистый процентный доход (NII)
Вопросы для повторения
1. Опишите функции банков, начиная с их деятельности в Древнем Риме (вспомните этимологию слова «банк») и заканчивая понятием «регулируемой законодательством финансовой фирмы», выступающей в роли информационного процессора и организатора сделок.
2. Как банки привлекают средства и как тип финансирования зависит от размера банка? Проведите разграничение понятий «основные депозиты» и «привлеченные займы».
3. Как банки используют средства?
4. Используя «модель ванны», объясните значение следующих терминов: резерв на возможные потери по кредитам (PLL), резервный счет на потери по кредитам (LRR), фонд покрытия убытков по кредитам и лизингу (ALLL), валовые комиссионные, чистые комиссионные.
5. Какую роль играет SEC в установлении размера PLL банков?
6. Как банк генерирует выручку и как ее величина зависит от размера банка?
7. Каковы основные расходы банка и как их величина зависит от размера банка?
8. Назовите основные компоненты банковского отчета о прибылях и убытках; как в них отражаются основные риски, присущие банковской деятельности? Как менеджеры могут минимизировать, сократить или перевести эти риски?
9. Что такое NII? NIM? Насколько они важны для банков?
10. Что такое банковское «бремя»? Как оно зависит от размера банка?
11. Коротко, но четко разграничьте следующие пары терминов:
a) MVE и BVE;
б) инвестиционный счет и торговый счет;
в) бухгалтерский баланс и отчет о прибылях и убытках;
г) DDA и MMDA;
д) CD и торгуемые через брокеров CD;
е) федеральные фонды и репо;
ж) ценные бумаги, удерживаемые до погашения (амортизируемые расходы на приобретение), и бумаги, предназначенные к продаже (справедливая рыночная стоимость).
12. Опишите связь между ROE, ROA и EM.
Задания
1. Я привлек основные депозиты в размере 2,539 трлн долл., чтобы они составляли 46 % общего размера моих активов. Какова совокупная стоимость моих активов и кто такой я?
2. В разделе А табл. 4.1 размер основных депозитов в 1999 г. составляет 2,539 трлн долл.; в разделе Б той же таблицы указан размер 2,675 трлн долл. Объясните причины этой разницы значений.
3. Изучите раздел Б табл. 4.1 и скажите, что и почему произошло с собственным капиталом в 1987 г.
4. В среднем все коммерческие банки, входящие в систему страхования, привлекли в 1999 г. в своих зарубежных офисах депозиты на сумму 569 млрд долл. Как распределяется эта сумма в абсолютном и относительном выражении по четырем группам банков, описанным в этой главе?
5. Как изменилась рыночная доля активов, принадлежащих коммерческим банкам, в период с 1985 по 2000 г.?
6. Пользуясь данными табл. 4.4, вычислите темпы роста средних чистых консолидированных активов для каждой группы банков в 1990-х годах и сравните их с темпами роста в 1985–1989 гг. Обсудите результат.
7. Пользуясь данными табл. 4.5, опишите изменения в составе банковских кредитов в 1985–2000 гг. Что обусловило подобные изменения?
8. В начале года банк имел на резервном счете для покрытия возможных потерь по кредитам 1 млн долл. В течение года банк списал кредитов на 100 тыс. долл., из которых затем удалось вернуть 5 тыс. долл. Сколько ежеквартально должен выделять банк, чтобы в конце года LLR не изменился?
9. Определим денежный поток банка как NI + PLL; чему тогда равно отношение денежного потока к совокупному размеру активов всех застрахованных коммерческих банков в 1999 г.? Как распределяются результаты по группам банков?
10. Ваш банк заключает сделку репо накануне выходных (72 часа / 3 дня): вы продаете ценные бумаги по 96,95 и обязуетесь выкупить их по 97 в первый день новой недели. Вычислите эффективную и простую процентную ставку на базе 360-дневного и 365-дневного года. Как изменится результат, если год будет високосным (366 дней)? Исходя из величины ставок, сделайте предположение о годе, когда была совершена транзакция.
11. ROA = AU × PM, где AU – использование активов = объем продаж/активы, а РМ = коэффициент прибыльности = чистая прибыль/объем продаж. Что такое «объем продаж» банка? Пользуясь представленными в главе данными, вычислите AU и РМ для всех застрахованных коммерческих банков и для четырех групп банков. (Это задание позволит вам понять представленное в гл. 5 «уравнение Дюпона» или анализ составляющих ROE.)
12. Мой непроцентный доход равен 144,6 млрд долл., а непроцентные издержки составляют 204,9 млрд долл. Каково мое «бремя» и кто такой я?
13. Заполните приведенный ниже отчет о прибылях и убытках и назовите каждый из его компонентов, пользуясь данными табл. 4.8:

14. Заполните приведенный ниже бухгалтерский баланс банка:

15. Исходя из вычисленных в предыдущем задании выручки и расходов банка, установите значения его чистой прибыли, нераспределенной прибыли текущего периода, ROA и ROE. Резервы и прочие активы не способны генерировать доход. Ценные бумаги имеют доходность в размере 0,07, кредиты – 0,10. Расходы на депозиты составляют 0,06, PLL равен 0,01 общего размера кредитов, непроцентный доход составляет 0,001 общего размера активов, непроцентные издержки – 0,02 общего размера депозитов. Налоговая ставка банка – 0,25; коэффициент выплаты дивидендов – 0,40. Банк не имеет прибылей или убытков от операций с ценными бумагами или других транзакций. Вычислите значения всех компонентов банковского отчета о прибылях и убытках.
16. У банка из предыдущих двух заданий приносящие прибыль активы и депозиты выросли на 10 %; каким будет бухгалтерский баланс банка по окончании данного второго периода, но до того, как будет добавлена нераспределенная прибыль? Допустим, что в предшествующий период рост (без увеличения нераспределенной прибыли, вычисленной в задании 15) равен нулю. Предположим также, что в изучаемый период PLL равен чистой стоимости списанных кредитов, а нераспределенная прибыль используется в качестве избыточного резерва.
17. Предположим, что банк финансирует покупку облигаций с фиксированной ставкой на сумму 100 тыс. долл. за счет депозитов (90 тыс. долл.) и собственного капитала (10 тыс. долл.). Облигация имеет годовую купонную ставку 7,5 %, срок до погашения составляет 5 лет; текущие расходы на депозиты равны 6 %, однако они переоцениваются (погашаются) каждый год. Предположим также, что непосредственно после привлечения депозитов и приобретения облигаций все процентные ставки падают на 100 б.п. Доходность схожих облигаций составляет теперь 6,5 %, а депозиты стоят всего 5 %. Составьте финансовую отчетность банка на базе рыночной и балансовой стоимости до и после падения ставок. Проанализируйте значения BVE и MVE.
18. Вычислите рыночную стоимость облигаций из предыдущего примера по окончании года 1, 2, 3, 4 и 5.
19. Предположим, что менеджеру банка надо сделать выбор: привлечь федеральные фонды под 5 % годовых (номинальная ставка) или провести сделку репо со сроком 1 месяц, при котором казначейские векселя продаются по 1000 долл. и выкупаются по 1004 долл. Вычислите эффективные процентные ставки (в процентах годовых) и дайте менеджеру верный совет.
20. Czinki National Bank из Чизано предполагает, что его активы в следующем году вырастут на 10 %, предположительно ROE составит 15 %. Банк обычно направляет 50 % прибыли на выплату дивидендов. Каков темп прироста капитала банка? Понадобится ли ему внешний капитал для поддержания неизменного отношения собственного капитала к совокупному размеру активов?
21. Заполните пробелы в таблице (ROE = ROA × EM) и прокомментируйте состояние дел каждого из банков.

Избранные ссылки
Bassett, William F. and Egon Zakrajsek. (2000). “Profits and Balance-Sheet Developments at U.S. Commercial Banks in 1999,” Federal Reserve Bulletin, June, pp. 367–395.
Federal Reserve Bulletin (various issues).Washington, DC: Board of Governors of the Federal Reserve System.
Kane, Edward J. (1994). “Information Technology and the Endless Re-engineering of Banking and Banking Regulation,” Financial Practice and Education 4, Winter, pp. 129–135.
Mayer, Martin. (1998). The Bankers: The Next Generation. New York: Truman Talley Books/Plume.
Musumeci, James J. and Joseph F. Sinkey, Jr. (1990). “The International Debt Crisis and Bank Loan-Loss Reserve Decisions: The Signaling Content of Partially Anticipated Events,” Journal of Money, Credit and Banking, August, pp. 370–387.
Musumeci, James J. and Joseph F. Sinkey, Jr. (1990a). “The International Debt Crisis, Investor Contagion, and Bank Security Returns in 1987: The Brazilian Experience,” Journal of Money, Credit and Banking, May, pp. 209–220.
Sinkey, Joseph F. Jr. (1979). Problem and Failed Institutions in the Commercial-Banking Industry. Greenwich, CT: JAI Press Inc.
Sinkey, Joseph F. Jr. (1985). “The Characteristics of Large Problem and Failed Banks,” Issues in Bank Regulation, Winter, pp. 43–53.
Sinkey, Joseph F. Jr. (1998). “A Bathtub View of Loan-Loss Reserves,” American Banker, November 3, p. 34.
Sinkey, Joseph F. Jr. and Matej Blasko (2001). “Risk-Taking, Regulatory Capital Arbitrage, and the Absence of Hedging by Real-Estate Lending Banks, 1989–1996,” Working paper, The University of Georgia.
Глава 5
Бухгалтерские и экономические модели анализа банковской эффективности и оценки банков
Учебные задачи
1. Изучить модель «рентабельности собственного капитала» и провести анализ ее составляющих.
2. Представить изменчивость значений прибыли как меру риска.
3. Провести анализ современных финансов в реальном мире.
4. Понять разницу между бухгалтерскими и экономическими моделями оценки банков.
5. Изучить понятие «скрытый капитал».
Тема главы
Ричард Бриден, бывший председатель SEC, сказал как-то, что финансовую отчетность банков следовало бы начинать словами: «В некотором царстве, в тридевятом государстве…» – такой зачин указывал бы на «сказочность» этих документов, не отражающих подлинную степень риска проводимых банком операций. Как измерить надежность банка и эффективность его финансовой деятельности? По каким параметрам оценить банк? Консолидация и реструктуризация, характерные для банковской отрасли, наряду с кризисами банковского обслуживания сделали ответы на эти вопросы особенно значимыми.
Наш анализ предложенной проблемы будет начинаться с описания модели «рентабельности собственного капитала» и изучения ее компонентов. Тем самым будет продолжена тема банковской финансовой отчетности, начатая в предыдущей главе. Модель позволяет измерить эффективность банковской деятельности на основе бухгалтерских показателей. Специалисты не располагают рыночными данными о тысячах коммунальных банков США и оценить результат деятельности этих банков позволяет бухгалтерская модель ROE. Но существует несколько сотен банковских холдинговых компаний, чьи долговые обязательства и акции активно торгуются на рынке, и для которых, соответственно, имеются рыночные данные. Эти компании можно оценить как с помощью бухгалтерских, так и с помощью рыночных показателей. Очевидно поэтому, что противоречия в рыночном и законодательном (базирующемся прежде всего на бухгалтерских показателях) регулировании касаются исключительно крупных банков/банковских холдинговых компаний.
Рентабельность активов (ROA) и ее изменчивость, характеризуемая стандартным отклонением ROA (s), являются наиболее удачными бухгалтерскими критериями оценки прибыли банка и рискованности его операций. Скомбинировав ROA с покрытием капитала (CAP), получим индекс риска (RI): RI = [E(ROA) + CAP]/s. Он очень важен, поскольку отражает ROA (общепринятый бухгалтерский критерий эффективности деятельности банка), ее изменчивость (стандартную меру риска) и адекватность балансового капитала (стандартную меру надежности и безопасности банка).
От изучения бухгалтерских показателей мы переходим к рассмотрению роли финансов в современном мире. Изучение основ финансового менеджмента позволяет выявить общность и различия бухгалтерского и экономического подходов к оценке компании. Экономическая модель основана на понятии «дисконтированный денежный поток», в ней используются коэффициенты, рассчитываемые как отношения рыночной стоимости к бухгалтерским показателям, например отношения цена-прибыль или рыночная стоимость – балансовая стоимость. В последних разделах главы рассматриваются понятия финансовой и операционной прозрачности и объясняется, что означает выражение «скрытый капитал».
Введение
22 сентября 2000 г. в American Banker, позиционирующем себя как «ежедневник индустрии финансовых услуг», появился заголовок: «ROA банковской индустрии падает ниже 1 %». На стр. 5 продолжение статьи было озаглавлено: «FDIC: списания безнадежных долгов толкают ROA банков ниже 1 %».
Напомним, что ROA – это рентабельность активов, а под списанием безнадежных долгов понимаются чистые убытки по кредитам (оба понятия уже знакомы читателю по предыдущим главам). Исходя из приведенных заголовков нетрудно заключить, что автор статьи считает ROA единственной бухгалтерской мерой эффективности работы банков, зависящей исключительно от качества кредитов. Статья была написана по материалам издаваемого FDIC бюллетеня Quarterly Banking Profile, появившегося во втором квартале 2000 г. Приведем данные (в годовом выражении) по материалам FDIC для первого полугодия 2000 г.110:

Убытки по кредитам нескольких крупных банков (в частности, First Union и Bank One) привели к снижению ROA группы крупных банков до уровня менее 1 %; значение ROA всей банковской отрасли снизилось до 0,99 %. Приведем вычисления, давшие этот результат:
ROA = [14 702/5 983 262]4 = [0,00245719]4 = 0,00982875 = 0,9829 %,
где числитель – прибыль, а знаменатель – совокупный размер активов всех банков. Небольшая разница в значениях обусловлена округлением величин приводимых в отчетах данных. Между тем, по нашему мнению, положение дел в большинстве банков отнюдь не свидетельствует о катастрофе111. Попробуем не приравнивать «банковскую индустрию» к нескольким крупным банкам, в этом случае придется признать, что сфера банковского обслуживания продолжает генерировать ROA, превышающую 1 %, т. е. демонстрирует ту же эффективность, что и в конце 1990-х годов.
Бенжамин Дизраэли, первый министр Великобритании в 1874–1880 гг., сказал, что есть «ложь, наглая ложь и статистика». Оставим «ложь» вместе с «наглой ложью» тем, кто сочиняет газетные заголовки, и займемся статистическими данными и методами их анализа.
Эффективность банковской деятельности: анализ на базе соотношения риск-прибыль
Возможность анализа эффективности банковской деятельности на базе соотношения риск-прибыль показана на рис. 5.1. Рентабельность собственного капитала (ROE) и ее изменчивость – ключевые компоненты предлагаемой модели. Декомпозиционный анализ каждого из компонентов позволяет провести тщательное исследование как риска, так и прибыльности банка. На стороне прибыли ROE делится на рентабельность активов (ROA) и мультипликатор капитала (ЕМ). ROA, в свою очередь, определяется рядом неконтролируемых и контролируемых факторов. В качестве неконтролируемых элементов выступают спрос и предложение на географическом рынке и рынке продуктов, где работает данный банк. В число факторов, на которые банк способен влиять, относятся выбор видов деятельности, генерирование дохода, качество активов, контроль за издержками, а также управление налогами.

В понятие «риск» (рис. 5.1) входит пять типов риска, присущих деятельности банков/банковских холдинговых компаний.
1. Портфельный, или балансовый, риск, включая риск внебалансовых операций (OBSA).
2. Риск регулирования.
3. Технологический риск.
4. Риск операционной эффективности.
5. Стратегический риск (в том числе риск рыночных стратегий и корпоративного контроля).
На краткосрочные изменения прибыли влияют в первую очередь портфельный и операционный риски. Основные портфельные риски, с которыми приходится сталкиваться банкам, – это кредитный риск, процентный риск, риск ликвидности, риск досрочного погашения и валютный риск. Именно эти риски определяют величину капитала, необходимого банку. Кроме того, необходимый размер банковского капитала зависит от методов использования OBSA для спекуляции/торговли или для хеджирования.
Как видим, банковская деятельность связана с многочисленными и разнообразными видами риска, поэтому одной из задач экономистов стала разработка меры рискованности банковских операций. Оценка риска регулирующими органами отражается в требованиях к капиталу и рейтинге CAMEL, где C – достаточность капитала, A – качество активов, M – менеджмент, E – прибыль и L – ликвидность.
Метод CAMEL был расширен затем до CAMELS, где S – системный риск.
Наиболее распространенной мерой риска в финансах служит изменчивость значений прибыли (например, стандартное отклонение EPS). Здесь мы предлагаем использовать в качестве меры рискованности банковской деятельности изменчивость ROA, т. е. стандартное отклонение ROA, обозначаемое символом sROA или просто s. Коэффициент вариации ROA, т. е. отношение s к среднему ROA, является относительной мерой риска.
Модель рентабельности собственного капитала
Рентабельность собственного капитала (ROE) – это мера эффективности деятельности банка, существенная в первую очередь для его акционеров112. Заметим, однако, что ROE не следует смешивать с доходностью (прибыльностью) инвестиций, соответствующей размерам дивидендов и росту цен акций. Бухгалтерское значение ROE позволяет измерить балансовую прибыль банка на доллар балансового собственного капитала. Как правило, ROE определяют как прибыль, деленная на средний собственный капитал или на величину собственного капитала в момент окончания периода (года или квартала). Показатель ROE может быть выражен как произведение показателя левериджа (ЕМ) и рентабельности активов (ROA), таким образом:
ROE = RОA × EM. (5.1)
Рентабельность активов (ROA) определяется как прибыль, деленная на величину активов (на момент окончания периода или среднюю); данный показатель позволяет узнать величину банковской прибыли на доллар активов. Мультипликатор капитала (ЕМ) – это размер активов, поделенный на размер собственного капитала (среднее значение такого отношения или значение на момент окончания периода), т. е. величина, обратная отношению «собственный капитал / активы»113. ЕМ позволяет определить размер банковского плеча или размер активов на один доллар собственного капитала банка (А/Е). Мультипликатор капитала позволяет выразить ROE через ROA. Так, банк, имеющий ROA 1 % и множитель капитала 10, имеет ROE 10 %. Мультипликатор капитала, равный 10, означает, что отношение собственного капитала к активам должно быть представлено как 1/10, или 10 %, а отношение долга к активам, соответственно, составляет 90 %.
Банки, имеющие только собственный капитал или только долг
Несмотря на то что банков, финансирующих свои операции исключительно за счет собственного капитала или исключительно за счет долговых обязательств, в реальности не существует, анализ этих теоретических возможностей позволяет понять влияние левериджа на ROE.
Рассмотрим сначала банк, финансирование которого базируется исключительно на собственном капитале. В этом случае ЕМ = 1, RОЕ = ROA. Если ROA такого банка составляет 1 %, его значение ROE равно 1 %. Рассмотрим теперь банк, финансирование которого происходит только за счет долга. Его ЕМ не может быть определен, так как деление на нуль невозможно; леверидж, таким образом, следует приравнять к бесконечности. В качестве компромиссного варианта рассмотрим банк, у которого отношение собственного капитала к активам равно 4 %. Значение его ЕМ будет равно 1/0,04, т. е. 25. Если такой банк имеет рентабельность активов 1 %, его значение ROE составит 0,01 × 25 = 0,25, или 25 %.
Коэффициент прибыльности и использование активов
Второй этап декомпозиционного анализа ROE (в корпоративных финансах и бухгалтерии этот метод называется «анализ Дюпона») позволяет выделить из ROA два компонента: 1) коэффициент прибыльности (PM) и 2) использование активов (AU):
ROA = PM × AU, (5.2)
где РМ равен чистой прибыли, поделенной на общую выручку (процентная выручка плюс непроцентная выручка), а AU равно общей выручке, поделенной на средний размер совокупных активов. Коэффициент прибыльности – это прибыль на доллар общей выручки (объема продаж); использование активов – общая выручка (объем продаж) на доллар активов. Банк, в котором коэффициент прибыльности составляет 10 % и использование активов 10 %, имеет ROA 1 %. Переменные и составляющие модели ROE суммированы в табл. 5.1.

Примечание. Приступая к анализу составляющих ROE, необходимо знать следующие бухгалтерские данные: 1) чистая прибыль; 2) совокупная операционная прибыль или «объем продаж»; 3) средний размер активов и 4) средний размер собственного капитала (за исключением долгового капитала). Первые два значения касаются денежного потока и приводятся в банковском отчете о прибылях и убытках; вторые два значения приводятся в бухгалтерском балансе. Использовать в вычислениях оба типа данных удобнее после усреднения приводимых в бухгалтерских балансах значений. Величиной, обратной мультипликатору капитала, является общеизвестное отношение «собственный капитал к активам», из числителя которого исключен долговой капитал.
Модель ROE включает три меры прибыльности: 1) рентабельность собственного капитала; 2) рентабельность активов и 3) коэффициент прибыльности. Все три отношения (ROE, ROA и PM) имеют общий числитель (прибыль); разные знаменатели (среднее значение собственного капитала, среднее значение размера активов и выручка) позволяют оценить эффективность деятельности банка с нескольких точек зрения. Бухгалтерское значение ROE показывает результаты работы банка с позиций его владельца. Один из существенных недостатков этого показателя – возможность высоких значений, из-за недостаточности собственного капитала. Кроме того, банк с отрицательным балансовым собственным капиталом (бухгалтерской недостаточностью) и положительной прибылью продемонстрирует отрицательную рентабельность собственного капитала, в то время как банк с отрицательным балансовым собственным капиталом и отрицательной прибылью продемонстрирует положительное значение ROE. Декомпозиционный анализ ROE позволяет избавиться от подобных казусов. Таким образом, именно ROA с точки зрения бухгалтерии предпочтительнее использовать как меру эффективности деятельности банка. Данная величина позволяет установить, насколько результативно используются учтенные в бухгалтерском балансе активы.
Теперь перейдем к третьей мере прибыльности – коэффициенту прибыльности – и оценим использование активов или «оборот активов». В отличие от большинства нефинансовых корпораций, объемы продаж банков не превышают общие размеры их активов, таким образом, термин «использование активов» представляется в нашем случае более уместным, нежели «оборот активов». Зная способность данного банка генерировать выручку (объем продаж), т. е. имея значение AU, с помощью модели ROE мы можем оценить PM, иными словами, умение данной финансовой организации контролировать расходы.
Декомпозиционный анализ ROE, в суммарном виде представленный в табл. 5.1, наглядно демонстрирует значение модели ROE для анализа эффективности деятельности банка.
Составляющие модели ROE: коммерческие банки в 1985–2000 гг.
В разделе А табл. 5.2 представлены результаты декомпозиционного анализа ROE для банковской индустрии США в 1985–2000 гг. Числа, выделенные жирным шрифтом, относятся к 1987 г. и показывают минимальные значения прибыльности банков: 13 тыс. коммерческих банков генерировали прибыль 2,3 млрд долл., т. е. менее 180 тыс. долл. на банк. Активы отрасли составляли 2,775 трлн долл., а это значит, что значение ROA было равно 0,0008, или 0,8 %. Мультипликатор капитала 16,12 дал ROE 1,29 %. Напомним, однако, выводы, сделанные нами во введении к этой главе: порой картина банковской деятельности выглядит мрачной лишь из-за того, что вся отрасль приравнивается к нескольким крупным банкам. В 1987 г. крупные банки показали отрицательную прибыль, поскольку их резерв на возможные потери по кредитам заметно увеличился (у Citicorp – в настоящее время Citigroup, – например, он составил 3 млрд долл.).

В разделе Б табл. 5.2 «картина банковских бедствий» детализируется. Очевидно, что 1987 год оказался катастрофическим (отрицательное значение ROA) для всех 100 крупных банков, однако в первую очередь для десяти крупнейших. Отрицательная накопленная прибыль крупных банковских образований в 1987 г. объясняется международным кризисом долговых обязательств (развивающихся стран). Тогда десять крупнейших банков сообщили об убытках в размере 5,53 млрд долл. – огромная цифра, обусловленная необходимостью увеличивать резервы на возможные потери по кредитам (PLL) в ожидании убытков по долговым обязательствам развивающихся стран. Первой «жертвой» кризиса стал Citicorp, за ним последовали другие крупнейшие банки, размещавшие капитал в облигациях развивающихся государств. Банки, занимающие места с 11-го по 100-е, инвестировали в рынки развивающихся стран меньшие суммы, однако и они сообщили об убытках 72 млн долл., т. е. в среднем по 800 тыс. долл. на банк. Остальные банки в 1987 г. оказались прибыльными, но их прибыль снизилась по сравнению с 1985 г. Так, значение ROA других банков (около 10 тыс.) снизилось с 0,72 % в 1985 г. до 0,58 % в 1987 г.
Несмотря на то что в 1988 г. результаты отрасли резко выросли, их рост стал скорее «отчетным», чем реальным, поскольку размеры PLL в этом году оказались явно неадекватными. В 1989 г. был отмечен еще один (менее значительный) кризис долговых обязательств развивающихся стран (рост значений PLL); в 1990–1991 гг. банковские прибыли сократились из-за кризиса в кредитовании коммерческой недвижимости. Заметим, что трудности на рынке коммерческого кредитования оказали на индустрию в целом более заметное влияние, чем кризис долга развивающихся стран, и затронули не только десять крупнейших банков.
Годы с 1993-го по 2000-й оказались весьма благоприятными для банков: были отмечены рекордные прибыли; значение ROA выше 1 % (за исключением ROA десяти крупнейших банков) стало скорее нормой, чем исключением.
Повышение эффективности деятельности банков после 1992 г. может быть обусловлено влиянием следующих факторов:
• улучшение качества кредитов;
• более низкие и стабильные процентные ставки;
• положительные изменения в области генерирования комиссионных и других непроцентных доходов;
• повышение операционной эффективности.
Улучшение качества кредитов оказалось, разумеется, наиболее существенным положительным фактором. Не ожидая больших убытков по кредитам, банки не создают уменьшающих прибыль значительных резервов на возможные потери. Стабильная, нацеленная на рост экономика обеспечивает условия, в которых заемщики с большей вероятностью полностью возвратят взятые деньги. Последние два фактора относятся к непроцентному доходу («бремени» банка) – показателю, который менеджеры постоянно пытаются повысить и который рассматривается банковскими аналитиками как ключевое значение, обусловливающее конечный результат работы банка.
Рассмотрим тенденции, наметившиеся в изменении значений компонентов ROE (= ROA × EM). С 1988 г. наблюдается падение ЕМ: с 16,32 до 11,72 (1998 г.), затем небольшой рост до 11,82 (1999 г.). При прочих равных уменьшение левериджа означает более высокую надежность банковских операций. Повышение адекватности капитала связано с давлением как рынка, так и регуляторов, требующих увеличения «подушки безопасности», способной «впитать» негативное воздействие убытков. Давление такого рода было направлено, в частности, на крупные банки в конце 1980-х – начале 1990-х годов. Перейдем к анализу значения ROA: в 1993 г. оно составило 1,2 %, повысившись с 0,47 % в 1990 г.; в последующий период не выходило за рамки интервала от 1,15 % (1994 г.) до 1,31 % (1999 г.).
Проанализируем теперь тенденции в изменении компонентов ROA – PM и AU. В течение 1990-х годов AU первоначально снижалось с 11,26 % (1990 г.) до 8,6 % (1994 г.). С этого момента начался рост, который был постоянным, но не очень большим: AU увеличилось всего до 9,41 % (1999 г.). Тренд РМ повторяет изменения ROA: с 4,06 % в 1990 г. значение выросло до 13,35 % в 1993 г. В последующий период значение РМ менялось мало – от 12,67 % (1995 г.) до 13,92 % (1999 г.).
Декомпозиционный анализ ROE: этап третий
Напомним суть предыдущих этапов декомпозиционного анализа ROE.
Этап 1: ROE = ROA × EM. Этап 2: ROA = PM × AU.
На рис. 5.2 представлены результаты третьего этапа анализа. Эта стадия процесса нуждается в большей детализации и не может быть представлена столь же компактно, как предыдущие. Задача третьего этапа – определить причины высокой или низкой результативности, не выявленные на предыдущих стадиях. Как и на первых двух этапах, полученные данные следует рассматривать в их временной динамике и в соответствии с банковской группой.

В качестве иллюстрации проанализируем способность банков генерировать непроцентную выручку на доллар активов. В 1985 г. этот показатель среднего застрахованного коммерческого банка составил 1,22 %; к 1999 г. он возрос до 2,66 %. Непроцентные расходы равнялись 3,21 % в 1985 г. и 3,77 % в 1999 г. Из имеющихся данных можно получить величину чистого непроцентного дохода (бремени) на доллар активов: –1,99 % в 1985 г. и –1,11 % в 1999 г. Очевидно, что сокращение банковского бремени было обусловлено не столько улучшением контроля за непроцентными издержками, сколько совершенствованием умения генерировать непроцентную выручку.
На любой стадии декомпозиционного анализа ROE чрезвычайно важно складывать «яблоки с яблоками», а «груши с грушами», т. е. анализировать сравнимые величины. Рассмотрим, например, чистый непроцентный доход на доллар активов различных категорий банков в 1985 и 1999 г.

По сравнению с 1985 г. в 1999 г. все банковские группы увеличили чистый непроцентный доход. Изучив данные 1999 г., увидим, что при прочих равных размер становится преимуществом при генерировании непроцентного дохода на доллар активов, однако десять крупнейших банков, имевшие в 1985 г. преимущество перед банками с рейтингом 11–100, в 1999 г. это преимущество потеряли.
Комментарий 5.1
Характеристики групп банков, полезные для выявления «суммарных показателей» и «показателей эффективности» (данные на 31 декабря 2000 г.)


Источник: www.ffiec.gov/nic.
Как банковские менеджеры, директора банков, инвесторы, аналитики фондовых рынков и другие заинтересованные стороны могут использовать информацию, полученную при анализе компонентов ROE и отношений? Обратимся еще раз к данным о чистом непроцентном доходе («бремени»). Допустим, банк, не входящий в тысячу крупнейших, имеет в начале 2000 г. бремя –0,03 = 0,01 – 0,04. У других банков его группы (наиболее точная группировка приведена в комментарии 5.1) средние показатели составляют –0,0228 = 0,0143 – 0,0371. Бремя изучаемого банка «утяжеляется» как за счет недостаточного генерирования выручки, так и за счет неудовлетворительного контроля за расходами. Очевидно, что менеджеры должны сконцентрироваться на достижении более высоких результатов в обеих областях. В частности, следует внимательно пересмотреть схемы получения комиссионных, набор предлагаемых продуктов, зарплаты и пособия, а также состав и соотношение «прочих расходов». Последние, как видно из приведенных ниже данных, являются (в процентном соотношении с чистыми консолидированными активами) крупнейшим компонентом непроцентных издержек:

В табл. 5.3 представлены элементы, обычно входящие в состав банковских «прочих расходов». Эталоном для прочих расходов коммунальных банков в наши дни служит величина, равная примерно 10 % «объема продаж» и 1,4 % активов.

Зависимость эффективности банковской деятельности от размера банка
В гл. 4 мы описали процесс получения конечного результата банковской деятельности – чистого дохода или прибыли после вычета налогов. В табл. 5.4 демонстрируется путь, по которому движется к конечному результату каждая из четырех банковских групп. Основу деятельности банков составляет фондирование кредитов за счет депозитов, приносящее чистый процентный доход – важнейшую переменную описываемого процесса. Чистый процентный доход (доллары) или чистая процентная маржа (проценты) должны покрыть банковский резерв на возможные потери по кредитам (PLL), его бремя (чистый непроцентный доход = непроцентный доход – непроцентные расходы), налоги и дивиденды. Не забудем и о дополнительной задаче – отложить часть денег (удержать прибыль) на поддержание адекватности банковского капитала. Компоненты, составляющие конечный результат работы банка, изменяются в зависимости от размера банка. В табл. 5.4 приведены данные о деятельности разных групп банков в 1985 и 1999 гг. Изучите оба раздела: вы увидите, как приходят к конечному результату банки разных размеров, и поймете, как влияют на конечные показатели изменение процентных ставок, развитие технологий, операционные изменения, набор предлагаемых продуктов и конкуренция.

Примечание. Целое может не равняться сумме частей из-за округления и вследствие исключения «чрезвычайных расходов» – пункта, занимающего место между прибылью до уплаты налогов и чистой прибылью. NIM – чистая процентная маржа; PLL – резерв на возможные потери по кредитам; «бремя» – чистый непроцентный доход = непроцентный доход – непроцентные расходы.
Источник: Federal Reserve Bulletin, June 1996, р. 498–505; June 2000, p. 389–395.
Банковский риск и ROA
Банковская прибыль и рентабельность активов (ROA) зависят в первую очередь от качества кредитов. Вспомните введение к этой главе и ситуацию с банковскими прибылями во втором квартале 2000 г. Обратите внимание на следующие факты: 6 декабря 2000 г. Bank of America (BOA) объявил, что ожидаемые Уолл-стрит показатели прибыли банка в четвертом квартале не будут достигнуты из-за высокой стоимости кредитов и слабой активности рынка капиталов. В 2001 г. ВОА готовился выделить на возможные потери по кредитам и затраты на кредитование более высокие по сравнению с предыдущими годами суммы.
Можно оценить риск банковской деятельности, проанализировав изменение значений ROA, в которых учитывается не только кредитный риск, но и процентный риск, риск ликвидности, операционный риск и любой другой риск, влияющий на прибыль банков. Изменчивость ROA удобно измерять с помощью стандартного отклонения ROA (в течение определенного периода для отдельного банка и для группы банков в данный момент). В комментарии 5.2 приводится более подробная информация о стандартном отклонении и коэффициенте вариации, используемых для измерения риска.
Комментарий 5.2
Измерение дисперсии: стандартное отклонение и коэффициент вариации
Стандартное отклонение σ вычисляется как квадратный корень суммы квадратов отклонений от среднего, взвешенный по вероятности события. Так, для переменной х, наблюдаемой n раз, дисперсия (квадрат стандартного отклонения или σ2) будет равна:
σ² = 1/n[xi – Σxi /n]²,
где Σxi /n – взвешенное с равными весами среднее х. Квадратный корень выражения – стандартное отклонение переменной х, мера изменчивости распределения переменной х. Относительной мерой изменчивости служит коэффициент вариации (CV), вычисляемый как отношение стандартного отклонения к среднему значению переменной.
Рассмотрим следующий простой пример гипотетических значений ROA (в табл. 5.5 приведены реальные значения ROA для разных категорий банков).

ROA банка «Стабильный» не меняется, т. е. его стандартное отклонение и коэффициент вариации равны нулю. ROA банка «Волатильный», напротив, значительно меняется: стандартное отклонение равно 0,32 % (среднее 0,04 %), а коэффициент вариации 8,0.

В табл. 5.5 даны значения ROA и их изменение для разных групп банков в 1985–1999 гг. Жирным шрифтом выделены показатели, относящиеся к 1987 и 1989 гг., когда показатели падали, и к 1999 г., когда наблюдался рост. Изучение значений ROA за представленный 15-летний период позволяет сделать следующие выводы.
1. Среднее значение ROA банков (за исключением 100 крупнейших) составило 0,98 %. Таким образом, эталоном для цикла, состоящего из «хороших» и «плохих» лет, служит уровень 1 %. В успешный период (1993–1999 гг.) значение ROA было выше 1 %; в период упадка (1985–1992 гг.) – ниже 1 %.
2. Группа из 100 крупных банков разбита на две подгруппы, значение ROA обратно пропорционально размеру банка; для двух более мелких групп зависимость ROA от размера банка не наблюдается. Десять крупнейших банков оказались наименее прибыльными; их прибыль подвержена наибольшей изменчивости, что выражается в более высоком коэффициенте вариации (s/ROA)
3. Изменчивость ROA растет с ростом банка: об этом свидетельствуют измерения на базе как абсолютной (стандартное отклонение), так и относительной (коэффициент вариации) шкалы. Изменчивость ROA в высокой степени зависит от характеристик временного периода: в «хорошие» годы (1993–1999) значение ROA изменялось мало; в «плохие» времена (1985–1992 гг.) показатель был высоковолатильным.
Индекс банковского риска
Возьмем величины ROA, ЕМ и стандартного отклонения ROA и объединим их в индекс риска (RI)114 банка. Полученная эмпирическим путем формула его вычисления имеет следующий вид:
RI = [E(ROA) + CAP]/sROA, (5.3)
где Е(ROA) – ожидаемая рентабельность активов; САР – величина, обратная ЕМ или отношение собственного капитала к совокупному размеру активов; sROA – стандартное отклонение ROA115. С бухгалтерской точки зрения формула (5.3) представляется крайне полезной, поскольку одновременно учитывает как ROA (общепринятый бухгалтерский показатель), так и изменчивость ROA (стандартную меру риска в финансовой экономике) и, наконец, адекватность балансового капитала (стандартное требование к безопасности и надежности банка). Полученный индекс риска выражен через стандартное отклонение ROA и позволяет узнать, как должна уменьшиться бухгалтерская прибыль банка, чтобы его балансовая стоимость стала отрицательной. RI свидетельствует о размерах «подушки», имеющейся в распоряжении банка и способной «поглотить» бухгалтерские убытки. Низкий RI, таким образом, характеризует рискованный банк; чем RI выше, тем банк безопаснее.
Попробуем использовать RI для анализа деятельности банков и проиллюстрируем возможности индекса на примере нескольких гипотетических ситуаций. Рассмотрим сначала банк с высоким предполагаемым значением ROA, достаточным капиталом и стабильными прибылями (ROA). Его RI продемонстрирует относительно высокое значение. И наоборот: банк с отрицательными предполагаемыми прибылями, минимальным капиталом, высокоизменчивыми прибылями будет иметь относительно низкий RI. Назовем две компании Сильным банком и Слабым банком и впишем в таблицу несколько гипотетических цифр:

Последнее значение в таблице – вероятность балансовой несостоятельности или Pr(BVE < 0), равная 1/[2(RI)2] (см. сноску 115). Как и следовало ожидать, у Сильного банка мало шансов истощить свой балансовый капитал, а вероятность подобного события для Слабого банка достаточно велика. Так, если его Е(ROA) упадет ниже –2,293 %, то при прочих равных условиях он с большой вероятностью достигнет уровня нулевой балансовой стоимости. В этом случае RI составит 0,707, это значение ниже приведенного в таблице (1,43) и предполагает равенство Pr (BVE) 1,0, или 100 %.
Рассмотрим теперь более приближенные к реальным значения индекса риска, полученные на основе информации о риске и прибыли из табл. 5.5 и на базе величин ЕМ. Предполагаемое значение ROA мы приравниваем к последнему по времени наблюдаемому значению ROA. Итак, в качестве данных мы примем: ROA и ЕМ на 1999 г.; sROA на базе периода 1990–1999 гг. Проведем вычисления для всех банков и для каждой из четырех групп банков и получим116:

На первый взгляд необъяснимым кажется факт, что крупные американские банки с большей вероятностью попадают в кризисные ситуации, чем средний коммунальный банк. Между тем не следует забывать три основополагающие истины: 1) индексы риска помогают не столько сравнивать между собой группы, сколько определяют место данного банка внутри группы; 2) вероятность падения балансовой стоимости среднего банка каждой группы до нуля крайне низка – она не превышает 0,5 %; 3) речь идет не о рыночной, а исключительно о балансовой стоимости.
Подведем итоги: индексы, подобные индексу банковского риска, позволяют свести воедино несколько типов данных. В этом качестве они напоминают отношения, благодаря которым два вида информации могут быть представлены одним числом. Заметим, однако, что удобство обработки информации порой связано с потерей детальности анализа. Описанный выше индекс удобен, поскольку представляет две ключевые меры эффективности банковской деятельности (ROA и САР), а также обычную в финансах меру риска (стандартное отклонение распределения прибыли или ROA).
Рыночная стоимость, балансовая стоимость и прозрачность
Ф в ФОКУСе означает финансовую и операционную прозрачность (см. гл. 1)117. Толковый словарь определяет прозрачность как нечто «легко обнаружимое или видное; очевидное; понятное». Основной синоним «прозрачности» – «ясность». В контексте банковской бухгалтерии «прозрачным» называется банк, о рисках которого можно судить с высокой степенью точности. Напомним, что последние дела «непрозрачных» банков продемонстрировали наличие существенной разницы между рыночной и балансовой стоимостью кредитов на коммерческую недвижимость, кредитов развивающимся странам, энергетике и сельскому хозяйству. Не так давно был поднят вопрос о прозрачности использования банками производных инструментов. В гл. 1 мы сказали, что банковские кредиты и производные инструменты внебиржевого рынка обладают тремя общими свойствами: приспособлены к нуждам клиента, не торгуются на бирже и недостаточно ликвидны и прозрачны. Поэтому банковское кредитование и использование производных внебиржевого рынка с трудом поддаются оценке и затрудняют установление справедливой цены на акции банка.
Прозрачность – качество, которым должны обладать не только банки, но и другие компании, предоставляющие финансовые услуги, в частности страховые фирмы (требование адекватности резервов) и сберегательные учреждения (степень риска процентных ставок). Заметим также, что в отсутствие прозрачности теряет смысл деятельность регулирующих органов: регуляторы должны точно знать, в какой момент принимать быстрые корректирующие меры, чтобы наладить деятельность столкнувшихся с трудностями депозитных организаций.
Проблему прозрачности можно рассматривать с точки зрения рыночной (market value accounting MVA) и балансовой стоимости (book value accounting BVA), анализируя ее на основе принципов классификации и оценки.
Принципы классификации
Классификация предполагает группирование объектов по какому-либо признаку, примером может служить список, представленный в гл. 4 настоящей книги. Бухгалтерский баланс – это список, в котором представлены активы (А), обязательства (L) и чистая стоимость активов (A – L). Отчет о прибылях и убытках – это список, в котором представлены доходы (R), расходы (С) и прибыль (R – C). Принципы классификации определяют, какие статьи входят или не входят в каждый из финансовых отчетов. Определение рыночной стоимости (MVA) имеет целью достижение максимальной прозрачности финансовой документации за счет признания и оценки всех типов риска.
Принципы оценки
В ходе этой процедуры устанавливается стоимость каждой из классифицированных статей единиц. Экономисты понимают под стоимостью справедливую рыночную стоимость: определение «справедливый» говорит об отсутствии необходимости срочной продажи и о наличии всей информации. При оценке по рыночной стоимости следует иметь в виду два момента. Во-первых, справедливая рыночная цена устанавливается для нормальных рыночных условий. В условиях финансового кризиса, при так называемых «пожарных продажах», стоимость активов искажается, причем по-разному. Во-вторых, рыночная стоимость зависит от методов оценки, а также от характера сопутствующей информации. В качестве примера можно привести стоимость, вычисляемую через дисконтированные денежные потоки.
Метод BVA применительно ко всем корпорациям, кроме депозитных организаций, предполагает оценку на основе затрат на приобретение (возможно, с учетом амортизации) или рыночной стоимости. В 1938 г. федеральные органы регулирования банковской деятельности убедили бухгалтеров перейти к анализу деятельности банков, сберегательных учреждений и кредитных союзов с позиций «внутренней стоимости». Согласно этому методу финансовые активы и пассивы оцениваются по себестоимости118 до тех пор, пока они не будут проданы, при этом создавать резервы разрешается лишь для «разумно прогнозируемых потерь». Оценка по себестоимости равносильна «разумному прогнозированию» веса и роста взрослого человека, исходя из его веса и роста при рождении.
Экономическая стоимость и бухгалтерские данные
На примере простейшего банка проиллюстрируем разницу между экономическим (MVA) и бухгалтерским (BVA) подходами, а также основные риски банковской деятельности (кредитный, риск процентных ставок, риск ликвидности) и стоимость государственных гарантий. Допустим, банк финансирует портфель облигаций с фиксированной ставкой в размере 100 тыс. долл. за счет депозитов (90 тыс.) и собственного капитала (10 тыс.). Годовая купонная ставка облигаций равна 7,5 %, срок до погашения – 5 лет; депозиты стоят в настоящее время 6 %, однако переоцениваются (погашаются) каждый год. Финансовая отчетность банка выглядит несложно (долл.):
Бухгалтерский баланс: 100 000 = 90 000 + 10 000
и
Отчет о прибылях и убытках (конец года): 100 000 × 0,075 – 90 000 × 0,06 = 2100.
Если не считать неучтенные в бухгалтерском балансе нематериальные активы (скажем, правительственные гарантии или лояльность клиентов), как с точки зрения MVA, так и с точки зрения ВVA, наш банк имеет чистую стоимость 10 000 долл. и прибыль к концу первого года 2100 долл.
Меняем условия
Разница между MVA и BVA станет очевидной, если предположить, что непосредственно после привлечения депозитов и покупки облигаций произошло удвоение процентных ставок на рынке. Доходность аналогичных облигаций составляет теперь 15 %, а стоимость депозитов – 12 %. Как изменится финансовая отчетность банка? Если принять принцип первоначальной стоимости и предположить, что банк не создает резерв на покрытие отрицательной переоценки по облигациям, ситуация будет выглядеть следующим образом: 1) балансовая стоимость активов, пассивов и балансовая чистая стоимость банка (10 тыс. долл.) не изменятся; 2) текущие и будущие доходы учтены в балансе под 7,5 %, а доступные альтернативные активы приносят доход в размере 15 %. Чистая учетная прибыль банка в первый год составит 2100 долл., однако затем стоимость депозитов возрастет до 12 %, а прибыль в течение ближайших четырех лет составит –3300 долл. (= 100 000 × 0,075 – 90 000 × 0,12) в год.
Следуя принципам MVA, банк обязан переоценивать свой бухгалтерский баланс по рынку. В нашем случае в отчетах MVA приводится рыночная стоимость облигации, т. е. 74 859 долл. (= стоимость обещанных выплат 7500 долл. в год в течение пяти лет и 100 000 долл. в момент погашения, дисконтированные по рыночной ставке 15 %). Таким образом, истинная чистая стоимость банка составит –15 141 долл. (= 74 859 – 90 000). Описанная процедура позволяет банку начислять будущий доход от облигации по ставке 15 % годовых на базе 7,5 %-ного купона и 7,5 %-ного среднегодового роста цены облигации119.
Полезно представить экономический результат (прибыль/убыток) банка за период владения облигацией как состоящий из купона или процентного дохода и прироста (или падения) капитала. При удвоении процентных ставок банк немедленно фиксирует (на бумаге) убыток, равный –15 141 долл. К концу года чистый процентный доход банка составляет 2100 долл.; цена облигации при этом растет (на бумаге) с 74 859 до 78 588 долл. (см. сноску 119). В течение годов 2–5 банк получает чистый годовой процентный доход в размере –3300 долл. плюс прирост капитала за счет увеличения цены облигации (сноска 119).
Влияние риска
Продолжим анализ нашего примера, представив, что после удвоения процентных ставок депозиторы захотели изъять свои средства. Банк может либо воспользоваться ликвидными средствами, имеющимися на его балансе, либо купить ликвидные средства на рынке. Первый вариант в нашем случае невозможен, так как пассивы банка составляют 90 000 долл., в то время как активы – 74 859 долл. Если депозиторы потребуют выплатить им деньги, то на каждый доллар они получат всего 83,2 цента (= 74 859/90 000)120. Если банк будет привлекать средства на рынке (напомним о несостоятельности банка, согласно оценке MVA), их стоимость составит 12 % (текущая рыночная ставка), в то время как прибыль на ближайшие пять лет зафиксирована в размере 7,5 %.
Финансовые трудности, переживаемые банком, не вызваны отсутствием ликвидности. Фундаментальная причина неудач – дисбаланс сроков (дюраций), структура активов/пассивов, обусловившая высокую зависимость капитала от процентных ставок. Осуществляя краткосрочное заимствование и долгосрочное кредитование, банк несет потери в случае роста ставок на рынке. Напомним, что пассивы нашего банка переоцениваются каждый год, а активы – лишь раз в пять лет. Для хеджирования этого риска банку следовало бы привести чувствительность активов к изменению ставок в соответствие с чувствительностью пассивов или воспользоваться внебалансовыми инструментами, например фьючерсами на процентные ставки, опционами и свопами.
Разницу в подходах MVA и BVA легче всего увидеть на примере инструментов с фиксированной ставкой – облигации или ипотеки. Но те же различия проявляются и с точки зрения кредитного риска. Допустим, кредитное качество заимствующей компании ухудшается. Ее денежные потоки становятся более рискованными, а значит, устанавливая рыночную стоимость кредита, банку следует дисконтировать их по более высокой процентной ставке. Банк, сравнивающий свой портфель с рынком, проделает в этом случае процедуру, аналогичную описанной выше. Если же банк придерживается принципов BVA и не резервирует средства ввиду увеличивающейся вероятности дефолта кредита, он, по существу, игнорирует кредитный риск.
Роль правительственных гарантий
Гарантиями для застрахованных банков служат федеральная сеть безопасности или доступ к учетному окну. Гарантии (G) существуют в форме не указанного в балансе нематериального актива, стоимость которого увеличивается при росте риска. Банк с достойными доверия гарантиями имеет следующий бухгалтерский баланс на базе MVA:
A + G = L + K. (5.4)
Не входящий в баланс актив G для гаранта служит внебалансовым пассивом. Поскольку для заимствований из учетного окна ФРС требуется обеспечение, соответствующие внебалансовые счета появляются у FDIC. Проблема ликвидности в предыдущем примере могла быть решена за счет заимствований из учетного окна. Заметим, что в случае принудительной ликвидации банка страхователю придется выплатить разницу между рыночной стоимостью банковских активов и требованиями депозиторов. Когда разница между активами и пассивами становится отрицательной и застрахованный банк закрывается, держатели пассивов находятся в безопасности, если A + G = L. Защита (G) поступает из чистой стоимости банка или резервов страхователя депозитов, называемого фондом депозитного страхования. Один из способов определить истинную чистую стоимость банка или страхователя депозитов – проанализировать его бухгалтерский баланс в соответствии с принципами MVA121.
Современные финансы
Суть корпоративных финансов – приобретение активов и их финансирование. Коммерческие банки как кредиторы и поставщики услуг по управлению риском должны представлять себе, как менеджеры их клиентов выбирают инвестиционные проекты и финансируют их. Знание принципов, на которых строится финансовый менеджмент заемщиков, позволяет банкам более точно оценить рискованность выданного кредита и создать ассортимент услуг, в которых действительно нуждаются клиенты (услуги по управлению денежными средствами, кредитные линии, производные продукты и т. д.). Подобного рода знание – одна из основ эффективного финансового менеджмента в самой банковской организации.
Выдачей кредита транзакция не оканчивается. До тех пор, пока кредит не будет возвращен, сделка не может считаться завершенной. До тех пор пока кредит не погашен, кредиторы подвергают свой капитал кредитному риску, риску ликвидности и риску досрочного погашения, а порой и процентному риску. Кредиторы, работающие на международных рынках, подвергаются, кроме того, суверенному риску и валютному риску. Именно эти риски обусловливают изменчивость банковских прибылей и играют ключевую роль при определении рыночной стоимости банка.
Джоэль Стерн, один из лучших финансовых консультантов, считает верными принципы современных финансов, сожалея при этом, что они до сих пор нашли так мало последователей: «Большинство корпоративных директоров и менеджеров высшего звена пребывают в блаженном неведении или сознательно не принимают базовые принципы современных финансов»122. По мнению Стерна, это неведение наглядно демонстрируется приверженностью корпоративной Америки бухгалтерской модели компании, предполагающей, что цены акций определяются прежде всего указанными в отчетах прибылями, в частности прибылями на акцию (EPS). В самой простой форме этот подход позволяет выразить стоимость как произведение EPS:
Цена акции = Прибыль на акцию × Отношение цена/прибыль
или
P0 = EPS × P/E, (5.5)
где Р0 – текущая цена акции, ЕPS – прибыль на одну акцию и Р/Е – отношение цена/прибыль анализируемой отрасли. Бухгалтерская модель заставляет предположить также, что цены акций в огромной степени зависят от отрасли, к которой принадлежит компания. Так, акции фирмы с ЕРS, равной 5 долл., которая работает в отрасли с коэффициентом Р/Е 10, будут продаваться по 50 долл. Для максимизации цены акции менеджеру достаточно максимизировать EPS. Безоглядная увлеченность части менеджеров, аналитиков фондового рынка и инвесторов краткосрочными прибылями компаний свидетельствует о том, что сетования Стерна небезосновательны.
The free sample has ended.
