Read the book: «Как перестать жить от зарплаты до зарплаты»
ВИКТОРИЯ КАБАНЕЦ
КАК ПЕРЕСТАТЬ ЖИТЬ ОТ ЗАРПЛАТЫ ДО ЗАРПЛАТЫ
Практическая система управления деньгами, расходов, долгов и финансового резерва
Рабочая книга с расчётами, реалистичными примерами, таблицами и планом на 30 дней
2026 • Практическое издание
От автора
Жизнь от зарплаты до зарплаты не всегда связана с низким доходом. Иногда доход действительно не покрывает минимальные жизненные расходы — и тогда никакая таблица не заменит рост заработка, помощь и пересмотр обязательств. Но нередко человеку мешает другое: платежи имеют разные даты, крупные годовые траты кажутся неожиданными, а свободные деньги на карте ошибочно воспринимаются как доступные для покупки.
В этой книге мы не будем стыдить человека за кофе, обещать лёгкую экономию и утверждать, что любой способен накопить при любой зарплате. Мы построим систему, в которой каждому рублю назначена работа, а нерегулярные расходы становятся предсказуемыми. Все цифры в примерах условные: перенесите метод на свою валюту, регион и реальную ситуацию.
Книга носит образовательный характер и не заменяет персональную финансовую или юридическую консультацию. Условия кредитов, льгот, налогов и банковских продуктов нужно проверять отдельно.
Содержание
1. Диагностика: почему деньги заканчиваются
2. Карта денежных потоков
3. Минимальный бюджет без самообмана
4. Календарь обязательных платежей
5. Система четырёх денежных корзин
6. Переменные траты: питание, транспорт и быт
7. Нерегулярные расходы и годовой фонд
8. Подписки, комиссии и денежные утечки
9. Кредиты: порядок и стоимость решений
10. Резерв без героизма
11. Нестабильный доход и сезонность
12. Семейный бюджет и личные границы
13. Как не сорвать план на третьей неделе
14. Что делать при дефиците
15. Дополнительный доход без иллюзий
16. Разбор трёх разных бюджетов
17. Показатели прогресса и еженедельный обзор
18. План на 30 дней
Приложение. Рабочие таблицы и шаблоны
Глава 1. Диагностика: почему деньги заканчиваются
Что важно понять
Начните не с обещания «тратить меньше», а с ответа на конкретный вопрос: в какой момент ваши обязательства становятся больше доступного остатка? Ключевая ошибка — смешивать три разных числа: доход за месяц, деньги сейчас на счёте и действительно свободный остаток после ближайших обязательств.
Порядок действий
За последние 30 дней соберите выписки по всем картам, наличным и электронным кошелькам. Разделите расходы на обязательные, переменные, нерегулярные и долги. Не записывайте переводы между своими счетами как отдельные расходы.
Пример из жизни
Семья получает 90 000 ₽. На 5-е число приходится аренда 32 000 ₽, на 10-е — кредит 14 000 ₽, продукты стоят 24 000 ₽, остальные расходы — 17 000 ₽. Формально остаётся 3 000 ₽, но если в следующем месяце нужно оплатить страховку 12 000 ₽, месячный баланс на деле отрицательный.
Практическая работа
Выделите три платежа, после которых обычно возникает нехватка денег. Под каждым запишите дату, сумму, возможность переноса и последствия просрочки.
Проверка решения
Отделяйте деньги на счету от суммы, которую можно тратить без риска для обязательств.
Проверяйте, можно ли повторять предложенное действие каждый месяц, а не только сейчас.
Если арифметика не сходится, меняйте условия плана, а не скрывайте дефицит.
Запишите результат упражнения в собственную таблицу. Через семь дней вернитесь к нему и отметьте, какие предположения подтвердились, а какие потребовали корректировки.
Глава 2. Карта денежных потоков
Что важно понять
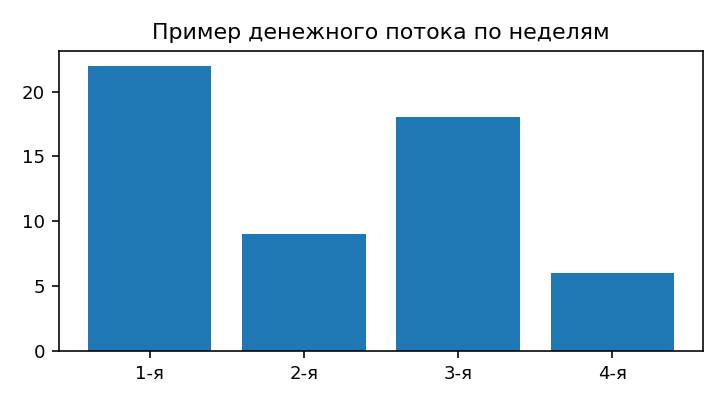
Денежный поток — это не список покупок, а календарь того, когда деньги приходят и когда уходят. Даже при нулевом месячном остатке можно столкнуться с кассовым разрывом, если крупный платёж наступает раньше зарплаты.
Порядок действий
Нарисуйте горизонтальную линию с днями месяца. Над ней отметьте зарплаты, под ней — фиксированные платежи. Посчитайте остаток после каждого события. Сначала устраните отрицательные даты, затем улучшайте общий результат.
Пример из жизни
Доход приходит 12-го и 27-го числа, а аренда оплачивается 5-го. Решение может заключаться в переносе части денег с выплаты 27-го в отдельный конверт для аренды, а не в поиске очередного займа в начале месяца.
Практическая работа
Составьте карту на ближайшие 45 дней; укажите не только суммы, но и дату, до которой деньги нельзя тратить.
Проверка решения
Отделяйте деньги на счету от суммы, которую можно тратить без риска для обязательств.
Проверяйте, можно ли повторять предложенное действие каждый месяц, а не только сейчас.
Если арифметика не сходится, меняйте условия плана, а не скрывайте дефицит.
Запишите результат упражнения в собственную таблицу. Через семь дней вернитесь к нему и отметьте, какие предположения подтвердились, а какие потребовали корректировки.
Глава 3. Минимальный бюджет без самообмана
Что важно понять
Минимальный бюджет должен отражать необходимые расходы конкретной семьи, а не идеализированный список «разумных трат». Учитывайте еду, жильё, транспорт до работы, связь, лекарства, обучение детей и минимальные платежи. Отдых может быть небольшой, но его полное обнуление часто делает план нежизнеспособным.
Порядок действий
Для каждой категории задайте минимум, обычный уровень и временный антикризисный уровень. Если даже минимум превышает доход, назовите проблему точно: структурный дефицит. Его нельзя исправить только дисциплиной.
Пример из жизни
При доходе 65 000 ₽ необходимые траты 70 000 ₽ означают дефицит 5 000 ₽. Сокращение развлечений с 2 000 до 0 не закрывает разрыв; нужно пересматривать жильё, кредиты, поддержку или источники дохода.
The free sample has ended.