Read the book: «Нейросеть для домашнего бюджета: Практическое руководство по расходам, семейным целям и финансовым сценариям»
К читателю
Домашний бюджет редко ломается из-за одной большой ошибки. Чаще он становится неуправляемым постепенно: подписки незаметно накапливаются, нерегулярные платежи приходят «внезапно», крупная покупка оценивается только по цене на витрине, а итог месяца становится понятен уже после того, как деньги потрачены. Нейросеть полезна именно здесь — не как банкир и не как человек, принимающий решение за вас, а как помощник, который умеет структурировать данные, пересчитывать сценарии, находить закономерности и объяснять результат понятным языком.
Эта книга посвящена бытовым финансам: доходам, расходам, резервам, долгам, покупкам, семейным целям и регулярному контролю. Здесь нет инвестиционных рекомендаций, советов по выбору ценных бумаг, криптовалют, банковских продуктов или обещаний «оптимальной доходности». Задача намного практичнее: сделать так, чтобы человек видел собственные деньги как систему и мог проверить последствия решения до того, как оно принято.
Нейросеть не знает ваших реальных приоритетов лучше вас. Она может ошибиться в арифметике, неверно понять категорию операции, придумать несуществующее правило или предложить слишком уверенный вывод. Поэтому в книге постоянно повторяются три принципа: передавайте только необходимые данные; проверяйте цифры независимо; отделяйте расчёт от решения.
КЛЮЧЕВАЯ МЫСЛЬ. Нейросеть полезнее всего не тогда, когда «ведёт бюджет вместо вас», а когда помогает увидеть структуру, варианты и последствия.

Как пользоваться книгой
Лучше пройти книгу по порядку хотя бы один раз. Первые главы создают безопасную рабочую схему. Затем мы собираем бюджет, учимся работать с таблицами и выписками, строим сценарии, планируем крупные траты и только после этого переходим к регулярным семейным процедурам.
Практика построена вокруг вымышленного примера. Условная семья получает 185 000 рублей чистого дохода в обычный месяц. Обязательные расходы составляют 96 000 рублей, переменные — около 56 000, а оставшаяся сумма распределяется между резервом и целями. Эти цифры не являются нормой или рекомендацией; они нужны только для того, чтобы на одних и тех же данных показать расчёты.
Если ваши доходы или расходы совершенно другие, меняйте числа, но сохраняйте метод: сначала факты, затем категории, затем сценарии, затем решения.
Как устроена книга
Книга построена как рабочая система домашнего бюджета: от безопасной подготовки исходных данных и очистки банковских операций до сценариев, календаря платежей, семейных решений и регулярного контроля. Нейросеть здесь не заменяет таблицу и не принимает финансовых решений. Она помогает увидеть структуру, сравнить варианты и объяснить отклонения.
Особое внимание уделено времени внутри месяца. Одного итогового баланса недостаточно, если обязательные платежи приходятся на начало месяца, а доход — позже. Поэтому вместе с месячными категориями используются календарь денежного потока, прогноз минимального остатка, годовые фонды и карта обязательств.
Практическая часть объединяет отдельные задачи в повторяемый цикл: источник данных → безопасная копия → нормализация → план → факт → объяснение → сценарий → независимая проверка → решение → следующий план. Финальный сквозной практикум показывает этот цикл на двенадцати месяцах одной условной семьи.
ЧАСТЬ I. НЕЙРОСЕТЬ КАК ФИНАНСОВЫЙ ПОМОЩНИК
Глава 1. Что нейросеть может и чего не должна решать
В домашнем бюджете есть два разных класса задач. Первый — технический: собрать суммы, распределить операции по категориям, найти повторяющиеся платежи, сравнить месяцы, пересчитать сценарий. Второй — жизненный: отказаться ли от поездки, брать ли кредит, уменьшать ли расходы на хобби, помогать ли родственникам. Нейросеть подходит для первого класса намного лучше, чем для второго.
Полезно заранее определить роль помощника. Например: «Ты не принимаешь решения за меня. Твоя задача — посчитать, сравнить варианты, назвать допущения и показать риски». Такая рамка защищает от ситуации, когда модель начинает выдавать оценочное мнение как единственно разумное решение.
Есть ещё одно ограничение: модель может уверенно ошибаться. Особенно опасны ошибки в суммах, процентах, условиях конкретных банковских продуктов, налогах и правовых требованиях. Если число влияет на реальное решение, его нужно сверить в таблице, калькуляторе или официальном источнике.
ПРОМПТ. Помоги мне разобрать домашний бюджет. Не принимай финансовых решений за меня и не предлагай инвестиционные продукты. Сначала уточни структуру данных. Затем покажи расчёты, допущения и три возможных сценария. Все арифметические итоги выведи отдельно для проверки.
ПРАКТИКА. Напишите три задачи, которые готовы поручить нейросети, и три решения, которые оставите только за собой.
Глава 2. Приватность и подготовка данных
Финансовые данные чувствительны не потому, что каждая строка выписки секретна сама по себе, а потому что в совокупности они описывают человека: место проживания, привычки, медицинские траты, поездки, работодателя, членов семьи. Поэтому для анализа не нужно передавать полный документ, если задачу можно решить на обезличенной таблице.
Оставляйте только поля, необходимые для расчёта: дата, категория, описание в сокращённом виде, сумма, тип операции. Убирайте ФИО, номера карт и счетов, адреса, номера телефонов, e-mail, идентификаторы документов, точные назначения переводов между людьми. Для повторяющихся контрагентов можно заменить названия на «магазин A», «сервис B», «кредит C».
Если нужно проанализировать структуру расходов, модель не обязана знать название конкретной аптеки или фамилию получателя перевода. Чем уже набор данных, тем меньше риск и тем проще анализ.
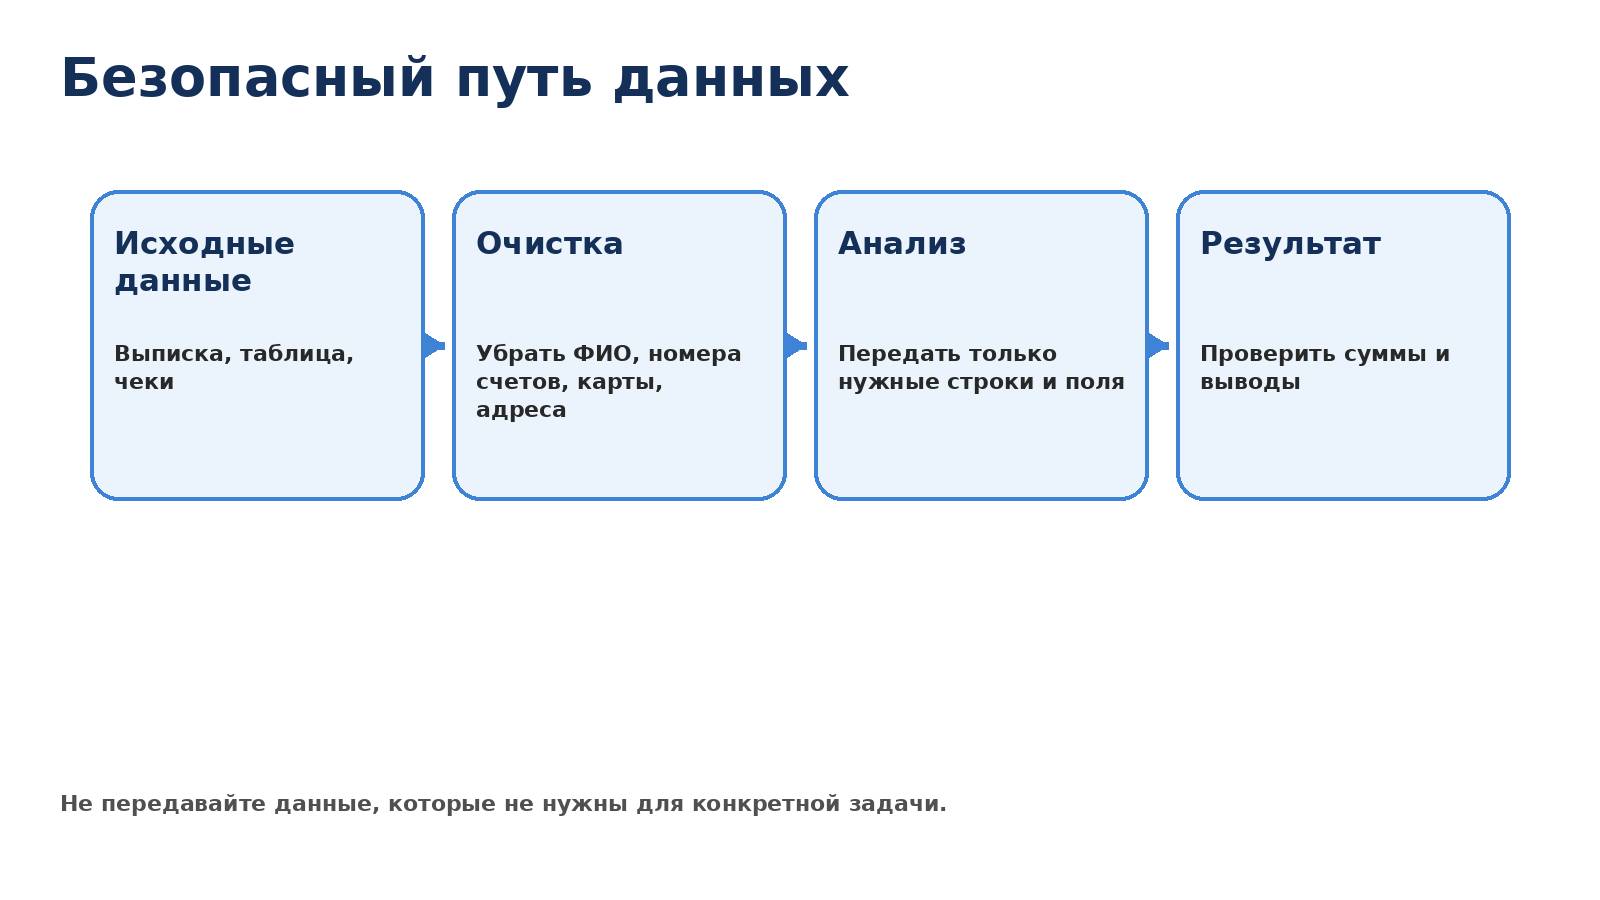
ВАЖНО. Не передавайте пароль, PIN, CVV/CVC, коды подтверждения, данные для входа в банк, полные реквизиты документов или сведения, которые не нужны для анализа.
Три уровня чувствительности данных
В книге полезно разделять не только поля таблицы, но и степень их чувствительности. К первому уровню относятся агрегированные суммы и технические категории: месяц, категория, обезличенная сумма. Их обычно достаточно для сценарного анализа. Ко второму — описания операций и названия контрагентов: они могут раскрывать привычки, маршруты, здоровье или семейные обстоятельства, поэтому перед передачей их лучше сокращать или заменять кодами. Третий уровень — данные доступа и идентификаторы: номера карт и счетов, логины, пароли, коды подтверждения, CVV/CVC, паспортные сведения. Для бюджетного анализа они не нужны вообще.
Практическое правило минимизации звучит так: сначала сформулируйте вопрос, затем оставьте только те столбцы, без которых на него нельзя ответить. Если цель — сравнить долю расходов на транспорт, модель не нуждается ни в ФИО владельца счёта, ни в адресе, ни в полном названии каждой торговой точки. Если цель — найти повторяющиеся подписки, достаточно обезличенного обозначения сервиса и дат списаний.
Можно передать после проверки
Лучше обезличить
Нельзя передавать
месяц, категория, сумма
название магазина/сервиса
пароли и коды входа
план/факт по категории
назначение частного перевода
PIN, CVV/CVC
агрегированные остатки
ФИО и контакты
полные реквизиты документов
Отдельно сохраняйте локальную исходную копию. Обезличивание должно выполняться в дубликате файла, чтобы можно было сверить спорную строку с оригиналом. Такая двухконтурная схема — «источник остаётся нетронутым, рабочая копия очищается» — будет использоваться дальше во всей книге.
Глава 3. Как сформулировать задачу
Слабый запрос звучит так: «Проанализируй мои расходы». Сильный содержит цель, период, поля и ожидаемый результат. Например: «Ниже обезличенные расходы за три месяца. Найди пять категорий с крупнейшим ростом, отдели разовые траты от регулярных и предложи три сценария сокращения расходов на 5, 10 и 15 процентов без изменения аренды и обязательных платежей».
Хорошая постановка почти всегда отвечает на четыре вопроса: что дано, что нужно узнать, что нельзя менять и как проверить итог. Для расчётных задач добавьте просьбу показать промежуточные суммы. Для семейного обсуждения — отделить факты от предположений.
ФОРМУЛА. Данные → цель → ограничения → расчёт → проверка → решение человеком.
ПРАКТИКА. Перепишите запрос «Помоги экономить» в конкретную задачу на один месяц с измеримым результатом.
Глава 4. Бюджет как система, а не список расходов
Список покупок отвечает на вопрос «куда ушли деньги». Бюджет должен отвечать минимум ещё на четыре: какие платежи обязательны, какие расходы управляемы, какие траты нерегулярны и какие цели нужно финансировать заранее. Поэтому полезно мыслить не категориями сами по себе, а движением денег между несколькими слоями.
Первый слой — чистый доход. Второй — обязательные расходы: жильё, коммунальные платежи, минимальные платежи по долгам, базовая связь, необходимый транспорт. Третий — переменные расходы. Четвёртый — нерегулярные траты, которые нужно заранее превратить в ежемесячные отчисления. Пятый — резерв и цели.
Нейросеть особенно полезна при переводе «годовых сюрпризов» в регулярные суммы. Если страхование стоит 24 000 рублей в год, оно не внезапное: это 2 000 рублей в месяц, которые можно учитывать заранее.
Трёхуровневая модель расходов
Для практической работы удобно добавить ещё один слой поверх обычных категорий. Каждая расходная строка получает не только название, но и управленческий уровень. Обязательные расходы поддерживают базовую жизнь и договорные обязательства. Управляемые расходы можно сравнительно быстро менять по частоте или сумме. Проектные и нерегулярные относятся к событиям, которые не происходят каждый месяц, но требуют заранее зарезервированных денег.
Такая схема особенно полезна при стресс-тесте. Сокращение дохода не означает автоматического уменьшения всего бюджета на одинаковый процент. Обязательный слой обычно меняется медленно; управляемый — быстрее; проектный можно перенести, уменьшить или профинансировать из заранее созданного фонда. Нейросеть должна видеть эту разницу, иначе сценарий получится математически аккуратным, но практически бессмысленным.

Слой
Пример
Контроль
Доход
зарплата, подработка
факт поступления
Обязательные расходы
жильё, связь, минимальные платежи
срок и сумма
Переменные расходы
продукты, досуг
лимит и тренд
Нерегулярные расходы
страховка, ремонт, подарки
ежемесячное резервирование
Цели и резерв
подушка, отпуск, техника
темп накопления
ЧАСТЬ II. СОБИРАЕМ БЮДЖЕТ
Глава 5. Денежный поток: что действительно приходит и уходит
Базовый расчёт прост: чистый денежный поток месяца равен поступлениям минус расходам. Но на практике именно здесь появляется путаница: переводы между своими счетами считаются доходом, возврат покупки — новой прибылью, а оплата кредитной картой и последующее погашение долга попадают в расходы дважды.
Перед анализом нужно определить, что является внешним поступлением и внешним расходом. Внутренний перевод между своими счетами меняет место хранения денег, но не благосостояние. Возврат покупки обычно корректирует прежний расход. Погашение тела долга и проценты лучше разделять, если вы анализируете долговую нагрузку.
Показатель
Сумма, ₽
Чистый доход
185 000
Обязательные расходы
96 000
Переменные расходы
56 000
Нерегулярные фонды
13 000
Резерв и цели
20 000
Остаток
0
ПРОМПТ. Ниже таблица операций. Отметь вероятные переводы между моими счетами, возвраты и дублирующие списания. Не удаляй строки: добавь столбец «тип операции» и объясни спорные случаи.
Глава 6. Категории, которые помогают принимать решения
Категории нужны не для красоты отчёта. Они должны помогать действовать. Если у вас двадцать пять почти одинаковых категорий еды, данные становятся подробными, но решение не становится яснее. Для бытового бюджета обычно достаточно 10–15 крупных групп и нескольких подкатегорий там, где действительно требуется контроль.
Полезный тест: если расход вырос, понятно ли из категории, что делать? «Разное» не отвечает на этот вопрос. «Доставка еды» — отвечает. Но и чрезмерная детализация мешает. Категория «кофе по дороге на работу во вторник» не нужна.
Категория
Зачем выделять отдельно
Жильё
обычно малоуправляемая база
Продукты
крупная переменная статья
Еда вне дома
часто управляемая
Транспорт
видно стоимость привычного маршрута
Подписки
легко проверить ценность
Здоровье
важно отделять от досуга
Цели
виден прогресс, а не остаточный принцип
Глава 7. Постоянные и переменные расходы
Деление на «обязательные» и «необязательные» слишком грубое. Полезнее различать фиксированные расходы, которые почти не меняются, и переменные, которыми можно управлять в течение месяца. Аренда — фиксированная. Продукты — необходимые, но переменные. Абонемент в спортзал — фиксированный, но потенциально отменяемый.
Для сценариев это различие критично. Когда требуется сократить бюджет на 10 процентов, нейросеть не должна равномерно уменьшать все категории. Нужно сначала отделить то, что нельзя изменить быстро, от расходов с высокой гибкостью.
ПРАКТИКА. Разделите свои статьи на четыре квадранта: фиксированные необходимые; фиксированные отменяемые; переменные необходимые; переменные discretionary. Последняя группа обычно даёт самые быстрые варианты корректировки.
Глава 8. Нерегулярные платежи и «внезапные» траты
Ежегодная страховка, сезонная одежда, подарки, обслуживание автомобиля, школьные расходы, отпуск и мелкий ремонт часто воспринимаются как неожиданность. Но если событие вероятно и повторяется, его нужно превратить в ежемесячный фонд.
Формула проста: ожидаемую сумму делим на число месяцев до оплаты. Цель 60 000 рублей через десять месяцев означает 6 000 рублей в месяц. Если срок или сумма меняются, нейросеть быстро пересчитает сценарий.
ПРОМПТ. Вот список нерегулярных расходов на ближайшие 12 месяцев: [список]. Разложи каждый на ежемесячный резерв. Покажи месяц платежа, общую сумму и необходимое отчисление. Отдельно отметь расходы с неопределённой суммой и предложи диапазон.
Годовой календарь вместо «неожиданных» трат
Нерегулярная трата перестаёт быть неожиданной, как только известны хотя бы примерный месяц и диапазон суммы. В книге полезно вести отдельный календарь на двенадцать месяцев. В него попадают не только крупные платежи, но и сезонные расходы: подарки, ежегодные сервисы, обслуживание автомобиля, школьный сезон, отпуск, страхование, плановая медицина, техника и бытовые работы.
Для каждой строки указывайте месяц, ориентировочную сумму, уровень уверенности и текущий фонд. Если до события восемь месяцев, а базовая оценка равна 80 000 рублей, первоначальный ориентир — 10 000 рублей в месяц. Но если сама сумма пока неточна, лучше хранить диапазон, например 70–95 тысяч, и показывать два темпа накопления. Это честнее, чем создавать видимость точности.

Календарь полезно пересматривать ежеквартально. Одни события уточняются, другие исчезают, третьи появляются. Нейросеть может автоматически собрать ближайшие три месяца, найти периоды максимальной нагрузки и предложить не «сэкономить вообще», а проверить конкретный конфликт фондов по времени.
Глава 9. Накопления и целевые фонды
Цель становится управляемой, когда имеет сумму, срок и ежемесячный темп. Формулировка «копить на отпуск» почти ничего не меняет. «К 1 июня иметь 120 000 рублей, начиная с октября» уже позволяет посчитать взнос и проверить реалистичность.
Необязательно иметь отдельный банковский счёт на каждую цель. Но в учёте цели лучше разделять: отпуск, техника, ремонт, образование. Иначе деньги, которые психологически кажутся «свободными», оказываются уже обещанными нескольким будущим задачам.
Фонды целей как портфель бытовых проектов
Если одновременно существуют отпуск, ремонт и покупка техники, одна строка «накопления» скрывает конфликт. В книге каждую цель лучше вести отдельным фондом: текущая сумма, целевая сумма или диапазон, желаемая дата, обязательность срока и минимальный ежемесячный взнос. Тогда нейросеть может сравнить варианты распределения ограниченной суммы, не выбирая приоритет вместо человека.
Например, свободно 30 000 рублей в месяц. Цель A требует 120 000 через шесть месяцев, цель B — около 200 000 в течение года, цель C не имеет жёсткой даты. Вместо совета «откажитесь от C» запрос должен звучать так: «Покажи три схемы распределения 30 000 между фондами: равномерную, по сроку и с приоритетом A. Для каждой укажи даты достижения и что отстаёт». Такой ответ остаётся проверяемым и не подменяет личные ценности.
Цель
Сумма
Срок
Месячный взнос
Отпуск
120 000
8 мес.
15 000
Ноутбук
90 000
10 мес.
9 000
Ремонт
180 000
18 мес.
10 000
Глава 10. Резерв на непредвиденное
Резерв отличается от фонда на известную цель. Отпуск — плановая трата. Резерв нужен на неопределённое событие: временное падение дохода, срочный ремонт, неожиданный обязательный расход. Его размер нельзя вывести одной универсальной формулой, потому что устойчивость зависит от стабильности дохода, обязательных платежей, состава семьи и доступности других ресурсов.
Полезный показатель — «запас месяцев»: ликвидный резерв делится на базовые обязательные расходы месяца. Это не норматив, а способ сравнить собственное положение во времени. Если резерв 240 000 рублей, а базовые обязательные расходы 80 000, запас составляет около трёх месяцев.
ОГРАНИЧЕНИЕ. Нейросеть может посчитать запас, но не должна автоматически определять «правильный» размер резерва без контекста.
Глава 11. Долги и обязательства без самообмана
Долг нужно рассматривать как поток будущих обязательств. В бюджете важно видеть минимальный платёж, процентную часть, остаток долга, срок и возможность досрочного погашения. Не смешивайте эти поля с обычными покупками: иначе трудно понять, сколько стоит обслуживание долга и какой объём бюджета уже связан будущими платежами.
Нейросеть может сравнить два заданных вами графика или показать последствия дополнительного платежа при известных условиях. Но условия конкретного договора, комиссии, льготный период и правила досрочного погашения нужно брать из официального документа, а не из памяти модели.
ПРОМПТ. Ниже условия моего договора, которые я сам переписал из документа: остаток, ставка, платёж, срок, правила досрочного погашения. Построй два сценария: базовый и с дополнительным платежом [сумма]. Не придумывай комиссии. Если данных не хватает, перечисли недостающие поля.
Долги в бюджете: считать обязательство, а не моральную оценку
В книге долговой блок полезно перевести из общей темы в отдельную таблицу денежных обязательств. Для каждого долга фиксируются остаток, известная ставка, обязательный минимальный платёж, дата платежа и срок, если он определён. Если пользователь сам задаёт условия досрочного погашения, нейросеть может сравнить денежный поток нескольких вариантов, но ключевые проценты и итоговую переплату нужно независимо проверять.
Важно не смешивать долг с обычными расходами. Проценты — стоимость финансирования; погашение тела долга — изменение обязательства. В бытовом планировании полезно видеть обе части, иначе один месяц может выглядеть «дороже», хотя часть платежа просто уменьшила будущий остаток. При этом книга не предлагает конкретный порядок погашения разных кредитов и не выбирает банковские продукты: это уже отдельная финансовая задача, где нужны точные договорные условия.
ЧАСТЬ III. ТАБЛИЦЫ И ТРАНЗАКЦИИ
Глава 12. Как подготовить банковскую выгрузку
Для анализа удобнее всего таблица CSV/XLSX или аккуратно скопированные строки: дата, описание, сумма, валюта, тип операции. Перед передачей удалите чувствительные поля и отдельно отметьте переводы между своими счетами. Если банк экспортирует дебет и кредит отдельными столбцами, не объединяйте их вручную без проверки знаков.
Сохраняйте исходный файл неизменным, а для анализа создавайте копию. Тогда всегда можно вернуться к источнику. Полезно добавить технические столбцы: категория, регулярность, комментарий, «проверено человеком».
Полный маршрут: от выгрузки к рабочей таблице
Рабочий конвейер состоит из семи шагов. 1) Сохранить банковский экспорт без изменений. 2) Создать рабочую копию. 3) Удалить или заменить чувствительные поля. 4) Нормализовать даты, валюту и знаки сумм. 5) Пометить возвраты, внутренние переводы и наличные. 6) Назначить категории и уровень уверенности. 7) Сверить общую сумму с источником до любого содержательного анализа.
Самая частая ошибка при объединении двух банков — попытка сразу склеить файлы, не договорившись о едином формате. В одном банке расход может быть отрицательным числом, в другом — положительным числом в столбце «дебет». Один файл хранит дату как 05.10.2026, другой — как 2026-10-05. До объединения создайте единые поля: дата, источник, описание, сумма со знаком, валюта, тип операции, категория, проверено человеком.

Наличные требуют отдельного правила. Снятие денег в банкомате ещё не говорит, на что они потрачены. Если детальной информации нет, лучше временно держать категорию «наличные — не распределено», чем придумывать назначение. Аналогично перевод между собственными счетами должен быть связан парой строк или хотя бы специальным типом операции, чтобы не искажать доход и расход.
Глава 13. Очистка и категоризация операций
Автоматическая категоризация полезна, но ошибается на маркетплейсах, универсальных магазинах, переводах и возвратах. Поэтому модель должна не просто присвоить категорию, а пометить уверенность или спорные строки.
Начните с правил. «Такси» и «метро» → транспорт. Супермаркеты → продукты, если вы не хотите делить покупки по чекам. Маркетплейс → «требует проверки», потому что внутри могут быть одежда, техника и хозяйственные товары. Это лучше, чем уверенная ложная точность.
ПРОМПТ. Категоризируй операции только по моей схеме категорий. Если назначение неоднозначно, не угадывай: поставь «проверить». В конце покажи количество и сумму спорных операций.
Кейс: «грязная таблица → чистый бюджет»
Представим набор операций из двух банков за один месяц. В исходнике есть зарплата, покупки, возврат товара, два перевода между своими счетами, снятие наличных, пополнение кредитной карты, маркетплейс и несколько подписок. Если попросить модель «посчитать расходы», она легко может принять перевод на накопительный счёт за расход, возврат — за новый доход, а погашение кредитной карты — посчитать второй раз после уже учтённых покупок.
Дата
Описание
Сумма, ₽
Первичный тип
01.09
Зарплата
+185 000
внешнее поступление
02.09
Перевод на свой счёт
−25 000
внутренний перевод
02.09
Входящий перевод B
+25 000
внутренний перевод
03.09
Супермаркет
−4 820
внешний расход
04.09
Маркетплейс
−3 490
проверить
05.09
Метро
−2 100
внешний расход
06.09
Кафе
−1 650
внешний расход
07.09
Подписка A
−599
повторяющийся
08.09
Возврат магазин
+2 300
возврат
09.09
Аптека
−1 870
внешний расход
10.09
Снятие наличных
−10 000
наличные
11.09
Такси
−890
внешний расход
12.09
Кредитная карта: покупка
−5 400
внешний расход
14.09
Погашение кредитной карты
−5 400
долговая/проверить
16.09
Коммунальные
−8 950
обязательный
18.09
Связь
−1 200
обязательный
20.09
Подписка B
−399
повторяющийся
22.09
Подарок
−4 500
нерегулярный
25.09
Супермаркет
−5 230
внешний расход
28.09
Перевод другу
−3 000
проверить
Рабочий процесс начинается не с категорий. Сначала каждой строке присваивается тип: внешнее поступление, внешний расход, внутренний перевод, возврат/корректировка, долговая операция, требует проверки. Затем проверяется знак суммы и источник. Только после этого внешний расход получает категорию. Спорный маркетплейс остаётся «проверить», пока человек не уточнит содержание покупки.
Контрольная точка: сумма очищенных внешних операций плюс исключённые технические строки должна объяснять исходный файл. Если после очистки «пропало» 8 500 рублей, анализ останавливается. Мы не пытаемся искать причины роста расходов до тех пор, пока арифметика источника не восстановлена. Такая проверка должна быть обязательной частью метода, а не дополнительной осторожностью.
Этап
Что проверяем
Пример проблемы
1. Тип операции
внешняя или внутренняя
перевод между своими счетами
2. Знак
приход/расход
дебет импортирован как плюс
3. Дубли
одна операция дважды
покупка + погашение карты
4. Категория
только после очистки
маркетплейс требует проверки
5. Сверка
сумма объясняет источник
остаток не сходится
Глава 14. Поиск утечек бюджета
«Утечка» — не обязательно маленькая покупка. Иногда это повторяющаяся статья, которая выросла незаметно: доставка еды, такси, комиссии, сервисы, импульсные покупки в одной категории. Ищите не морально «плохие» расходы, а изменения, которые не соответствуют вашим приоритетам.
Полезно сравнивать не только абсолютную сумму, но и частоту. Если кафе выросло с 8 000 до 12 000 рублей, вопрос один. Если сумма выросла из-за трёх встреч, которые вы считаете важными, это осознанный выбор. Если из-за двадцати мелких заказов — возможно, привычка стала автоматической.
Глава 15. Подписки и повторяющиеся платежи
Повторяющиеся платежи хорошо обнаруживаются по приблизительно одинаковым суммам и интервалам. Нейросеть может сгруппировать операции и составить список кандидатов: подписка, абонемент, сервис, страховка, автоплатёж. Но модель не знает, пользуетесь ли вы сервисом. Поэтому итоговый вопрос не «отменить ли?», а «какую ценность он даёт и есть ли дублирование?».
Сервис
Месяц, ₽
Год, ₽
Решение
Видео A
599
7 188
оставить
Облако B
349
4 188
оставить
Приложение C
990
11 880
проверить
Курс D
1 490
17 880
закончить/отменить
Глава 16. Тренды, средние и сезонность
Один месяц редко показывает норму. Январь отличается от августа, отпуск — от рабочего периода, отопительный сезон — от лета. Поэтому полезно смотреть минимум три месяца, а для сезонных расходов — год. Среднее сглаживает всплески, но может скрыть тренд. Медиана помогает, когда есть один очень дорогой месяц.
Просите модель объяснить не только число, но и изменение: «средняя сумма продуктов выросла на X, но частота покупок осталась прежней» или «транспорт вырос из-за увеличения числа поездок». Чем ближе вывод к наблюдаемым данным, тем полезнее.
Глава 17. Ежемесячный разбор без лишней бухгалтерии
Ежемесячный обзор не должен превращаться в двухчасовое расследование каждой чашки кофе. Цель — обнаружить три вещи: крупные отклонения от плана, изменения регулярных обязательств и прогресс целей. Остальные детали нужны только если они объясняют эти отклонения.

ПРОМПТ. Сравни план и факт месяца. Покажи только пять крупнейших отклонений в рублях и процентах, отдельно отметь разовые события. Затем предложи максимум три вопроса, которые мне нужно решить до следующего месяца.
ЧАСТЬ IV. СЦЕНАРИИ И КРУПНЫЕ РЕШЕНИЯ
Глава 18. Сценарий «что будет, если»
Сценарный анализ полезен, когда будущее неизвестно. Он не предсказывает, что произойдёт, а показывает последствия разных допущений. Например: доход остаётся прежним; доход падает на 15 процентов; аренда растёт на 10 процентов; одновременно появляется расход на ремонт.
Для каждого сценария считайте один и тот же набор показателей: остаток месяца, способность финансировать цели, нагрузку обязательных расходов и запас резерва. Тогда варианты становятся сравнимыми.

Четыре сценария и анализ чувствительности
В книге сценарий строится не как один «пессимистичный» вариант, а как набор сопоставимых моделей. Базовый использует текущие данные. Оптимистичный проверяет улучшение одной-двух переменных. Стрессовый моделирует неприятное, но конкретное событие. Комбинированный объединяет два риска — например, снижение дохода и рост одного крупного обязательного расхода.
Для каждого сценария выводится одинаковый набор метрик: доход, обязательные расходы, управляемые расходы, отчисления в фонды, месячный остаток и количество месяцев резерва. Только при одинаковом наборе показателей варианты действительно сравнимы. Не стоит добавлять в один сценарий новые метрики только потому, что он выглядит интереснее.

Анализ чувствительности отвечает на другой вопрос: какая переменная сильнее всего меняет результат. Уменьшите или увеличьте по очереди доход, аренду, транспорт, продукты, сумму в фонды на одинаковый относительный шаг. Если изменение транспорта на 10% почти не влияет на остаток, а падение дохода на 10% сразу делает бюджет отрицательным, зона риска становится очевидной. Это полезнее, чем абстрактное «нужно экономить больше».
Глава 19. Рост цен и запас прочности
Необязательно прогнозировать инфляцию точно. Для домашнего бюджета полезнее тестировать диапазон: что будет, если продукты и услуги подорожают на 5, 10 или 15 процентов, а доход не изменится. Такой стресс-тест показывает, какие статьи съедят запас раньше других.
Важно не применять один процент ко всему бюджету механически, если часть платежей фиксирована договором, а часть уже выросла. Сценарий должен отражать конкретную структуру расходов, пусть и приблизительно.
Стресс-тест снижения дохода
Отдельный сценарий этой книги — временное снижение дохода. Для примера можно проверить три месяца, в которых доход меньше обычного на 10%, 20% или отсутствует у одного члена семьи. Задача — не предсказать увольнение и не выбирать действия за пользователя, а увидеть, какие обязательства становятся критичными и как быстро уменьшается резерв при неизменной структуре базовых расходов.
Полезно считать два результата: ежемесячный дефицит и остаток резерва по месяцам. Если базовый бюджет при доходе 185 000 даёт положительный остаток 20 000, а доход 150 000 создаёт дефицит 15 000, трёхмесячный стресс-тест должен явно показать совокупный минус 45 000 до учёта любых дополнительных событий. Затем можно проверить второй сценарий, где часть управляемых расходов временно сокращена. Решение о допустимости такого сокращения остаётся за семьёй.
Глава 20. Крупная покупка как проект
Крупная покупка — это не только вопрос «могу ли заплатить сегодня». Нужно проверить, не разрушает ли она резерв, какие сопутствующие расходы возникнут и что произойдёт с другими целями. Поэтому сначала фиксируем четыре параметра: цена, дата, минимальный резерв после покупки и конкурирующие цели.
Если покупку можно отложить, появляется пятый параметр — срок накопления. Нейросеть удобно использовать для построения календаря: сколько откладывать каждый месяц при разных сроках и какие категории потребуется временно сократить.

ПРАКТИКА. Выберите реальную крупную покупку. Постройте три варианта: купить сейчас; накопить за шесть месяцев; выбрать более дешёвую альтернативу. Сравните остаток резерва и влияние на остальные цели.
Карточка решения для крупной покупки
Чтобы покупка не превращалась в эмоциональную дискуссию о цене, в этой книге используется одна карточка. Она начинается с цены входа и сопутствующих затрат, затем показывает ежемесячное влияние, состояние резерва после оплаты, влияние на другие цели и точку пересмотра. Последний пункт особенно важен: заранее определите, при каком изменении дохода, цены или срока накопления расчёт нужно сделать заново.

Например, техника стоит 180 000 рублей, доставка и настройка — ещё 8 000. После покупки выбранный резерв не должен опускаться ниже 250 000. Если накоплено 160 000 именно в целевом фонде, недостающие 28 000 нельзя автоматически брать из резерва: это уже отдельный сценарий, который должен показать последствия. Такая постановка помогает отделить «я могу заплатить» от «покупка вписывается в систему».
Глава 21. Полная стоимость владения
Цена покупки — только входной билет. Автомобиль требует топлива, страховки и обслуживания; принтер — расходников; бытовая техника — доставки и иногда монтажа; питомец — регулярных расходов; загородный дом — обслуживания. Даже бесплатная подписка может перейти на платный тариф.
Для сравнения вариантов создайте горизонт времени: год, три года или другой разумный срок. Сложите цену входа и ожидаемые регулярные расходы. Если суммы неопределённы, используйте диапазон — минимум, базовый, максимум. Это честнее одной «точной» цифры.
Глава 22. Отпуск, ремонт, обучение и другие большие цели
У больших целей часто есть несколько этапов оплаты. Для отпуска — билеты, жильё, страховка, ежедневные расходы. Для ремонта — материалы, работа, доставка, резерв на переделки. Для обучения — стоимость курса, техника, дорога, дополнительные материалы. Нейросеть помогает превратить название цели в календарь платежей.
Хорошая цель имеет не одну сумму, а структуру: обязательное, желательное и запас. Тогда при изменении бюджета вы понимаете, что можно сократить, не разрушая всю цель.
Автомобиль как пример полной стоимости
Автомобиль полезен как учебный пример, потому что его легко ошибочно сравнивать только по цене покупки или расходам на топливо. Для домашнего бюджета нужно собрать известные регулярные и нерегулярные статьи: страховка, топливо или зарядка, обслуживание, парковка, сезонные шины и хранение, техосмотр или иные обязательные процедуры, если они применимы, а также резерв на ремонт. Конкретные тарифы и правила следует брать из собственных документов и актуальных официальных источников, а не из памяти модели.
Сравнение с такси или общественным транспортом корректно только при одинаковом горизонте времени и одинаково учтённых статьях. Если машина уже куплена, цена входа может быть исторической и не должна механически смешиваться с текущими ежемесячными расходами. Если речь о новой покупке, наоборот, цена и источник денег критичны. Цель этого кейса — научиться строить полную структуру, а не получить универсальный ответ «что дешевле».
Глава 23. Семейная цель и конфликт приоритетов
Бюджет семьи — это не только арифметика. Два человека могут одинаково точно видеть цифры и по-разному оценивать важность отпуска, ремонта или помощи родственникам. Нейросеть полезна как нейтральный структурировщик: сформулировать варианты, последствия и точки конфликта, не назначая «правильную» сторону.
ПРОМПТ. У нас есть три конкурирующие цели: [цели]. Бюджет на цели — [сумма] в месяц. Не выбирай за нас. Покажи три способа распределения: поровну, по сроку и по приоритету. Для каждого укажи, когда будет достигнута каждая цель.
Три модели семейного бюджета
В книге семейный бюджет рассматривается через три нейтральные модели. Полностью общий бюджет объединяет доходы, обязательства и личные траты. Частично общий объединяет жильё, детей, регулярные обязательства и совместные цели, но оставляет часть личных денег вне общего анализа. Раздельный бюджет с общей кассой предполагает, что каждый ведёт свои деньги и делает согласованный взнос в общий фонд.

Нейросеть может сравнить арифметику: равные взносы, пропорциональные доходу, фиксированная сумма плюс личный остаток. Но понятие справедливости нельзя вычислить без ценностей и договорённостей людей. Поэтому семейный промпт должен запрещать модели объявлять одну систему «правильной» и просить показать последствия каждого варианта по одинаковым критериям.
Финансовая встреча на двадцать минут
Короткая семейная встреча строится по шести пунктам: 1) факт прошедшего периода; 2) одно-два существенных изменения; 3) ближайшие крупные платежи; 4) состояние общих целей; 5) одно решение; 6) кто и что делает до следующего обзора. Нейросеть может подготовить повестку и свести цифры, но обсуждение приоритетов остаётся между людьми. Такая структура уменьшает риск превратить разговор в расследование отдельных покупок.
ЧАСТЬ V. ПОВСЕДНЕВНЫЕ РАСХОДЫ
Глава 24. Продукты и бытовые покупки
Категория продуктов удобна для анализа, потому что она регулярна и достаточно крупная. Но попытка контролировать каждый чек часто быстро надоедает. Полезнее сравнить четыре показателя: сумма месяца, число покупок, средний чек и доля доставки/готовой еды.
Если расход растёт, причина может быть разной: выросли цены, стало больше покупок, изменился состав семьи, появились дорогие категории. Нейросеть может сгруппировать данные, но причины нужно подтверждать фактами.
Глава 25. Связь, сервисы и коммунальные платежи
Регулярные услуги хорошо подходят для ежегодного аудита. Сравните тарифы, дублирование, фактическое использование и рост стоимости за год. Нейросеть может подготовить список вопросов к поставщику или таблицу сравнения, но актуальные тарифы и условия нужно проверять у самого поставщика.
Глава 26. Транспорт и автомобиль
Транспорт удобно считать не только общей суммой, но и стоимостью привычного режима: общественный транспорт, такси, автомобиль, смешанный вариант. Для автомобиля важно учитывать не только топливо, но и страховку, обслуживание, парковку, шины и редкие ремонты. Иначе сравнение с такси оказывается искусственно выгодным.
Если точные суммы неизвестны, собирайте фактические траты за несколько месяцев. Реальные данные полезнее усреднённых оценок из интернета.
Глава 27. Бюджет семьи с детьми
Детские расходы часто состоят из смеси регулярных и сезонных платежей: питание, одежда, кружки, медицина, школа, поездки. Полезно создать отдельные фонды на сезонные пики, чтобы август или декабрь не выглядели как финансовая авария.
Не стоит превращать бюджет ребёнка в инструмент постоянного сокращения. Его задача — увидеть календарь и заранее подготовиться к крупным периодическим расходам.
Глава 28. Нерегулярный доход
При нерегулярном доходе нельзя строить обязательства из самого удачного месяца. Практический подход — отделить базовый уровень, на который вы готовы рассчитывать, от избыточного дохода хороших месяцев. Дополнительные поступления распределяются между резервом, будущими обязательствами и целями.
Нейросеть может построить бюджет по нескольким базам: консервативной, средней и оптимистичной. Но для обязательных платежей безопаснее использовать тот сценарий, который выдерживает слабые месяцы.
Нерегулярный доход: база, медиана и правило излишка
Для истории за 6–12 месяцев полезно хранить не только среднее, но и медиану и несколько слабых месяцев. Среднее легко завышается одним удачным периодом. Медиана показывает центр ряда, а слабый месяц нужен для проверки, выдерживают ли обязательства реальность. Нейросеть может посчитать три базы — консервативную, типичную и оптимистичную — но обязательные платежи лучше тестировать на консервативной.
Излишек сильного месяца стоит распределять по заранее записанному правилу. Например: часть в резерв слабых месяцев, часть в годовые фонды, часть в цели, часть остаётся свободной. Проценты в примере — не универсальная рекомендация; пользователь определяет их сам. Смысл правила в другом: решение принимается до того, как высокий доход создаст ощущение постоянного нового уровня жизни.
Отдельный резерв нерегулярного дохода отличается от общего непредвиденного резерва. Первый покрывает ожидаемую волатильность заработка, второй — внешние события. Можно хранить их как разные виртуальные фонды даже на одном счёте, если таблица не смешивает назначения.
Сценарий дохода
Доход, ₽
Свободно после базы
Слабый месяц
120 000
5 000
Обычный
165 000
50 000
Сильный
220 000
105 000
The free sample has ended.